Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **


Ähnliche Suchbegriffe für Autoversicherungen Berechnung
Top-Angebote
Produkte zum Begriff Autoversicherungen Berechnung:
-
Casio Taschenrechner MS 80 F, mit MwSt-BerechnungSie erhalten das verbesserte Nachfolgermodell vom MS 80 B, den Casio MS 80 F Größe: 10,1 x 14,9 x 2,8 cm, Gewicht: 98 g Mit Währungsumrechner (3 Kurse) für effizienteres Rechnen und das Erstellen von Rechnungen und Angeboten in unterschiedlichen Währungen Intuitives Tastenlayout und eine Tastenform, die sich von Reihe zu Reihe unterscheidet, um Unterschiede bei der Fingerbewegung zu ermöglichen Tischrechner, optimal für die Anwendung in Büros mit 3-Tasten-Speicher, Wurzelberechnung, Vorzeichenwechsel, Prozenttaste und Korrekturtaste Große Kunststofftasten und großes, angewinkeltes Display mit Rechenbefehlanzeige für bequeme Eingabe und gute Lesbarkeit Duale Stromversorgung mit Solarzellen und LR54-Batterie (im Lieferumfang) Komfortables Design ermöglicht eine längere Bedienung ohne Ermüdung dank der zweistufigen Anschlagkonfiguration der Tasten Lieferung: inkl. Knopfzelle LR54 Besonderheit: Solar- und Batteriebetrieb Merkmale: Stromversorgung: Batterie & Solar Display: 8-stellig Funktionen: mit MwSt-Berechnung, mit Speicher, mit Währungsumrechnung Gehäuse: groß Farbe: grau15,60 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Systemverhalten und Berechnung von Drehstromsystemen, Fachbücher von Lutz HofmannDie Buchreihe Elektrische Energieversorgung ist auf die Behandlung von stationären und quasistationären Zuständen des Elektroenergiesystems fokussiert und soll anhand von detaillierten Beschreibungen und Darstellungen das notwendige Rüstzeug zur Verfügung stellen, um selbständig Fragestellungen aus der Planung und Führung von elektrischen Energiesystemen behandeln zu können. Im dritten Band werden mit Blick auf ein grundlegendes Verständnis des Systemverhaltens und aufbauend auf den Inhalten der ersten beiden Bände die wichtigsten Themen im Rahmen der Netzplanung und Netzführung sowie für die Auslegung der elektrischen Betriebsmittel und Schalter behandelt. Dies umfasst die Berechnung von 3-poligen Kurzschlüssen und von unsymmetrischen Quer- und Längsfehlern, die Bestimmung der Übertragungsverhältnisse in NS- und MS-Netzen mit einfachen Netztopologien, die Analyse der Winkelstabilität bei kleinen und grossen Störungen, die Berechnung der Vorgänge im Rahmen der Frequenzregelung in Insel- und in Verbundsystemen, die Auslegung der Betriebsmittel und Schalter im Rahmen der Untersuchung der thermischen und mechanischen Kurzschlussfestigkeit sowie die Eigenschaften, Vor- und Nachteile der Sternpunktbehandlung in den unterschiedlichen Netzebenen. Univ.-Prof. Dr.-Ing. habil. Lutz Hofmann ist Leiter des Instituts für Elektrische Energiesysteme der Leibniz Universität Hannover und vertritt dort das Fachgebiet Elektrische Energieversorgung. Ausserdem ist er Themenfeldleiter Übertragungsnetze am Fraunhofer-Institut für Energiewirtschaft und Energiesystemtechnik in Kassel. Band 3 behandelt detailliert das Verhalten elektrischer Energiesysteme mit einem besonderen Fokus auf die Berechnung von dreiphasigen Systemen. Die Stabilität der Energieübertragung und die Kurzschlusssicherheit in Energiesystemen bilden einen weiteren Schwerpunkt.54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berechnung elektrischer Maschinen, Fachbücher von Germar Müller, Bernd Ponick, Karl VogtGrundlage der Berechnung elektrischer Maschinen ist das Verständnis wesentlicher physikalischer Zusammenhänge. Im zweiten Band der Reihe Elektrische Maschinen werden diese Zusammenhänge schrittweise herausgearbeitet und analytisch formuliert. Das Lehrbuch stellt alle Werkzeuge bereit, die zur Berechnung rotierender elektrischer Maschinen benötigt werden. Es zeichnet sich durch eine für die Buchreihe Elektrische Maschinen typische einheitliche und geschlossene Darstellungsweise aus. Das erste Kapitel widmet sich ausführlich den Wicklungen elektrischer Maschinen, und im zweiten Kapitel werden dann die übrigen Elemente und Effekte vorgestellt, die in allen Maschinenarten vorkommen. Mit diesem Baukasten wird anschliessend der komplette Entwurfs- und Berechnungsgang wichtiger Maschinenarten behandelt. Dabei werden typische Anforderungen aus der Praxis und Optimierungsfragen ausführlich berücksichtigt.239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Autoversicherungen Berechnung:
-
Die Berechnung der Glückseligkeit, Fachbücher von Lars Behrisch"Die Berechnung der Glückseligkeit" von Lars Behrisch ist ein umfassendes Fachbuch, das die Entwicklung der Statistik im Kontext der gesellschaftlichen und politischen Veränderungen des 18. Jahrhunderts untersucht. Es beleuchtet, wie Regierungen in Deutschland und Frankreich begannen, verschiedene Aspekte des öffentlichen Lebens zu quantifizieren, um die Lebensqualität ihrer Bürger zu verbessern. Durch die Analyse dieser historischen Wurzeln wird ein tieferes Verständnis für die Wahrnehmungslogiken unserer modernen Welt und die Rolle der Statistik in der Gesellschaft vermittelt. Das Buch bietet nicht nur einen Einblick in die Geschichte der Statistik, sondern regt auch dazu an, die Auswirkungen dieser Entwicklung auf unsere heutige Sichtweise zu hinterfragen. Es ist ein wertvolles Werk für alle, die sich für Geschichte, Archäologie und die evolutionären Prozesse der Wissensproduktion interessieren.67,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Casio Taschenrechner MS 80 F, mit MwSt-BerechnungSie erhalten das verbesserte Nachfolgermodell vom MS 80 B, den Casio MS 80 F Größe: 10,1 x 14,9 x 2,8 cm, Gewicht: 98 g Mit Währungsumrechner (3 Kurse) für effizienteres Rechnen und das Erstellen von Rechnungen und Angeboten in unterschiedlichen Währungen Intuitives Tastenlayout und eine Tastenform, die sich von Reihe zu Reihe unterscheidet, um Unterschiede bei der Fingerbewegung zu ermöglichen Tischrechner, optimal für die Anwendung in Büros mit 3-Tasten-Speicher, Wurzelberechnung, Vorzeichenwechsel, Prozenttaste und Korrekturtaste Große Kunststofftasten und großes, angewinkeltes Display mit Rechenbefehlanzeige für bequeme Eingabe und gute Lesbarkeit Duale Stromversorgung mit Solarzellen und LR54-Batterie (im Lieferumfang) Komfortables Design ermöglicht eine längere Bedienung ohne Ermüdung dank der zweistufigen Anschlagkonfiguration der Tasten Lieferung: inkl. Knopfzelle LR54 Besonderheit: Solar- und Batteriebetrieb Merkmale: Stromversorgung: Batterie & Solar Display: 8-stellig Funktionen: mit MwSt-Berechnung, mit Speicher, mit Währungsumrechnung Gehäuse: groß Farbe: grau15,60 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Systemverhalten und Berechnung von Drehstromsystemen, Fachbücher von Lutz HofmannDie Buchreihe Elektrische Energieversorgung ist auf die Behandlung von stationären und quasistationären Zuständen des Elektroenergiesystems fokussiert und soll anhand von detaillierten Beschreibungen und Darstellungen das notwendige Rüstzeug zur Verfügung stellen, um selbständig Fragestellungen aus der Planung und Führung von elektrischen Energiesystemen behandeln zu können. Im dritten Band werden mit Blick auf ein grundlegendes Verständnis des Systemverhaltens und aufbauend auf den Inhalten der ersten beiden Bände die wichtigsten Themen im Rahmen der Netzplanung und Netzführung sowie für die Auslegung der elektrischen Betriebsmittel und Schalter behandelt. Dies umfasst die Berechnung von 3-poligen Kurzschlüssen und von unsymmetrischen Quer- und Längsfehlern, die Bestimmung der Übertragungsverhältnisse in NS- und MS-Netzen mit einfachen Netztopologien, die Analyse der Winkelstabilität bei kleinen und grossen Störungen, die Berechnung der Vorgänge im Rahmen der Frequenzregelung in Insel- und in Verbundsystemen, die Auslegung der Betriebsmittel und Schalter im Rahmen der Untersuchung der thermischen und mechanischen Kurzschlussfestigkeit sowie die Eigenschaften, Vor- und Nachteile der Sternpunktbehandlung in den unterschiedlichen Netzebenen. Univ.-Prof. Dr.-Ing. habil. Lutz Hofmann ist Leiter des Instituts für Elektrische Energiesysteme der Leibniz Universität Hannover und vertritt dort das Fachgebiet Elektrische Energieversorgung. Ausserdem ist er Themenfeldleiter Übertragungsnetze am Fraunhofer-Institut für Energiewirtschaft und Energiesystemtechnik in Kassel. Band 3 behandelt detailliert das Verhalten elektrischer Energiesysteme mit einem besonderen Fokus auf die Berechnung von dreiphasigen Systemen. Die Stabilität der Energieübertragung und die Kurzschlusssicherheit in Energiesystemen bilden einen weiteren Schwerpunkt.54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Autoversicherungen Berechnung
-
Berechnung elektrischer Maschinen, Fachbücher von Germar Müller, Bernd Ponick, Karl VogtGrundlage der Berechnung elektrischer Maschinen ist das Verständnis wesentlicher physikalischer Zusammenhänge. Im zweiten Band der Reihe Elektrische Maschinen werden diese Zusammenhänge schrittweise herausgearbeitet und analytisch formuliert. Das Lehrbuch stellt alle Werkzeuge bereit, die zur Berechnung rotierender elektrischer Maschinen benötigt werden. Es zeichnet sich durch eine für die Buchreihe Elektrische Maschinen typische einheitliche und geschlossene Darstellungsweise aus. Das erste Kapitel widmet sich ausführlich den Wicklungen elektrischer Maschinen, und im zweiten Kapitel werden dann die übrigen Elemente und Effekte vorgestellt, die in allen Maschinenarten vorkommen. Mit diesem Baukasten wird anschliessend der komplette Entwurfs- und Berechnungsgang wichtiger Maschinenarten behandelt. Dabei werden typische Anforderungen aus der Praxis und Optimierungsfragen ausführlich berücksichtigt.239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
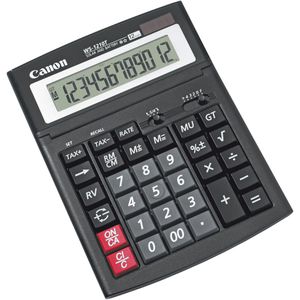
Canon Taschenrechner WS-1210T, MwSt-Berechnung, 12-stelliges LC-Display, Solar- & BatteriebetriebGröße: 15 x 19,8 x 3,8 cm, Gewicht: 310 g 3-Tasten-Speicher, Gewinnspannenrechnung (Cost/Sell/Margin) und Vorzeichenwechsel für erhöhten Komfort Optimal für die Anwendung in Büros und Geschäften, mit 00- und Prozenttaste, Wurzelberechnung, sowie GT-Speicher Bequemere und schnellere Rechnungsabläufe dank Korrekturtaste, Fließ- und Festkomma und Rundungsfunktion Große Kunststofftasten und großes, schwenkbares Display mit Tausenderunterteilung für bequeme Eingabe und gute Lesbarkeit Duale Stromversorgung mit Solarzellen und CR2032-Batterie (im Lieferumfang), Solarbetrieb schont die Batterie und erhöht deren Lebensdauer deutlich Hochwertig verarbeitet und leicht zu reinigen für eine lange Nutzungsdauer Lieferung: inkl. Knopfzelle CR2032 Besonderheit: Solar- und Batteriebetrieb Merkmale: Stromversorgung: Batterie & Solar Display: 12-stellig Funktionen: mit MwSt-Berechnung, mit Speicher Gehäuse: groß Farbe: schwarz24,35 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
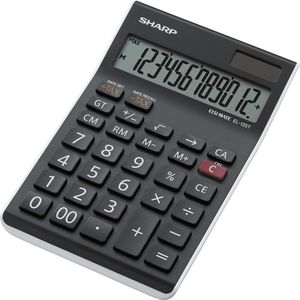
Sharp Taschenrechner EL-125TWH, MwSt-Berechnung, 12-stelliges LC-Display, Solar- & BatteriebetriebGröße: 11,2 x 17,6 x 1,3 cm, Gewicht: 125 g 4-Tasten-Speicher, MwSt-Aufschlag und -Abschlag, Vorzeichenwechsel und Korrekturtaste für erhöhten Komfort Optimal für die Anwendung in Büros und Geschäften, mit 00- und Prozenttaste, Wurzelberechnung, sowie GT-Speicher Große Kunststofftasten und großes, angewinkeltes Display mit Tausenderunterteilung für bequeme Eingabe und gute Lesbarkeit Duale Stromversorgung mit Solarzellen und LR1130-Batterie (im Lieferumfang), Solarbetrieb schont die Batterie und erhöht deren Lebensdauer deutlich Hochwertig verarbeitet und leicht zu reinigen für eine lange Nutzungsdauer Lieferung: inkl. Knopfzelle LR1130 Besonderheit: Solar- und Batteriebetrieb Merkmale: Stromversorgung: Batterie & Solar Display: 12-stellig Funktionen: mit MwSt-Berechnung, mit Speicher Gehäuse: groß Farbe: schwarz8,87 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.