Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
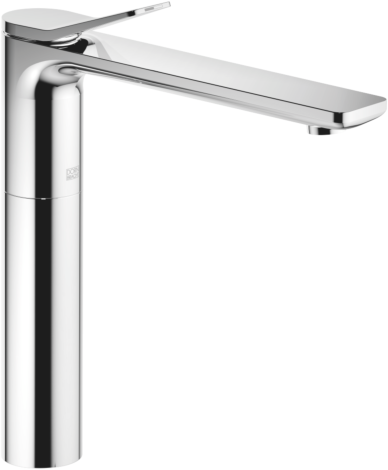
Welche Höhe waschtischarmatur?
Die Höhe einer Waschtischarmatur kann je nach Modell und Hersteller variieren. Es gibt jedoch einige gängige Standardhöhen, die zwischen 15 und 20 Zoll liegen. Es ist wichtig, die Höhe der Armatur entsprechend der Höhe des Waschbeckens und der persönlichen Vorlieben zu wählen. Eine zu niedrige Armatur kann dazu führen, dass das Wasser nicht gut abläuft, während eine zu hohe Armatur möglicherweise unbequem zu bedienen ist. Bevor man eine neue Waschtischarmatur kauft, sollte man also die genaue Höhe des Waschbeckens messen und sich überlegen, welche Höhe am besten geeignet ist. **
Ähnliche Suchbegriffe für Aloni-erhöhte-Waschtischarmatur-Gold
Top-Angebote
Produkte zum Begriff Aloni-erhöhte-Waschtischarmatur-Gold:
-
Hansgrohe Axor Starck Waschtischarmatur 10103000 chrom, erhöhte Ausführung, ohne Ablaufgarniturhansgrohe Axor Starck Einhebel-Waschtischmischer 360 - Artikelnummer 10103000- ComfortZone 250- Ausladung 107 mm- Normalstrahl- Durchflussmenge: 5 l/min- M1 Keramikmischsystem mit Boltic Griffverriegelung- Temperaturbegrenzung einstellbar- unverschließbares Siebventil- für Durchlauferhitzer geeignet- Anschlussart: G ? Anschlussschläuche- Anschlussgröße: DN15332,61 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Kludi NOVA FONTE Pura Waschtischarmatur 202985315 ohne Ablaufgarnitur, mattweiß, erhöhte AusführungKLUDI NOVA FONTE Waschtisch-Einhandmischer – filigrane Leichtigkeit für Ihr Bad Die KLUDI NOVA FONTE Waschschüssel-Armatur verbindet klares Design mit durchdachter Funktionalität und schafft so eine ruhige, puristische Atmosphäre am freistehenden Aufsatzwaschbecken. Sie richtet sich gezielt an Nutzer, die eine elegante Lösung für höhere Beckenpositionen suchen und dabei Wert auf präzise Bedienung legen. Puristische Optik trifft komfortable BedienungDer Waschschüsselmischer ist auf die erhöhte Position von Design-Waschbecken abgestimmt und erleichtert damit die tägliche Nutzung. Die Keramik Kartusche sorgt für eine leichtgängige und genaue Regelung von Wassermenge und Temperatur. Die matte weiße Oberfläche setzt einen dezenten Designakzent und passt zu hellen, reduzierten Badkonzepten. Insgesamt bietet die Armatur eine ausgewogene Kombination aus Form und Funktion. Eigenschaften KLUDI NOVA FONTE Pura Einhand-Waschtischmischer mit filigranem Design für eine leichte, elegante Optik1-Loch-Montage mit geschlossenem Metallhebel für einfache BedienungKeramik-Kartusche (PCA) für präzise Wasserregulierung und lange Lebensdauerfester Auslauf mit Strahlregler S-Pointer M18,5 für gleichmäßigen WasserflussDurchfluss ca. 4,5 l/min bei 3 barinkl. flexibler Druckschläuche G3/8, DVGW-zugelassen für einfache InstallationOberfläche mattweiß (53) für dezente, moderne Badgestaltung Entdecken Sie jetzt die KLUDI NOVA FONTE Waschtisch-Einhandmischer und verwandeln Sie Ihr Bad mit zeitloser mattweißer Ästhetik und präziser Bedienung in eine komfortable, hochwertig wirkende Wohlfühloase.348,00 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Aloni-erhöhte-Waschtischarmatur-Gold:
-
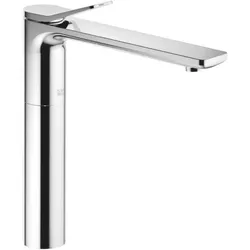
Dornbracht Lissè Waschtischarmatur 3353784500 chrom, erhöhte Ausführung, ohne AblaufgarniturDornbracht Lissè Waschtischarmatur Artikelnummer 3353784500 Ausladung 215 mm starrer Auslauf runder luftangereicherter Strahl Armaturenhöhe 292 mm Höhe bis Luftsprudler 241 mm Bohrungsdurchmesser 35 mm 2x Druckschlauch M 8 x 1 eingeschraubt, dichtheitsgeprüft Durchfluss max. 5,7 l/min bleifrei für den Einsatz an Aufbau-Waschschüsseln631,39 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
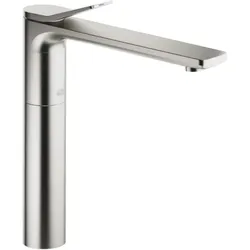
Dornbracht Lissè Waschtischarmatur 3353784506 platin matt,erhöhte Ausführung,ohne AblaufgarniturDornbracht Lissè Waschtischarmatur Artikelnummer 3353784506 Ausladung 215 mm starrer Auslauf runder luftangereicherter Strahl Armaturenhöhe 292 mm Höhe bis Luftsprudler 241 mm Bohrungsdurchmesser 35 mm 2x Druckschlauch M 8 x 1 eingeschraubt, dichtheitsgeprüft Durchfluss max. 5,7 l/min bleifrei für den Einsatz an Aufbau-Waschschüsseln1010,42 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Hansgrohe Axor Starck Waschtischarmatur 10103000 chrom, erhöhte Ausführung, ohne Ablaufgarniturhansgrohe Axor Starck Einhebel-Waschtischmischer 360 - Artikelnummer 10103000- ComfortZone 250- Ausladung 107 mm- Normalstrahl- Durchflussmenge: 5 l/min- M1 Keramikmischsystem mit Boltic Griffverriegelung- Temperaturbegrenzung einstellbar- unverschließbares Siebventil- für Durchlauferhitzer geeignet- Anschlussart: G ? Anschlussschläuche- Anschlussgröße: DN15332,61 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Kludi NOVA FONTE Pura Waschtischarmatur 202985315 ohne Ablaufgarnitur, mattweiß, erhöhte AusführungKLUDI NOVA FONTE Waschtisch-Einhandmischer – filigrane Leichtigkeit für Ihr Bad Die KLUDI NOVA FONTE Waschschüssel-Armatur verbindet klares Design mit durchdachter Funktionalität und schafft so eine ruhige, puristische Atmosphäre am freistehenden Aufsatzwaschbecken. Sie richtet sich gezielt an Nutzer, die eine elegante Lösung für höhere Beckenpositionen suchen und dabei Wert auf präzise Bedienung legen. Puristische Optik trifft komfortable BedienungDer Waschschüsselmischer ist auf die erhöhte Position von Design-Waschbecken abgestimmt und erleichtert damit die tägliche Nutzung. Die Keramik Kartusche sorgt für eine leichtgängige und genaue Regelung von Wassermenge und Temperatur. Die matte weiße Oberfläche setzt einen dezenten Designakzent und passt zu hellen, reduzierten Badkonzepten. Insgesamt bietet die Armatur eine ausgewogene Kombination aus Form und Funktion. Eigenschaften KLUDI NOVA FONTE Pura Einhand-Waschtischmischer mit filigranem Design für eine leichte, elegante Optik1-Loch-Montage mit geschlossenem Metallhebel für einfache BedienungKeramik-Kartusche (PCA) für präzise Wasserregulierung und lange Lebensdauerfester Auslauf mit Strahlregler S-Pointer M18,5 für gleichmäßigen WasserflussDurchfluss ca. 4,5 l/min bei 3 barinkl. flexibler Druckschläuche G3/8, DVGW-zugelassen für einfache InstallationOberfläche mattweiß (53) für dezente, moderne Badgestaltung Entdecken Sie jetzt die KLUDI NOVA FONTE Waschtisch-Einhandmischer und verwandeln Sie Ihr Bad mit zeitloser mattweißer Ästhetik und präziser Bedienung in eine komfortable, hochwertig wirkende Wohlfühloase.348,00 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Höhe waschtischarmatur?
Die Höhe einer Waschtischarmatur kann je nach Modell und Hersteller variieren. Es gibt jedoch einige gängige Standardhöhen, die zwischen 15 und 20 Zoll liegen. Es ist wichtig, die Höhe der Armatur entsprechend der Höhe des Waschbeckens und der persönlichen Vorlieben zu wählen. Eine zu niedrige Armatur kann dazu führen, dass das Wasser nicht gut abläuft, während eine zu hohe Armatur möglicherweise unbequem zu bedienen ist. Bevor man eine neue Waschtischarmatur kauft, sollte man also die genaue Höhe des Waschbeckens messen und sich überlegen, welche Höhe am besten geeignet ist. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Aloni-erhöhte-Waschtischarmatur-Gold
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dornbracht Lissè Waschtischarmatur 3353784500 chrom, erhöhte Ausführung, ohne AblaufgarniturDornbracht Lissè Waschtischarmatur Artikelnummer 3353784500 Ausladung 215 mm starrer Auslauf runder luftangereicherter Strahl Armaturenhöhe 292 mm Höhe bis Luftsprudler 241 mm Bohrungsdurchmesser 35 mm 2x Druckschlauch M 8 x 1 eingeschraubt, dichtheitsgeprüft Durchfluss max. 5,7 l/min bleifrei für den Einsatz an Aufbau-Waschschüsseln651,47 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Dornbracht Lissè Waschtischarmatur 3353784506 platin matt,erhöhte Ausführung,ohne AblaufgarniturDornbracht Lissè Waschtischarmatur Artikelnummer 3353784506 Ausladung 215 mm starrer Auslauf runder luftangereicherter Strahl Armaturenhöhe 292 mm Höhe bis Luftsprudler 241 mm Bohrungsdurchmesser 35 mm 2x Druckschlauch M 8 x 1 eingeschraubt, dichtheitsgeprüft Durchfluss max. 5,7 l/min bleifrei für den Einsatz an Aufbau-Waschschüsseln1042,55 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.