Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für Anza-Monofilament-Application-Pad
Top-Angebote
Produkte zum Begriff Anza-Monofilament-Application-Pad:
-
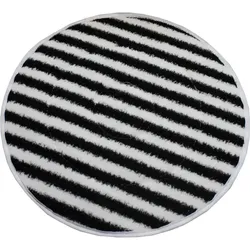
Microfaserpad Xtreme Brush Pad 406 mm 16 Zoll mit Monofilament BorstenstreifenSehr gut geeignet für strukturierte raue Feinsteinzeugböden oder Epoxidharzböden mit grober Einstreuung Das Pad zeichnet sich durch eine hohe Standzeit aus. Die Monofilament Borstenstreifen reinigen Sicherheitsfliesen und Steinreliefböden porentief bis in die Fugen. Die ultra saugstarke Mikrofaser nimmt den gelösten Schmutz blitzschnell auf. Xtreme-Brush-Pads sind geeignet für alle (Sicherheits) Vinyl Bodenbeläge, Sport- und Antigleitböden. Dieses Pad ist nicht zum Reinigen von Teppichen geeignet. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.21,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Neurologische Multifunktionsstimmgabel mit Monofilament ratiomedNeurologische Multifunktionsstimmgabel nach Rydel-Seiffer c 128 Hz/C 64 Hz, mit integrierten Stumpf-Spitz-Prüfelementen, Warm-Kalt-Prüfaufsätzen und ausschwenkbarem Monofilament, Länge ca. 23,5 cm. Besonders gut geeignet für Diabetologen zur Untersuchung der Polyneuropathie, einer Nervenerkrankung, die sich in einer Herabsetzung der Vibrationsempfindlichkeit äußert. Die Stimmgabel aus Edelstahl auf Kunststofffuß überzeugt durch lange Schwingungsdauer, hohe Klangreinheit und dauerhafte Tonstabilität.186,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Anza-Monofilament-Application-Pad:
-
Microfaserpad Xtreme Brush Pad 432 mm 17 Zoll mit Monofilament BorstenstreifenSehr gut geeignet für strukturierte raue Feinsteinzeugböden oder Epoxidharzböden mit grober Einstreuung Das Pad zeichnet sich durch eine hohe Standzeit aus. Die Monofilament Borstenstreifen reinigen Sicherheitsfliesen und Steinreliefböden porentief bis in die Fugen. Die ultra saugstarke Mikrofaser nimmt den gelösten Schmutz blitzschnell auf. Xtreme-Brush-Pads sind geeignet für alle (Sicherheits) Vinyl Bodenbeläge, Sport- und Antigleitböden. Das Pad ist nicht zum Reinigen von Teppichen geeignet. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.30,46 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Microfaserpad Xtreme Brush Pad 406 mm 16 Zoll mit Monofilament BorstenstreifenSehr gut geeignet für strukturierte raue Feinsteinzeugböden oder Epoxidharzböden mit grober Einstreuung Das Pad zeichnet sich durch eine hohe Standzeit aus. Die Monofilament Borstenstreifen reinigen Sicherheitsfliesen und Steinreliefböden porentief bis in die Fugen. Die ultra saugstarke Mikrofaser nimmt den gelösten Schmutz blitzschnell auf. Xtreme-Brush-Pads sind geeignet für alle (Sicherheits) Vinyl Bodenbeläge, Sport- und Antigleitböden. Dieses Pad ist nicht zum Reinigen von Teppichen geeignet. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.21,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Neurologische Multifunktionsstimmgabel mit Monofilament ratiomedNeurologische Multifunktionsstimmgabel nach Rydel-Seiffer c 128 Hz/C 64 Hz, mit integrierten Stumpf-Spitz-Prüfelementen, Warm-Kalt-Prüfaufsätzen und ausschwenkbarem Monofilament, Länge ca. 23,5 cm. Besonders gut geeignet für Diabetologen zur Untersuchung der Polyneuropathie, einer Nervenerkrankung, die sich in einer Herabsetzung der Vibrationsempfindlichkeit äußert. Die Stimmgabel aus Edelstahl auf Kunststofffuß überzeugt durch lange Schwingungsdauer, hohe Klangreinheit und dauerhafte Tonstabilität.186,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Anza-Monofilament-Application-Pad
-
Zellamed Monofilament Typ 1, Standard, feststehend 700875Monofilament Typ 1 – Standard, feststehend, 14,5 cm – Screening diabetischer Neuropathie Das Monofilament Typ 1 von ratiomed ist ein einfaches, kostengünstiges und standardisiertes Diagnoseinstrument zum Screening der diabetischen peripheren Neuropathie (DPN) in der Arztpraxis. Es entspricht dem international anerkannten Semmes-Weinstein-Standard: Der kalibrierte Nylonfaden knickt bei einem definierten Aufdruckdruck von 10 Gramm ab – ein gesunder Patient sollte diesen Druck spüren, ein Neuropathie-Patient häufig nicht. Diabetiker sollten laut Fachgesellschaften mindestens einmal jährlich auf Neuropathie untersucht werden, da eine gestörte Schutzempfindung am Fuß das Risiko für Druckstellen, Ulzera und in der Folge Amputationen erheblich erhöht. Der Monofilamenttest ist dabei ein anerkanntes Screeningverfahren: nicht-invasiv, schmerzlos, innerhalb weniger Minuten durchführbar und ohne Zusatzgeräte nutzbar. Er ergänzt andere neuropathische Untersuchungsmethoden wie die Stimmgabelprüfung nach Rydel-Seiffer. Das Typ-1-Modell hat eine feststehende, nicht klappbare Bauform (Länge ca. 14,5 cm) und eignet sich für den täglichen Praxisgebrauch in der Allgemeinmedizin, Diabetologie, Inneren Medizin und Podologie. Produktmerkmale auf einen Blick Semmes-Weinstein-Standard – kalibrierter Nylonfaden, 10 g Aufdruckkraft Screening der diabetischen peripheren Neuropathie (DPN) Typ 1 – Standard, feststehend (feste Länge, nicht klappbar) Länge ca. 14,5 cm Nicht-invasiv, schmerzlos, schnell durchführbar Kein Zusatzgerät oder Stromquelle erforderlich Für Allgemeinmedizin, Diabetologie, Innere Medizin, Podologie Marke: ratiomed (Megro) Technische Daten Bezeichnung Monofilament Typ 1, Standard, feststehend Länge ca. 14,5 cm Bauform Feststehend (nicht klappbar) Teststandard Semmes-Weinstein, 10 g Aufdruckkraft Filamentmaterial Nylon Indikation Screening diabetische periphere Neuropathie (DPN) Anwendung Mehrwegprodukt Marke ratiomed Hersteller Zellamed Anwendung Patienten über den Test aufklären und die Methode vorab an einer nicht betroffenen Körperstelle (z. B. Handrücken) demonstrieren. Patienten die Augen schließen lassen. Monofilament senkrecht auf die Haut aufsetzen (plantare Testpunkte: Großzehe, 1. und 5. Metatarsalköpfchen sowie weitere definierte Stellen gemäß Praxisprotokoll). Ausreichend Druck aufbringen, bis der Faden abknickt (ca. 1–1,5 Sekunden Hautkontakt). Nicht über Ulzera, Schwielen, Narben oder nekrotisches Gewebe testen. Patienten fragen: „Spüren Sie etwas?" – Antwort „Ja" = Empfindung vorhanden, keine Antwort oder „Nein" = Empfindungsverlust an dieser Stelle. Ergebnis dokumentieren: „+" = Empfindung vorhanden, „−" = kein Empfinden. Patienten mit fehlendem Empfinden an einem oder mehreren Testpunkten gelten als Risikopatienten – weiterführende Diagnostik und engmaschige Kontrolle einleiten. Häufig gestellte Fragen (FAQ) Was ist der Unterschied zwischen Monofilament Typ 1 (feststehend) und Typ 2 (klappbar)? Typ 1 hat eine feste, nicht veränderliche Form mit einem stabilen Griff – ideal für den permanenten Einsatz in der Praxis. Typ 2 ist klappbar und lässt sich platzsparend zusammenlegen, was ihn für den mobilen Einsatz (Hausbesuche, Pflegeeinrichtungen) praktischer macht. Die diagnostische Funktion beider Typen ist identisch. Warum wird der Monofilamenttest bei Diabetikern empfohlen? Die diabetische periphere Neuropathie führt zum Verlust der Schutzempfindung an den Füßen. Patienten bemerken Druckstellen, kleine Verletzungen oder beginnende Ulzera häufig nicht rechtzeitig. Der jährliche Monofilamenttest ermöglicht eine frühe Risikoidentifikation und kann damit die Entstehung von diabetischen Fußulzera und in der Folge Amputationen verhindern. Fachgesellschaften empfehlen die jährliche Testung bei allen Diabetikern. An welchen Stellen am Fuß wird das Monofilament angewendet? Standardisiert werden mindestens die Großzehe (plantar), das 1. und das 5. Metatarsalköpfchen geprüft. Erweiterte Protokolle umfassen bis zu 10 Testpunkte pro9,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.