Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie kann man die Baumhöhe berechnen?
Die Baumhöhe kann auf verschiedene Arten berechnet werden. Eine Möglichkeit ist die Verwendung eines Höhenmessgeräts, wie zum Beispiel eines Lasermessgeräts oder eines Theodoliten. Hierbei wird der Winkel zwischen dem Boden und der Spitze des Baums gemessen und mit der Entfernung zum Baum multipliziert, um die Höhe zu berechnen. Eine andere Methode ist die Verwendung von trigonometrischen Berechnungen, bei der der Abstand zum Baum und der Winkel zwischen dem Boden und der Spitze des Baums gemessen werden. **

Ähnliche Suchbegriffe für Baumhöhe
Top-Angebote
Produkte zum Begriff Baumhöhe:
-
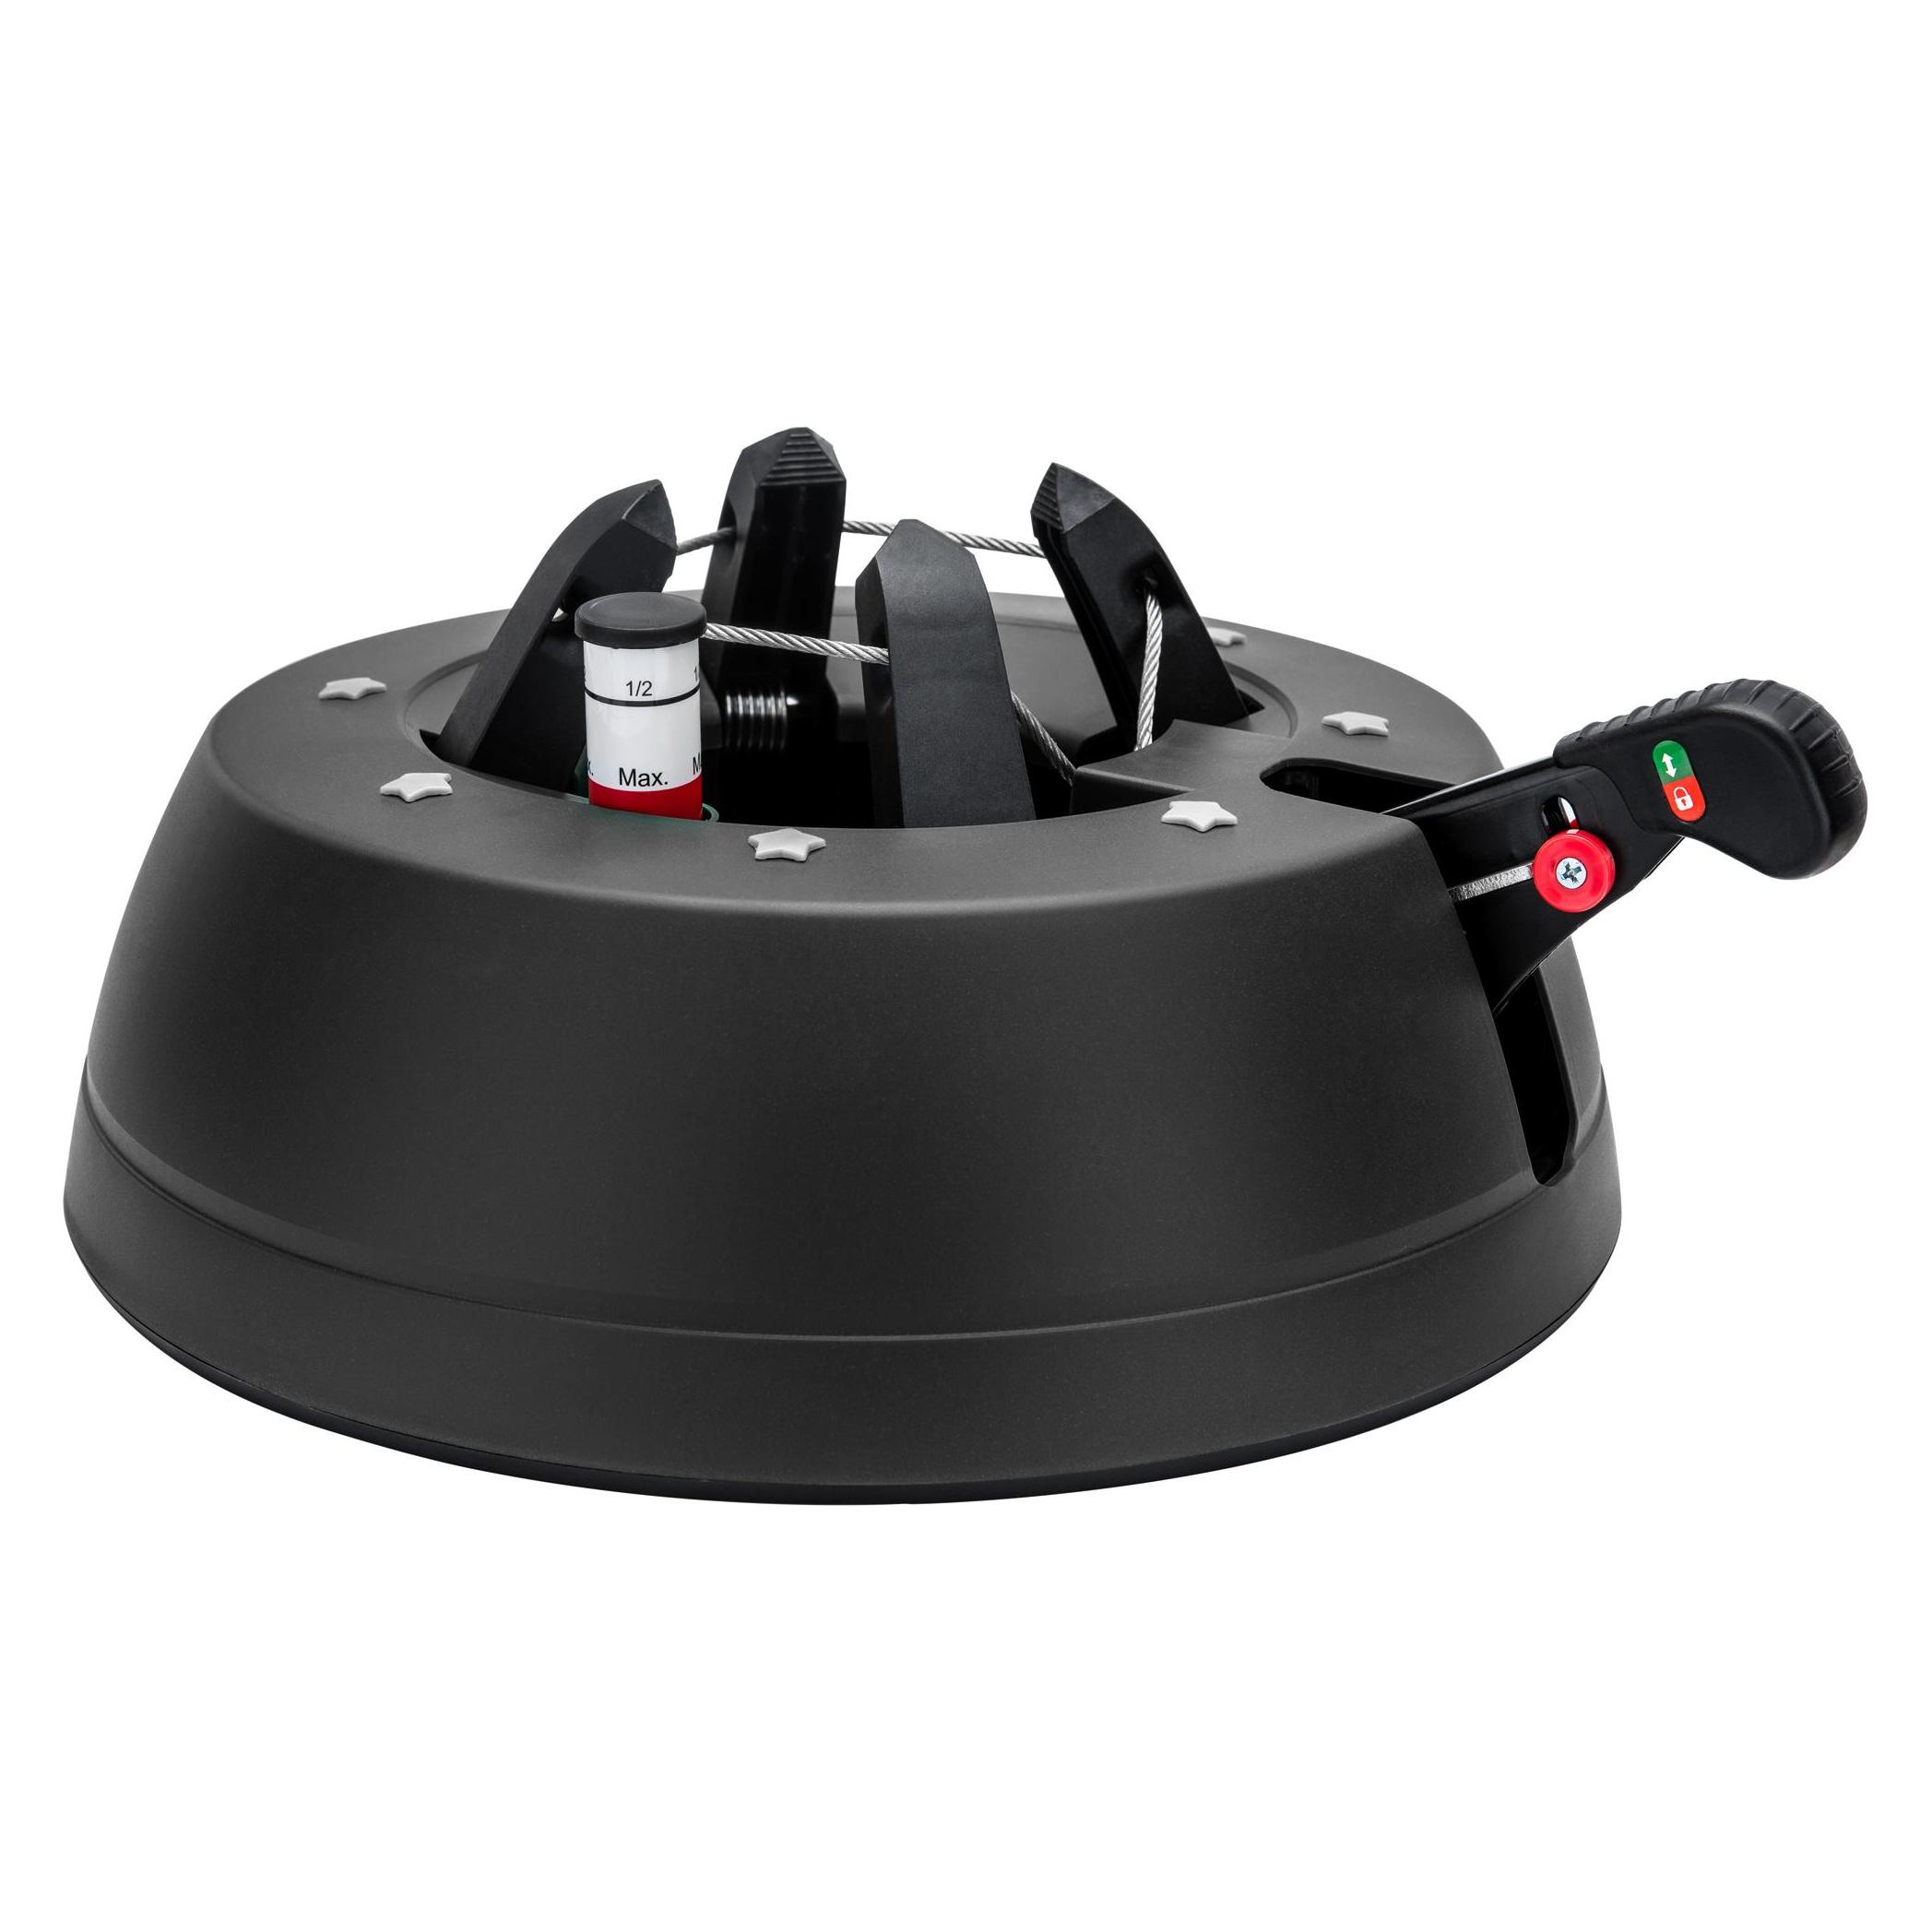
F-H-S International F180 Weihnachtsbaumständer Baumhöhe (max.) 1.8 mFHS Baumständer "Quick Fix 180" Baum in den Ständer stellen - Baum ausrichten - Hebel zur Seite schieben - Sicherung umlegen patentiert zum Schluss Wasser einfüllen - fertig! mit Skala zeigt das Maximum an, ab dem Wasser nachgefüllt werden sollte, und ein STOP, sobald der Maximalstand beim Befüllen erreicht ist. Schäden durch Übergießen des Christbaumständers gehören der Vergangenheit an23,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
FHS Christbaumständer Star-Max® SELECT 5 für Baumhöhe 4,5m grünDer Christbaumständer ist der Star-Max SELECT 5 (Modell 450SEL) der Firma F-H-S International. Er eignet sich für Weihnachtsbäume bis zu einer Höhe von etwa 4,5 m und hat eine Standfläche von circa 50 cm Durchmesser bei einem Gewicht von rund 9 kg. Der Ständer ist für Baumstämme mit einem Durchmesser von 5 bis 17 cm konzipiert und verfügt über einen Wassertank mit einem Fassungsvermögen von bis zu 6,8 Litern. Ausgestattet ist der Star-Max SELECT 5 mit einer Fußhebelfunktion, die das Einsetzen und Fixieren des Baums erleichtert, sowie mit einer Einseiltechnik, die für eine stabile und gleichmäßige Halterung sorgt. Besonders praktisch ist die patentierte LED-Füllstandsanzeige, die den Wasserstand im Tank jederzeit sichtbar macht. Der Ständer ist kindergesichert, komplett im Kunststoffgehäuse gefertigt und nach GS-Standards zertifiziert sowie schadstoffgeprüft durch den TÜV Thüringen. Dank dieser Funktionen bietet der Star-Max SELECT 5 eine einfache Handhabung, sichere Baumfixierung und sorgt dafür, dass der Baum über die gesamte Weihnachtszeit frisch bleibt.81,76 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Baumhöhe:
-
FHS Christbaumständer Start 3 Baumhöhe 3m anthrazitDer Christbaumständer "Start 3" ist ein praktischer und benutzerfreundlicher Ständer für Weihnachtsbäume. Er verfügt über eine Fußhebel- und Einseiltechnik, die das Aufstellen und Fixieren des Baumes einfach und mühelos macht. Der Christbaumständer "Start 3" ist für Weihnachtsbäume mit einem Stammdurchmesser von 3-13 cm geeignet. Dadurch bietet er eine breite Anwendungspalette und kann verschiedene Baumgrößen sicher halten. Ein wichtiger Sicherheitsaspekt ist die Kindersicherung, die verhindert, dass Kinder den Ständer versehentlich öffnen oder der Baum instabil wird. Der Christbaumständer verfügt über einen Wassertank mit einem Fassungsvermögen von 3 Litern. Die sichtbare Wasserstandsanzeige ermöglicht es, den Wasserstand im Ständer leicht zu kontrollieren und sicherzustellen, dass der Baum ausreichend mit Wasser versorgt ist, um seine Frische und Haltbarkeit zu erhalten. Zum Entleeren des Christbaumständers gibt es eine Öffnung, die das Ablassen des Wassers nach Weihnachten erleichtert und die Reinigung des Ständers ermöglicht. Der Christbaumständer "Start 3" hat eine Standfläche von 370 mm, was eine stabile Basis für den Baum bietet. Das Gewicht des Ständers beträgt 5,0 kg, was zusätzlich zur Stabilität beiträgt. Insgesamt ist der Christbaumständer "Start 3" eine praktische und zuverlässige Lösung, um den Weihnachtsbaum sicher und einfach aufzustellen. Die Kombination aus Fußhebel- und Einseiltechnik, die Kindersicherung und die Möglichkeit, den Wasserstand zu überprüfen, machen ihn zu einer benutzerfreundlichen Wahl für die festliche Weihnachtszeit.39,43 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie kann man die Baumhöhe berechnen?
Die Baumhöhe kann auf verschiedene Arten berechnet werden. Eine Möglichkeit ist die Verwendung eines Höhenmessgeräts, wie zum Beispiel eines Lasermessgeräts oder eines Theodoliten. Hierbei wird der Winkel zwischen dem Boden und der Spitze des Baums gemessen und mit der Entfernung zum Baum multipliziert, um die Höhe zu berechnen. Eine andere Methode ist die Verwendung von trigonometrischen Berechnungen, bei der der Abstand zum Baum und der Winkel zwischen dem Boden und der Spitze des Baums gemessen werden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Baumhöhe
-
F-H-S International F180 Weihnachtsbaumständer Baumhöhe (max.) 1.8 mFHS Baumständer "Quick Fix 180" Baum in den Ständer stellen - Baum ausrichten - Hebel zur Seite schieben - Sicherung umlegen patentiert zum Schluss Wasser einfüllen - fertig! mit Skala zeigt das Maximum an, ab dem Wasser nachgefüllt werden sollte, und ein STOP, sobald der Maximalstand beim Befüllen erreicht ist. Schäden durch Übergießen des Christbaumständers gehören der Vergangenheit an23,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
FHS Christbaumständer Star-Max® SELECT 5 für Baumhöhe 4,5m grünDer Christbaumständer ist der Star-Max SELECT 5 (Modell 450SEL) der Firma F-H-S International. Er eignet sich für Weihnachtsbäume bis zu einer Höhe von etwa 4,5 m und hat eine Standfläche von circa 50 cm Durchmesser bei einem Gewicht von rund 9 kg. Der Ständer ist für Baumstämme mit einem Durchmesser von 5 bis 17 cm konzipiert und verfügt über einen Wassertank mit einem Fassungsvermögen von bis zu 6,8 Litern. Ausgestattet ist der Star-Max SELECT 5 mit einer Fußhebelfunktion, die das Einsetzen und Fixieren des Baums erleichtert, sowie mit einer Einseiltechnik, die für eine stabile und gleichmäßige Halterung sorgt. Besonders praktisch ist die patentierte LED-Füllstandsanzeige, die den Wasserstand im Tank jederzeit sichtbar macht. Der Ständer ist kindergesichert, komplett im Kunststoffgehäuse gefertigt und nach GS-Standards zertifiziert sowie schadstoffgeprüft durch den TÜV Thüringen. Dank dieser Funktionen bietet der Star-Max SELECT 5 eine einfache Handhabung, sichere Baumfixierung und sorgt dafür, dass der Baum über die gesamte Weihnachtszeit frisch bleibt.81,76 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
FHS Christbaumständer Start 1 schwarz Durchmesser 325 mm Baumhöhe 2 mDer Christbaumständer Start 1 bietet eine stabile Basis für Ihren Weihnachtsbaum. Er ist für Bäume bis zu einer bestimmten Höhe geeignet und sorgt für sicheren Halt. Die schwarze Farbe verleiht ihm ein klassisches Aussehen, das sich gut in jede Weihnachtsdekoration einfügt. Ideal für den Einsatz in Innenräumen, um Ihren Baum sicher und fest zu positionieren.26,11 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
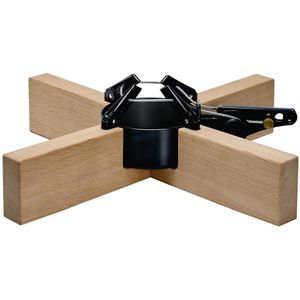
Krinner Weihnachtsbaumständer 95020, Kopenhagen schwarz, bis 2,5 m Baumhöhe, aus Holz & MetallPraktischer Fußhebel für müheloses Fixieren des Baumes ohne Bücken, mit verbessertem, leicht zu bedienendem Antirutsch-Fußpedal Rundum-Einseil-Technik mit patentiertem Sicherheitsgurt garantiert sicheren Halt und gleichmäßigen Druck an jeder Stammform Für Stämme bis 12cm Durchmesser geeignet Verwendet robustes Eichenholz mit schwarzer Metallfassung - modern, minimalistisch und natürlich Design und stabile Verarbeitung sorgen für soliden Stand des Baums Passt zu jedem Einrichtungsstil, egal ob urban oder gemütlich-ländlich Maße 50 x 12 cm (ØxH), Gewicht 3,5 kg Merkmale: Ausführung: mit Fußhebel Baumhöhe: 2.50 m158,00 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.