Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für Belastungsgrenze
Top-Angebote
Produkte zum Begriff Belastungsgrenze:
-
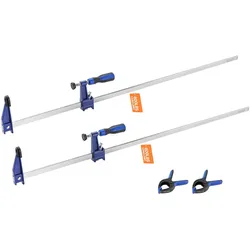
VEVOR Stangenklemmen für Holzbearbeitung 4 Stk. 914 mm Öffnung, feststellbare F-Klemme mit 272 kg Belastungsgrenze, 63,5 mm Tiefe, Gusseisen & Kohlenstoffstahl, einfach zu bedienen, MetallbearbeitungVEVOR Stangenklemmen für Holzbearbeitung 4 Stk. 914 mm Öffnung, feststellbare F-Klemme mit 272 kg Belastungsgrenze, 63,5 mm Tiefe, Gusseisen & Kohlenstoffstahl, einfach zu bedienen, Metallbearbeitung Hochwertige Materialien Große Öffnung 272 kg Belastungsgrenze Einfach zu bedienen Verlängerte Stange 90° Innenwinkel-Design Tiefe: 2-1/2 Zoll / 63,5 mm, Menge: 4 Stk., Backenöffnung: 36 Zoll / 91,4 cm, Farbe: Schwarz + Blau,Artikelmodellnummer: FCA36-4P, Kapazität: 600 lbs / 272 kg, Produktabmessungen: 39,96 x 4,33 x 1,10 Zoll / 101,5 x 11 x 2,8 cm36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
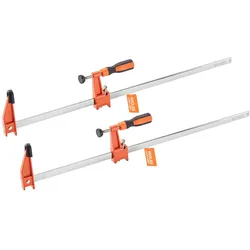
VEVOR Stangenklemmen für Holzbearbeitung 2 Stk. 60,96 cm Öffnung, feststellbare F-Klemme mit 272 kg Belastungsgrenze, 63,5 mm Tiefe, Gusseisen & Kohlenstoffstahl, einfach zu bedienen, MetallbearbeitungVEVOR Stangenklemmen für Holzbearbeitung 2 Stk. 60,96 cm Öffnung, feststellbare F-Klemme mit 272 kg Belastungsgrenze, 63,5 mm Tiefe, Gusseisen & Kohlenstoffstahl, einfach zu bedienen, Metallbearbeitung Hochwertige Materialien Große Öffnung 272 kg Belastungsgrenze Einfach zu bedienen Verlängerte Stange 90° Innenwinkel-Design Tiefe: 2-1/2 Zoll / 63,5 mm, Menge: 2 Stk., Backenöffnung: 24 Zoll / 60,96 cm, Farbe: Orange + Schwarz,Artikelmodellnummer: FCA24-2p, Kapazität: 600 lbs / 272 kg, Produktabmessungen: 27,95 x 4,33 x 0,98 Zoll / 71 x 11 x 2,5 cm18,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
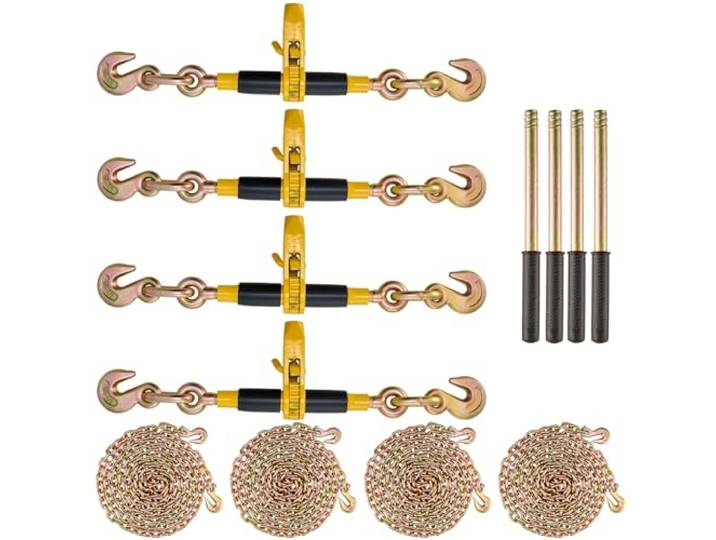
VEVOR Ratschen-Kettenbinder, 5/16 -3/8 Schwerlast-Lastbinder, mit G80-Ketten,3220 kg, sichere Belastungsgrenze, arbeitssparender Anti-Rutsch-Griff, für Tieflader-LKW-Anhänger, 4 StückVEVOR Ratschen-Kettenbinder, 5/16 -3/8 Schwerlast-Lastbinder, mit G80-Ketten,3220 kg, sichere Belastungsgrenze, arbeitssparender Anti-Rutsch-Griff, für Tieflader-LKW-Anhänger, 4 Stück. Arbeitssparender Betrieb: Machen Sie sich bereit für mehr Länge! 40 cm lange Griffe sorgen für Hebelwirkung und Ratschengriffe erhöhen die Hebelwirkung. Der gerändelte Metallgriff und der konkav-konvexe Gummigriff sorgen für einen rutschfesten Effekt, der angenehm zu greifen und einfach zu bedienen ist. Gebaut für harte Einsätze: Der Lastenbinderhaken ist aus Gussstahl gefertigt und bietet eine stärkere Tragfähigkeit. Die Oberfläche ist beschichtet, um Rost vorzubeugen. Arbeitslastgrenze: 7.100 lbs, Bruchfestigkeit: 28.400 lbs. Anwendbar für 5/16-Zoll- und 3/8-Zoll-Ketten. 5/16\ G80-Kette, Arbeitslastgrenze: 4700 lbs, Bruchfestigkeit: 18800 lbs. 3/8\ G80-Kette, Arbeitslastgrenze: 7100 lbs, Bruchfestigkeit: 28400 lbs. Einfache Aufbewahrung: Machen Sie sich keine Sorgen über die Aufbewahrung. Lagerungsprobleme gehören der Vergangenheit an. Der Griff verfügt über eine patentierte abnehmbare Struktur, die durch einfaches Entfernen des Griffs in einem engen Raum des LKWs verstaut werden kann. Es gilt auch für Güterwagenspanner. Sicherheit steht bei uns an erster Stelle: Der Rucksack wurde im Hinblick auf Ihre Sicherheit entsprechend bewertet und verfügt über eine Anti-Fall-Markierung, um Ihre Füße vor Stößen zu schützen. Das verbesserte Design des externen Schalters ist arbeitssparender und klemmt Ihre Hände nicht ein. Der geschmiedete Greifer mit 360-Grad-Drehung sorgt für maximale Haltbarkeit und Zuverlässigkeit. Anwendbar auf mehrere Szenarien: Unsere Ratschenbinder sind für die Ladungssicherung bei Kettenbindungsanwendungen im Transportwesen, in der Industrie und in der Landwirtschaft sowie für die Ladungssicherung in der Schifffahrtsindustrie, in der Landwirtschaft und bei Außendiensten konzipiert. Erfüllt alle CVSA-, DOT-, NACM- und FMCSA-Anforderungen. Achtung: Dieser Lastenbinder ist nicht für das Heben über Kopf ausgelegt oder zugelassen. Farbe:Gelb239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **


Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was bedeutet Belastungsgrenze?
Was bedeutet Belastungsgrenze? Die Belastungsgrenze bezieht sich auf den Punkt, an dem eine Person oder eine Struktur nicht mehr in der Lage ist, eine bestimmte Belastung zu bewältigen, sei es physisch, emotional oder mental. Es ist der Moment, an dem die Ressourcen erschöpft sind und weitere Belastungen zu negativen Konsequenzen führen können. Die Belastungsgrenze variiert von Person zu Person und hängt von verschiedenen Faktoren wie Stressbewältigungsfähigkeiten, körperlicher Gesundheit und psychischer Stabilität ab. Es ist wichtig, die eigenen Grenzen zu erkennen und rechtzeitig Maßnahmen zu ergreifen, um Überlastung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Belastungsgrenze:
-
Kfz-Versicherung, Fachbücher von Robert Koch, Roland BeckmannDas Fachbuch "Kraftfahrtversicherung" aus der renommierten Reihe des Bruck/Möller bietet eine umfassende und tiefgehende Kommentierung des Versicherungsvertragsrechts, insbesondere im Bereich der Kraftfahrtversicherung. Mit nahezu 12.000 Seiten ist es der umfangreichste Grokommentar zum Versicherungsvertragsgesetz (VVG) und behandelt sowohl die Rechtslage als auch praxisrelevante Allgemeine Versicherungsbedingungen. Die 10. Auflage bringt nicht nur eine Anpassung der Bandzuschnitte mit sich, sondern auch eine detaillierte Kommentierung der aktuellen gesetzlichen Bestimmungen, einschliesslich der Kfz-Haftpflicht- und Kaskoversicherung sowie der Kfz-Umweltschadenversicherung. Die Autoren, Robert Koch und Michael Beckmann, garantieren höchste fachliche Kompetenz und Objektivität, um sowohl Streitfragen zu klären als auch zur Rechtsfortbildung beizutragen. Dieses Werk ist somit ein unverzichtbares Nachschlagewerk für Fachleute im Bereich des Versicherungsrechts.399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Stangenklemmen Holzbearbeitung 2 Stk. 914 mm Öffnung, feststellbare F-Klemme mit 272 kg Belastungsgrenze, 63,5 mm Tiefe, Gusseisen & Kohlenstoffstahl, einfach zu bedienen, MetallbearbeitungVEVOR Stangenklemmen Holzbearbeitung 2 Stk. 914 mm Öffnung, feststellbare F-Klemme mit 272 kg Belastungsgrenze, 63,5 mm Tiefe, Gusseisen & Kohlenstoffstahl, einfach zu bedienen, Metallbearbeitung Hochwertige Materialien Große Öffnung 272 kg Belastungsgrenze Einfach zu bedienen Verlängerte Stange 90° Innenwinkel-Design Tiefe: 2-1/2 Zoll / 63,5 mm, Menge: 2 Stk., Backenöffnung: 36 Zoll / 91,4 cm, Farbe: Schwarz + Blau,Artikelmodellnummer: FCA36-2p&Y, Kapazität: 600 lbs / 272 kg, Produktabmessungen: 39,96 x 4,33 x 1,10 Zoll / 101,5 x 11 x 2,8 cm21,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Stangenklemmen für Holzbearbeitung 4 Stk. 914 mm Öffnung, feststellbare F-Klemme mit 272 kg Belastungsgrenze, 63,5 mm Tiefe, Gusseisen & Kohlenstoffstahl, einfach zu bedienen, MetallbearbeitungVEVOR Stangenklemmen für Holzbearbeitung 4 Stk. 914 mm Öffnung, feststellbare F-Klemme mit 272 kg Belastungsgrenze, 63,5 mm Tiefe, Gusseisen & Kohlenstoffstahl, einfach zu bedienen, Metallbearbeitung Hochwertige Materialien Große Öffnung 272 kg Belastungsgrenze Einfach zu bedienen Verlängerte Stange 90° Innenwinkel-Design Tiefe: 2-1/2 Zoll / 63,5 mm, Menge: 4 Stk., Backenöffnung: 36 Zoll / 91,4 cm, Farbe: Schwarz + Blau,Artikelmodellnummer: FCA36-4P, Kapazität: 600 lbs / 272 kg, Produktabmessungen: 39,96 x 4,33 x 1,10 Zoll / 101,5 x 11 x 2,8 cm36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Stangenklemmen für Holzbearbeitung 2 Stk. 60,96 cm Öffnung, feststellbare F-Klemme mit 272 kg Belastungsgrenze, 63,5 mm Tiefe, Gusseisen & Kohlenstoffstahl, einfach zu bedienen, MetallbearbeitungVEVOR Stangenklemmen für Holzbearbeitung 2 Stk. 60,96 cm Öffnung, feststellbare F-Klemme mit 272 kg Belastungsgrenze, 63,5 mm Tiefe, Gusseisen & Kohlenstoffstahl, einfach zu bedienen, Metallbearbeitung Hochwertige Materialien Große Öffnung 272 kg Belastungsgrenze Einfach zu bedienen Verlängerte Stange 90° Innenwinkel-Design Tiefe: 2-1/2 Zoll / 63,5 mm, Menge: 2 Stk., Backenöffnung: 24 Zoll / 60,96 cm, Farbe: Orange + Schwarz,Artikelmodellnummer: FCA24-2p, Kapazität: 600 lbs / 272 kg, Produktabmessungen: 27,95 x 4,33 x 0,98 Zoll / 71 x 11 x 2,5 cm18,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Belastungsgrenze
-
VEVOR Ratschen-Kettenbinder, 5/16 -3/8 Schwerlast-Lastbinder, mit G80-Ketten,3220 kg, sichere Belastungsgrenze, arbeitssparender Anti-Rutsch-Griff, für Tieflader-LKW-Anhänger, 4 StückVEVOR Ratschen-Kettenbinder, 5/16 -3/8 Schwerlast-Lastbinder, mit G80-Ketten,3220 kg, sichere Belastungsgrenze, arbeitssparender Anti-Rutsch-Griff, für Tieflader-LKW-Anhänger, 4 Stück. Arbeitssparender Betrieb: Machen Sie sich bereit für mehr Länge! 40 cm lange Griffe sorgen für Hebelwirkung und Ratschengriffe erhöhen die Hebelwirkung. Der gerändelte Metallgriff und der konkav-konvexe Gummigriff sorgen für einen rutschfesten Effekt, der angenehm zu greifen und einfach zu bedienen ist. Gebaut für harte Einsätze: Der Lastenbinderhaken ist aus Gussstahl gefertigt und bietet eine stärkere Tragfähigkeit. Die Oberfläche ist beschichtet, um Rost vorzubeugen. Arbeitslastgrenze: 7.100 lbs, Bruchfestigkeit: 28.400 lbs. Anwendbar für 5/16-Zoll- und 3/8-Zoll-Ketten. 5/16\ G80-Kette, Arbeitslastgrenze: 4700 lbs, Bruchfestigkeit: 18800 lbs. 3/8\ G80-Kette, Arbeitslastgrenze: 7100 lbs, Bruchfestigkeit: 28400 lbs. Einfache Aufbewahrung: Machen Sie sich keine Sorgen über die Aufbewahrung. Lagerungsprobleme gehören der Vergangenheit an. Der Griff verfügt über eine patentierte abnehmbare Struktur, die durch einfaches Entfernen des Griffs in einem engen Raum des LKWs verstaut werden kann. Es gilt auch für Güterwagenspanner. Sicherheit steht bei uns an erster Stelle: Der Rucksack wurde im Hinblick auf Ihre Sicherheit entsprechend bewertet und verfügt über eine Anti-Fall-Markierung, um Ihre Füße vor Stößen zu schützen. Das verbesserte Design des externen Schalters ist arbeitssparender und klemmt Ihre Hände nicht ein. Der geschmiedete Greifer mit 360-Grad-Drehung sorgt für maximale Haltbarkeit und Zuverlässigkeit. Anwendbar auf mehrere Szenarien: Unsere Ratschenbinder sind für die Ladungssicherung bei Kettenbindungsanwendungen im Transportwesen, in der Industrie und in der Landwirtschaft sowie für die Ladungssicherung in der Schifffahrtsindustrie, in der Landwirtschaft und bei Außendiensten konzipiert. Erfüllt alle CVSA-, DOT-, NACM- und FMCSA-Anforderungen. Achtung: Dieser Lastenbinder ist nicht für das Heben über Kopf ausgelegt oder zugelassen. Farbe:Gelb239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was bedeutet Belastungsgrenze?
Was bedeutet Belastungsgrenze? Die Belastungsgrenze bezieht sich auf den Punkt, an dem eine Person oder eine Struktur nicht mehr in der Lage ist, eine bestimmte Belastung zu bewältigen, sei es physisch, emotional oder mental. Es ist der Moment, an dem die Ressourcen erschöpft sind und weitere Belastungen zu negativen Konsequenzen führen können. Die Belastungsgrenze variiert von Person zu Person und hängt von verschiedenen Faktoren wie Stressbewältigungsfähigkeiten, körperlicher Gesundheit und psychischer Stabilität ab. Es ist wichtig, die eigenen Grenzen zu erkennen und rechtzeitig Maßnahmen zu ergreifen, um Überlastung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.