Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **


Ähnliche Suchbegriffe für Boho
Top-Angebote
Produkte zum Begriff Boho:
-
Vase BOHODer geschmackvolle Schuhkipper KLAPPI ist nicht nur schön sondern auch sehr praktisch. Hinter den fünf Klappen ist Platz für 15 Paar Schuhe und die Front ist verspiegelt. Passend dazu ist die harmonische, natürliche Buche Nachbildung des Korpus.3,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
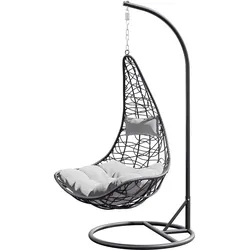
HÄNGESESSEL BohoMaße: - Breite: 95 cm, - Breite der Sitzfläche: 80 cm, - Höhe: 195 cm, - Höhe der Sitzfläche: 116 cm. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details: - Stahlskelett – gewährleistet Sicherheit und Haltbarkeit, - Korb aus Kunststoff, - Elemente in der Farbe Silber aus rostfreier Stahl, - Es wird empfohlen den Sessel vor verschiedenen Wetterbedingungen, wie Regen, Frost und Schnee zu schützen, - Kinder sollten den Sessel nich ohne Aufsicht Ihrer Eltern nutzen, - Maximale Traglast: 110 kg, - Kissen mit Reißverschluss (der Bezug ist nicht abnehmbar) - 100% Polyester, - Das Material des Kissenbezugs ist sehr widerstandsfähig gegen Witterungseinflüsse (wasserdicht) und Farbverlust (geschützt gegen UV-Strahlung), - Einfach zu reinigen, - Einfach zu montieren, - Eignet sich hervorragend für die Terrasse, den Balkon, den Garten oder im Haus, - Montageelemente sind im Lieferumfang enthalten, - Bei dauerhafter Verwendung des Produkts im Freien wird empfohlen, den Metallrahmen mit einem Korrosionsschutzmittel zu behandeln, - Schaukeln ist nicht gestattet. Gewährleistung: - 24 Monate.205,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
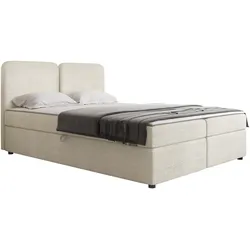
BOXBETT Boho - H3Maße: 140: - Breite: 140 cm, Höhe: 104 cm, Länge: 207 cm, Schlaffläche 140x200 cm, - Abmessungen des Bettkastens (das Bett hat zwei): Breite: 67 cm, Höhe: 25,5 cm, Länge: 197 cm, 160: - Breite: 160 cm, Höhe: 104 cm, Länge: 207 cm, Schlaffläche 160x200 cm, - Abmessungen des Bettkastens (das Bett hat zwei): Breite: 77 cm, Höhe: 25,5 cm, Länge: 197 cm, 180: - Breite: 180 cm, Höhe: 104 cm, Länge: 207 cm, Schlaffläche 180x200 cm, - Abmessungen des Bettkastens (das Bett hat zwei): Breite: 87 cm, Höhe: 25,5 cm, Länge: 197 cm, Alle Maße sind ca. Maße. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details Bett: - Konstruktion: Laminatplatte 16 mm + Spanplatte 18 mm + Fichtenholz, - Kopfteil: Spanplatte 15 mm + Fichtenholz + Schaumstoff T18 (Dicke: 5 cm), - Bett im Standard mit zwei Bettkästen für die Bettwäsche auf beiden Seiten des Bettes (max. Belastung pro Seite: 15 kg). Durch Federn wird das Aufklappen erleichtert, - Hauptmatratze: Bonellfederkern + Schaumstoff T25 (Dicke: 3 cm), Härtegrad: H3, - Maximale Belastung: 200 kg, - Kunststofffüße in der Farbe Schwarz, - Bett ist nicht freistehend (Rücken mit dem Stoff „Wigofil“ überzogen). Details Topper Mandula (im Set enthalten): - Höhe: 2 cm, - Bezug gesteppt, - mit 4 Gummibänder, - Schaumstoff PU 20 mm, - Microfibre 82 gsm, - Einlage 35 gsm, - Polyester gestrickt 200 gsm, - Polsterwatte 100 gsm. Gewährleistung: - 24 Monate.805,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **


Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Boho:
-
Trixie Kratzbaum Boho & Tipi Boho und Kuschelbettchen Boho - Vorteils-PaketTRIXIE Kratzbaum Boho Jute: ø 6 mm/hochwertiger Webstoff (Baumwolle/Jute)/Plüsch (Polyester): 300 g/m2 mit abnehmbarem Kuschelbett: Handwäsche dicke, schwere Bodenplatte Farbe: beige Entdecken Sie das TRIXIE Tipi Boho – den stilvollen Wohlfühlort ..136,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trixie Kratzbaum Boho & Höhle Boho und Kuschelbettchen Boho - Vorteils-PaketTRIXIE Kratzbaum Boho Filippo Bohemian Style Kratzbaum – Wohnliches Design für deine Katze Dieser Kratzbaum vereint stilvolles Design mit durchdachter Funktionalität und wird so zum Highlight in deinem Zuhause. In erdigen Beigetönen gehalten und ..205,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vase BOHODer geschmackvolle Schuhkipper KLAPPI ist nicht nur schön sondern auch sehr praktisch. Hinter den fünf Klappen ist Platz für 15 Paar Schuhe und die Front ist verspiegelt. Passend dazu ist die harmonische, natürliche Buche Nachbildung des Korpus.3,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
HÄNGESESSEL BohoMaße: - Breite: 95 cm, - Breite der Sitzfläche: 80 cm, - Höhe: 195 cm, - Höhe der Sitzfläche: 116 cm. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details: - Stahlskelett – gewährleistet Sicherheit und Haltbarkeit, - Korb aus Kunststoff, - Elemente in der Farbe Silber aus rostfreier Stahl, - Es wird empfohlen den Sessel vor verschiedenen Wetterbedingungen, wie Regen, Frost und Schnee zu schützen, - Kinder sollten den Sessel nich ohne Aufsicht Ihrer Eltern nutzen, - Maximale Traglast: 110 kg, - Kissen mit Reißverschluss (der Bezug ist nicht abnehmbar) - 100% Polyester, - Das Material des Kissenbezugs ist sehr widerstandsfähig gegen Witterungseinflüsse (wasserdicht) und Farbverlust (geschützt gegen UV-Strahlung), - Einfach zu reinigen, - Einfach zu montieren, - Eignet sich hervorragend für die Terrasse, den Balkon, den Garten oder im Haus, - Montageelemente sind im Lieferumfang enthalten, - Bei dauerhafter Verwendung des Produkts im Freien wird empfohlen, den Metallrahmen mit einem Korrosionsschutzmittel zu behandeln, - Schaukeln ist nicht gestattet. Gewährleistung: - 24 Monate.205,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Boho
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BOXBETT Boho - H3Maße: 140: - Breite: 140 cm, Höhe: 104 cm, Länge: 207 cm, Schlaffläche 140x200 cm, - Abmessungen des Bettkastens (das Bett hat zwei): Breite: 67 cm, Höhe: 25,5 cm, Länge: 197 cm, 160: - Breite: 160 cm, Höhe: 104 cm, Länge: 207 cm, Schlaffläche 160x200 cm, - Abmessungen des Bettkastens (das Bett hat zwei): Breite: 77 cm, Höhe: 25,5 cm, Länge: 197 cm, 180: - Breite: 180 cm, Höhe: 104 cm, Länge: 207 cm, Schlaffläche 180x200 cm, - Abmessungen des Bettkastens (das Bett hat zwei): Breite: 87 cm, Höhe: 25,5 cm, Länge: 197 cm, Alle Maße sind ca. Maße. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Die Möbel werden in Paketen mit Montageanleitung zum Selbstaufbau bis zur ersten Tür geliefert. - Geliefert wird nicht auf Insel und Bergbewohnung. Details Bett: - Konstruktion: Laminatplatte 16 mm + Spanplatte 18 mm + Fichtenholz, - Kopfteil: Spanplatte 15 mm + Fichtenholz + Schaumstoff T18 (Dicke: 5 cm), - Bett im Standard mit zwei Bettkästen für die Bettwäsche auf beiden Seiten des Bettes (max. Belastung pro Seite: 15 kg). Durch Federn wird das Aufklappen erleichtert, - Hauptmatratze: Bonellfederkern + Schaumstoff T25 (Dicke: 3 cm), Härtegrad: H3, - Maximale Belastung: 200 kg, - Kunststofffüße in der Farbe Schwarz, - Bett ist nicht freistehend (Rücken mit dem Stoff „Wigofil“ überzogen). Details Topper Mandula (im Set enthalten): - Höhe: 2 cm, - Bezug gesteppt, - mit 4 Gummibänder, - Schaumstoff PU 20 mm, - Microfibre 82 gsm, - Einlage 35 gsm, - Polyester gestrickt 200 gsm, - Polsterwatte 100 gsm. Gewährleistung: - 24 Monate.805,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zülke, Madeleine: Boho WatercolorBoho Watercolor , Aquarell-Motive Schritt für Schritt im Vintage-Look malen - Mit Vorlagen-Poster , Kappen > Motorkühlung , Auflage: 2. Auflage, Erscheinungsjahr: 20230419, Produktform: Leinen, Autoren: Zülke, Madeleine, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 127, Keyword: Boho-Look; Boho-Opitk; Vintage; Watercolor Boho; Boho Wasserfarbe; Skandinavischer Stil; Skandi Optik; Skandi Style; Hippie Style; Hippie Optik; Aquarell Buch; Aquarell Einsteiger; Aquarell Boho, Fachschema: Aquarellmalerei (Hobby)~Farbe / Aquarellfarbe~Wasserfarbe, Fachkategorie: Handbuch: Malerei und Kunst, Warengruppe: HC/Malen/Zeichnen, Fachkategorie: Aquarellmalerei, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer GmbH, Länge: 238, Breite: 202, Höhe: 19, Gewicht: 676, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
May, Vanessa: Boho Watercolor - Flowers & GardenBoho Watercolor - Flowers & Garden , 20 traumhafte Blumen- und Gartenmotive Schritt für Schritt mit Aquarell malen - Mit praktischen Grundlagen für den schnellen Einstieg , Kappen > Motorkühlung , Erscheinungsjahr: 20240319, Produktform: Leinen, Autoren: May, Vanessa, Seitenzahl/Blattzahl: 128, Themenüberschrift: ART / Techniques / Watercolor Painting, Keyword: Aquarell; Aquarell-Blumen; Aquarellpapier; Farben; Garten; Watercolor; Watercolor Anfänger; Watercolor Blumen; Watercolor blüten; malen, Fachschema: Aquarellmalerei (Hobby)~Farbe / Aquarellfarbe~Wasserfarbe, Fachkategorie: Pflanzen~Handbuch: Malerei und Kunst, Warengruppe: HC/Malen/Zeichnen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 208, Höhe: 17, Gewicht: 676, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.