Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für Bälle
Top-Angebote
Produkte zum Begriff Bälle:
-
Ehlers, Stephan: 3 Bälle & Jonglier-Anleitung3 Bälle & Jonglier-Anleitung , Kleine Bälle: blau-weiß, blau, blau-weiß (je 51mm/90g) , Katzenklappen > Katzen , Erscheinungsjahr: 200912, Produktform: Kartoniert, Beilage: Kleine Bälle: blau-weiß, blau, blau-weiß (je 51mm/90g), Autoren: Ehlers, Stephan, Seitenzahl/Blattzahl: 36, Keyword: jonglierball; Jonglieren; Demenz, Fachschema: Ballspiel~Jonglieren~Outdoor~Sport - Sportler, Fachkategorie: Ballspiele~Outdoor-Freizeitaktivitäten~Kochen, Essen und Trinken, Interesse Alter: empfohlenes Alter: ab 8 Jahre, Thema: Optimieren, Altersempfehlung / Lesealter: 18, ab Alter: 10, bis Alter: 90, Warengruppe: HC/Essen und Trinken/Sonstiges, Fachkategorie: Fitness und Ernährung, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FQL Publishing, Verlag: FQL Publishing, Verlag: Ehlers, Gabriele und Stephan Ehlers, Länge: 144, Breite: 170, Höhe: 73, Gewicht: 394, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
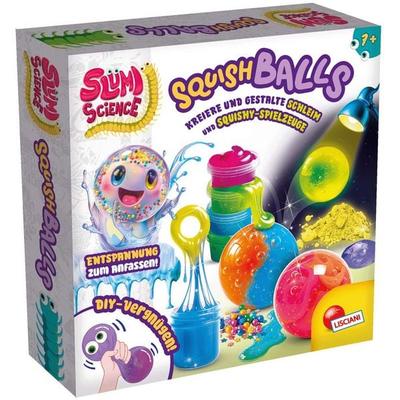
Slumi Squish BälleUnser Slumi, Der Elastische Tausendfüßer Mit Einer Leidenschaft Für Wissenschaft, Präsentiert Eine Neue Spielzeuglinie, Mit Der Kinder Wissenschaft Auf Innovative Weise Entdecken Können – Durch Quetschen Und Kneten! Mit Slumi Wird Wissenschaft Nicht...16,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **


Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Bälle:
-
Ballance BälleDas Gesetz von Aktion und Reaktion gilt auch für das Design - diese elegante Dekoration von Philippi ist der Beweis.Vorteile: Die vorgestellten Newton-Kugeln sind ein Klassiker unter den Bürodekorationen - sie werden auch Pendel oder Newtons Wiege genannt. Die auffällige Dekoration hat eine entspannende Wirkung. Ein Newton-Pendel in solch einem eleganten Design ist eine perfekte Geschenkidee für Unternehmen. Materialien: Das Pendel ist aus Metall gefertigt - die Kugeln sind verchromt.90,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
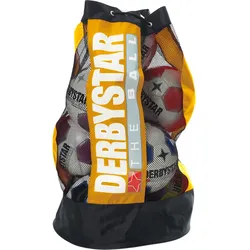
DERBYSTAR Ballsack 10 Bälle gelb für 10 BälleMit dem DERBYSTAR Ballsack für 10 Bälle hast du einen hochwertigen und praktischen Stauraum für deine Fußbälle. In dem separaten Innenfach kannst du z.B. deine Ballpumpe direkt mit transportieren. Seitliche Entlüftungsnetze sorgen für gute Beatmung der Bälle und gleichzeitig für eine längere Lebensdauer deiner Fußbälle Produktdetails Mit seitlichen Entlüftungsnetzen Viel Fläche zur Individuellen Bedruckung Innenfach für weiteren Stauraum Zugbund zum Verschließen des Ballsacks Material: 420-D-Polyester Jetzt den DERBYSTAR Ballsack für 10 Bälle bestellen und Fußbälle praktisch transportieren.17,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ehlers, Stephan: 3 Bälle & Jonglier-Anleitung3 Bälle & Jonglier-Anleitung , Kleine Bälle: blau-weiß, blau, blau-weiß (je 51mm/90g) , Katzenklappen > Katzen , Erscheinungsjahr: 200912, Produktform: Kartoniert, Beilage: Kleine Bälle: blau-weiß, blau, blau-weiß (je 51mm/90g), Autoren: Ehlers, Stephan, Seitenzahl/Blattzahl: 36, Keyword: jonglierball; Jonglieren; Demenz, Fachschema: Ballspiel~Jonglieren~Outdoor~Sport - Sportler, Fachkategorie: Ballspiele~Outdoor-Freizeitaktivitäten~Kochen, Essen und Trinken, Interesse Alter: empfohlenes Alter: ab 8 Jahre, Thema: Optimieren, Altersempfehlung / Lesealter: 18, ab Alter: 10, bis Alter: 90, Warengruppe: HC/Essen und Trinken/Sonstiges, Fachkategorie: Fitness und Ernährung, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FQL Publishing, Verlag: FQL Publishing, Verlag: Ehlers, Gabriele und Stephan Ehlers, Länge: 144, Breite: 170, Höhe: 73, Gewicht: 394, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Bälle
-
Slumi Squish BälleUnser Slumi, Der Elastische Tausendfüßer Mit Einer Leidenschaft Für Wissenschaft, Präsentiert Eine Neue Spielzeuglinie, Mit Der Kinder Wissenschaft Auf Innovative Weise Entdecken Können – Durch Quetschen Und Kneten! Mit Slumi Wird Wissenschaft Nicht...16,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Joola Outdoor Bälle40 mm Tischtennis-Ball für den Outdoor-Bereich. 15% höheres Gewicht, dadurch optimale Spieleigenschaften im Freien, auch bei Wind. 6 Stück Informationspflichten zur Produktsicherheitsverordnung Hersteller: Joola Tischtennis GmbH Adresse: WiesenstraÃe 13, 76833 Siebeldingen Kontakt: kontakt@joola.de / +496345954708,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Joola, Pickleball BälleDie Joola Pickleball Bälle PRIMO im 20er Set bieten eine hervorragende Wahl für alle, die die Trendsportart Pickleball lieben. Diese Bälle sind aus hochwertigem Polyethylen gefertigt und zeichnen sich durch ihre Langlebigkeit aus, was sie ideal für den Einsatz in warmen Klimazonen macht. Dank der speziellen Rotationsformung sind die Bälle besonders stabil und widerstandsfähig gegen Risse und Verformungen, selbst bei niedrigen Temperaturen. Mit 40 präzisen Löchern ausgestattet, minimieren sie den Wackeleffekt und gewährleisten ein gleichmässiges Prell- und Flugverhalten, was das Spielvergnügen erheblich steigert. Ob im Freien oder in der Halle, die Joola Pickleball Bälle PRIMO sind die perfekte Wahl für Spieler aller Erfahrungsstufen. - Hochwertiges Polyethylen für Langlebigkeit - Minimierter Wackeleffekt durch 40 präzise Löcher - Gleichmässiges Prell- und Flugverhalten - Ideal für verschiedene Klimabedingungen.53,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.