Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden werden von der Teilkasko-Versicherung abgedeckt?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. **


Ähnliche Suchbegriffe für Corpus-III-Sachbücher-von
Top-Angebote
Produkte zum Begriff Corpus-III-Sachbücher-von:
-
Corpus Luteum Lm 6 10 MLWichtige Hinweise (Pflichtangaben): Corpus luteum LM VI . Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Warnhinweis: Enthält 19 Vol.-% Alkohol. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Corpus luteum LM VI Flüssige Verdünnung zum Einnehmen Zusammensetzung: 10 ml enthalten als Wirkstoff: Corpus luteum LM VI . 1 g entspricht 25 Tropfen. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Hinweis: Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Wechselwirkungen: Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen sie Ihren Arzt. Nebenwirkungen: Keine bekannt. Bei der Anwendung homöopathischer Arzneimittel können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie Ihren Arzt befragen. Wenn Sie Nebenwirkungen beobachten, teilen Sie diese bitte ihrem Arzt mit. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, 53175 Köln, Website: www.bfarm.de anzeigen. Vorsichtsmaßnahmen für die Anwendung: Zu Dosierung, Dauer und Art der Anwendung befragen sie Ihren homöopathisch erfahrenen Therapeuten. Die Anwendung bei Kindern und Jugendlichen unter 18 Jahren erfolgt nach Rücksprache mit dem homöopathisch erfahrenen Therapeuten. Da keine ausreichend dokumentierten Erfahrungen vorliegen, sollte das Arzneimittel in der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden. Das Arzneimittel ist 12 Monate nach Öffnung der Flasche haltbar. Nach Ablauf des Verfallsdatums nicht mehr anwenden. Pharmazeutischer Unternehmer/Hersteller: ARCANA Arzneimittelherstellung Dr. Sewerin GmbH & Co. KG Austernbrede 7 - 9 33330 Gütersloh Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2011. Stand: 09/2018 Quelle: Angaben der Packungsbeilage10,64 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
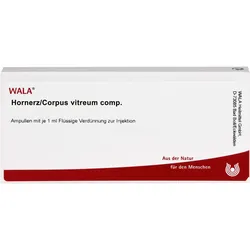
Hornerz/Corpus Vitr Cp 10 MLWichtige Hinweise (Pflichtangaben): Hornerz/Corpus vitreum comp., Flüssige Verdünnung zur Injektion. Anwendungsgebiete: Gemäß der anthroposophischen Menschen- und Naturerkenntnis. Dazu gehören: Anregung der Lebensorganisation bei degenerativen und altersbedingten Augenkrankheiten, z.B. grauer Star (Katarakt), Glaskörpertrübung, Sehschwäche. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Hornerz/Corpus vitreum comp., Flüssige Verdünnung zur Injektion Zusammensetzung: 1 Ampulle enthält: Corpus vitreum bovis Gl Dil. D7 0,1 g (HAB, Vs. 41b), Lens cristallina bovis Gl Dil. D11 0,1 g (HAB, Vs. 41b), Silberhornerz Dil. D5 0,1 g (HAB, Vs. 6), Viscum album (Mali) e planta tota ferm 34i Dil. D5 0,1 g (HAB, Vs. 34i). Sonstige Bestandteile: Natriumchlorid, Natriumhydrogencarbonat, Wasser für Injektionszwecke. Enthält Milchprotein (aus Lactose). Anwendungsgebiete: Gemäß der anthroposophischen Menschen- und Naturerkenntnis. Dazu gehören: Anregung der Lebensorganisation bei degenerativen und altersbedingten Augenkrankheiten, z.B. grauer Star (Katarakt), Glaskörpertrübung, Sehschwäche. Gegenanzeigen: Das Arzneimittel darf nicht angewendet werden: bei bekannter Allergie gegen Mistelzubereitungen. bei Überempfindlichkeit gegenüber Milchprotein. Dosierung und Art der Anwendung: Soweit nicht anders verordnet, 1- bis 3-mal wöchentlich 1 ml subcutan injizieren. Dauer der Anwendung: Die Dauer der Behandlung von chronischen Krankheiten erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Geringe Steigerung der Körpertemperatur, örtlich begrenzte entzündliche Reaktionen um die Einstichstelle der subcutanen Injektion sowie vorübergehende leichte Schwellungen regionaler Lymphknoten sind unbedenklich. Bei Unverträglichkeit gegen Mistel können örtliche oder allgemeine allergische oder allergieähnliche Reaktionen wie generalisierter Juckreiz, Nesselsucht, Hautausschlag, Schwellung im Gesichtsbereich (Quincke-Ödem), Schüttelfrost, Atemnot, Schock auftreten, die ein sofortiges Absetzen des Präparates und eine ärztliche Behandlung erforderlich machen. Das Arzneimittel enthält geringe Mengen an Milchprotein und kann deshalb allergische Reaktionen hervorrufen. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 04/201920,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter



-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Corpus-III-Sachbücher-von:
-
Akku kompatibel Reha Permobil Corpus&Corpus Jr. 12V 25AhAkku kompatibel Reha Permobil Corpus&Corpus Jr. 12V 25Ah Technische Daten: Nennkapazität 28 Ah (C20) Nennkapazität 25 Ah (C5) Nennspannung 12 Volt Anschluss G-M6 Konstant-Ladespannung mit 2,35 V/Zelle Länge 197 mm Breite 132 mm Höhe 180 mm Eigenschaften: hervorragende Energie - Speichereigenschaften hohe Zuverlässigkeit völlig wartungsfrei extrem gasungsarm lange Lagerfähigkeit vollständig recyclebar 450 Zyklen leichter Versand, da kein Gefahrengut Absolut wartungsfreie Antriebsbatterie in GEL Technologie Lebensdauer:450 Zyklen nach IEC 254 Teil 1 mit 75% Entladetiefe Applikationen: Reinigungs-, Kehrmaschinen, Hebebühnen, Rollstühle, Scooter Lieferumfang: 1 Akku (je nach Modell werden 2,3,4 oder 6 Akkus benötigt).159,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Corpus Vitreum Stannum D4 AugentropfenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Corpus Vitreum Stannum D4 Augentropfen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.35,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Corpus Luteum Lm 6 10 MLWichtige Hinweise (Pflichtangaben): Corpus luteum LM VI . Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Warnhinweis: Enthält 19 Vol.-% Alkohol. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Corpus luteum LM VI Flüssige Verdünnung zum Einnehmen Zusammensetzung: 10 ml enthalten als Wirkstoff: Corpus luteum LM VI . 1 g entspricht 25 Tropfen. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Hinweis: Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Wechselwirkungen: Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen sie Ihren Arzt. Nebenwirkungen: Keine bekannt. Bei der Anwendung homöopathischer Arzneimittel können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie Ihren Arzt befragen. Wenn Sie Nebenwirkungen beobachten, teilen Sie diese bitte ihrem Arzt mit. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, 53175 Köln, Website: www.bfarm.de anzeigen. Vorsichtsmaßnahmen für die Anwendung: Zu Dosierung, Dauer und Art der Anwendung befragen sie Ihren homöopathisch erfahrenen Therapeuten. Die Anwendung bei Kindern und Jugendlichen unter 18 Jahren erfolgt nach Rücksprache mit dem homöopathisch erfahrenen Therapeuten. Da keine ausreichend dokumentierten Erfahrungen vorliegen, sollte das Arzneimittel in der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden. Das Arzneimittel ist 12 Monate nach Öffnung der Flasche haltbar. Nach Ablauf des Verfallsdatums nicht mehr anwenden. Pharmazeutischer Unternehmer/Hersteller: ARCANA Arzneimittelherstellung Dr. Sewerin GmbH & Co. KG Austernbrede 7 - 9 33330 Gütersloh Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2011. Stand: 09/2018 Quelle: Angaben der Packungsbeilage10,64 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden werden von der Teilkasko-Versicherung abgedeckt?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Corpus-III-Sachbücher-von
-
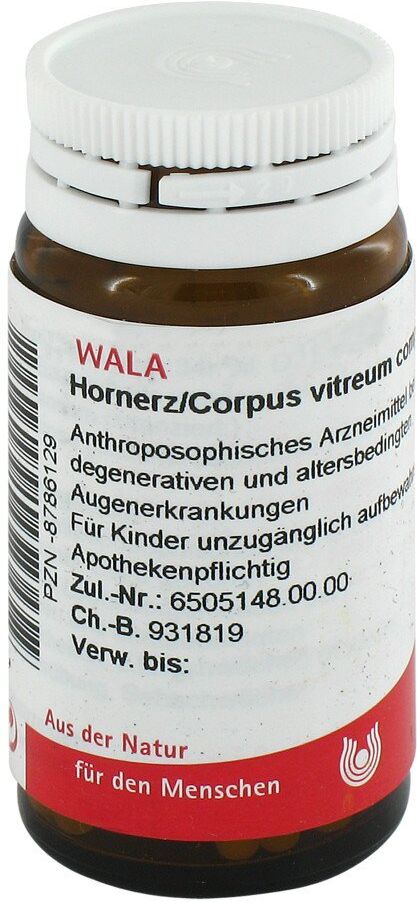
Hornerz/Corpus Vitr Cp 10 MLWichtige Hinweise (Pflichtangaben): Hornerz/Corpus vitreum comp., Flüssige Verdünnung zur Injektion. Anwendungsgebiete: Gemäß der anthroposophischen Menschen- und Naturerkenntnis. Dazu gehören: Anregung der Lebensorganisation bei degenerativen und altersbedingten Augenkrankheiten, z.B. grauer Star (Katarakt), Glaskörpertrübung, Sehschwäche. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Hornerz/Corpus vitreum comp., Flüssige Verdünnung zur Injektion Zusammensetzung: 1 Ampulle enthält: Corpus vitreum bovis Gl Dil. D7 0,1 g (HAB, Vs. 41b), Lens cristallina bovis Gl Dil. D11 0,1 g (HAB, Vs. 41b), Silberhornerz Dil. D5 0,1 g (HAB, Vs. 6), Viscum album (Mali) e planta tota ferm 34i Dil. D5 0,1 g (HAB, Vs. 34i). Sonstige Bestandteile: Natriumchlorid, Natriumhydrogencarbonat, Wasser für Injektionszwecke. Enthält Milchprotein (aus Lactose). Anwendungsgebiete: Gemäß der anthroposophischen Menschen- und Naturerkenntnis. Dazu gehören: Anregung der Lebensorganisation bei degenerativen und altersbedingten Augenkrankheiten, z.B. grauer Star (Katarakt), Glaskörpertrübung, Sehschwäche. Gegenanzeigen: Das Arzneimittel darf nicht angewendet werden: bei bekannter Allergie gegen Mistelzubereitungen. bei Überempfindlichkeit gegenüber Milchprotein. Dosierung und Art der Anwendung: Soweit nicht anders verordnet, 1- bis 3-mal wöchentlich 1 ml subcutan injizieren. Dauer der Anwendung: Die Dauer der Behandlung von chronischen Krankheiten erfordert eine Absprache mit dem Arzt. Nebenwirkungen: Geringe Steigerung der Körpertemperatur, örtlich begrenzte entzündliche Reaktionen um die Einstichstelle der subcutanen Injektion sowie vorübergehende leichte Schwellungen regionaler Lymphknoten sind unbedenklich. Bei Unverträglichkeit gegen Mistel können örtliche oder allgemeine allergische oder allergieähnliche Reaktionen wie generalisierter Juckreiz, Nesselsucht, Hautausschlag, Schwellung im Gesichtsbereich (Quincke-Ödem), Schüttelfrost, Atemnot, Schock auftreten, die ein sofortiges Absetzen des Präparates und eine ärztliche Behandlung erforderlich machen. Das Arzneimittel enthält geringe Mengen an Milchprotein und kann deshalb allergische Reaktionen hervorrufen. Inhalt: 10 x 1 ml Pharmazeutischer Unternehmer und Hersteller: WALA Heilmittel GmbH Dorfstraße 1 73087 Bad Boll/Eckwälden Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2018. Quelle: Angaben des Wala-Kataloges Stand: 04/201920,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wala Corpus Amygdaloideum Gl D15 AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Corpus Amygdaloideum Gl D15 Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.31,55 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wala Hornerz/ Corpus Vitreum Comp. GlobuliZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Hornerz/ Corpus Vitreum Comp. Globuli sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.12,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.