Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für Dachfläche
Top-Angebote
Produkte zum Begriff Dachfläche:
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
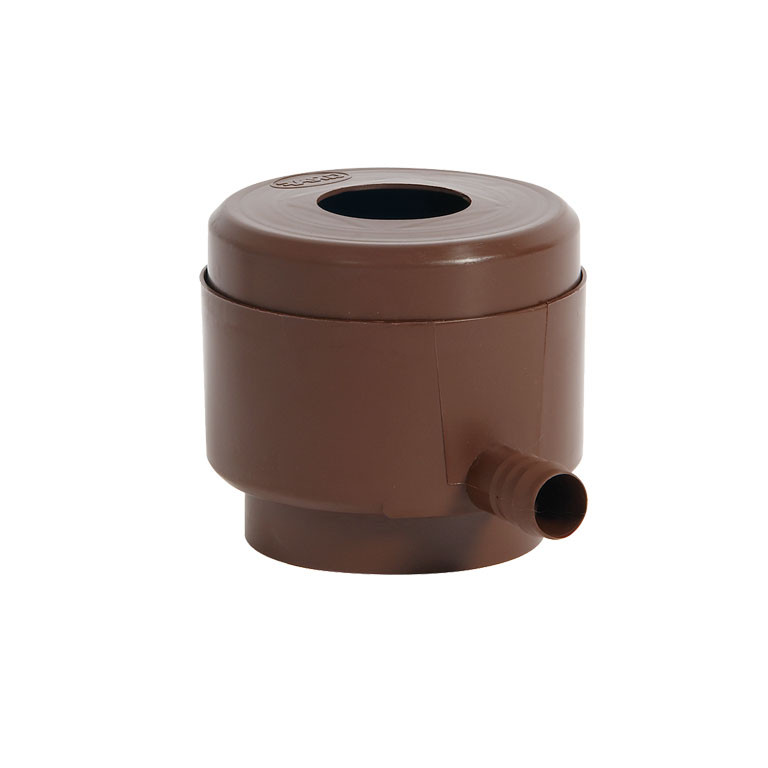
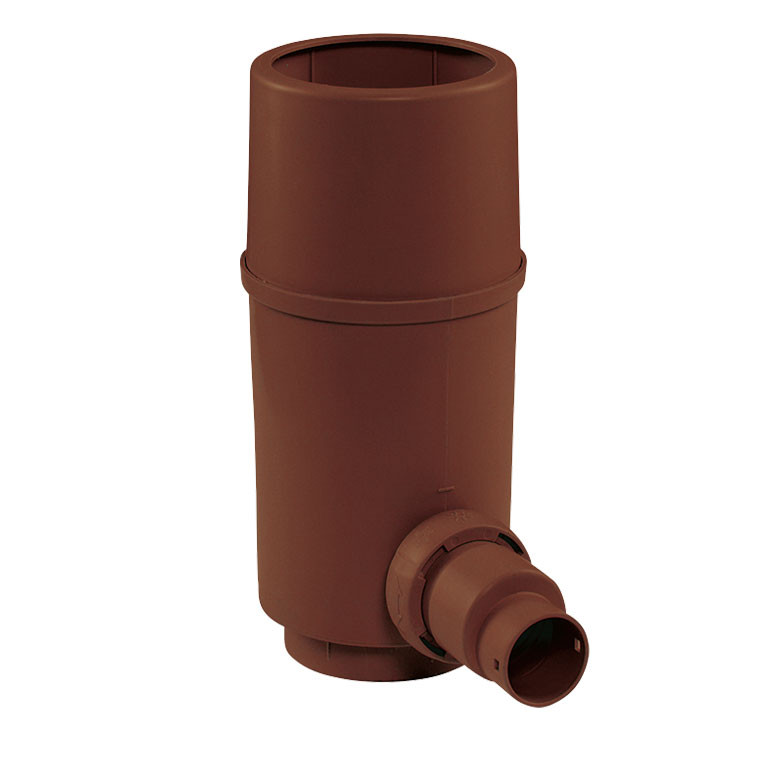
GARANTIA Füllautomat für DN 70-100 Fallrohr bis 50m² Dachfläche Braun 503010Der Füllautomat Garantia wird empfohlen für Dachflächen bis 50 m². Dieser verhindert ein Überlaufen wenn der Maximalwasserstand erreicht ist und füllt den IBC automatisch. Zudem filtert er zuverlässig grobe Verschmutzungen, wie zum Beispiel Laub, heraus. Sie können den Fallrohrautomat auf Sommer- oder Winterbetrieb umstellen. Für die Montage trennen sie Ihr Fallrohr auf und setzen dann den Füllautomat 50 m² an die gewünschte Position. Der Füllautomat ist für Fallrohre mit DN70/80/100 geeignet. Wir bieten Ihnen ein passendes IBC Verbindungsset für den Füllautomaten in unserem Shop an. Diesen finden Sie weiter unten unter dem Reiter Zubehör.24,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
GARANTIA SPEEDY Regensammler für DN 70-100 Fallrohr bis 80m² Dachfläche 503040Der Regensammler Speedy von Garantia ist die ideale Lösung, um einfach und effektiv Regenwasser aus Ihrem Fallrohr zu sammeln – ganz ohne großen Montageaufwand. Er eignet sich für Dachflächen bis max. 80 m² und verhindert zuverlässig ein Überlaufen des angeschlossenen IBC-Behälters durch seine integrierte Überlauffunktion. Dank des mitgelieferten Kronenbohrers lässt sich der Regensammler in nur zwei Arbeitsschritten installieren – bohren, stecken, fertig! Ein Auftrennen des Fallrohrs ist nicht notwendig. Der Einbau ist unabhängig vom Wandabstand möglich und passt auf Fallrohrgrößen von 70 bis 100 mm (DN75/DN100). Ein integrierter Filtereinsatz hält grobe Verschmutzungen wie Laub zuverlässig zurück. Für den ganzjährigen Einsatz lässt sich der Speedy bequem von Sommer- auf Winterbetrieb umstellen.Ihre Vorteile auf einen BlickFür Dachflächen bis ca. 80 m²Schnelle Montage ohne Entfernen des Fallrohrs – in nur 5 MinutenPassend für alle gängigen Fallrohrtypen (z. B. verzinkt, Kupfer)Inklusive Kronenbohrer, Dichtung und 40 cm FlexschlauchMit Überlaufstopp und FiltereinsatzSommer-/Winterbetrieb einfach umstellbarKann alternativ auch als Regenklappe verwendet werdenHinweis zur Montage mit IBC-DeckeleinlaufDer Regensammler Speedy in der angebotenen Ausführung inklusive Zubehör ist optimal für die seitliche Verbindung an Regentonnen und IBC-Container geeignet. Soll der IBC-Container jedoch über den Deckel (Deckeleinlauf) befüllt werden, ist Folgendes zu beachten: Der Regensammler muss in diesem Fall höher am Fallrohr montiert werden, um einen ausreichenden Höhenunterschied für den Wasserfluss zu gewährleisten. Zudem benötigen Sie ein passendes IBC-Verbindungsset für 80 m² Dachfläche, das separat erhältlich ist. Dieses finden Sie unter dem Reiter Zubehör in unserem Shop.54,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Dachfläche:
-
GARANTIA Regendieb für DN 70-100 Fallrohr bis 200m² Dachfläche 343011Der Regendieb ist für Dachflächen bis 200 m² geeignet. Der Einbau erfolgt in Fallrohre mit einem DN 75 - 110 mm Durchmesser. Die Verbindung erfolgt mittels dem Flex-Verbindungsset. Dabei filtert er zuverlässig Verschmutzungen aus dem Regenwasser und weißt unter den Füllautomaten die höchste Wasserausbeute von ca. 90 % auf. Der Selbstreinigende Fallrohrfilter mit Edelstahl-Feinfilterfläche kann bei Bedarf zur Reinigung unkompliziert auseinander gebaut werden. Bei richtiger Montage der Zuleitung zum Regenbehälter wird dieser automatisch gefüllt und ein Überlaufen des vollen Tanks wird verhindert. Die Umstellung von Sommer- auf Winterbetrieb und anderes herum ist möglich durch wenden des Filtereinsatzes. Im Winterbetrieb fließt kein Regenwasser zu. Damit wird ein Einfrieren der Regentonne verhindert. Wir bieten Ihnen ein passendes IBC Verbindungsset für den Füllautomaten in unserem Shop an. Diesen finden Sie weiter unten unter dem Reiter Zubehör. Im Lieferumfang befindet sich ein DN50 / 1 1/4" BSP-Aussengewinde Adapter zum Anschluss an ein PE-Rohr / Fallrohr. Zum anschliessen einen Schlauches, benötigen Sie noch zusätzlich eine Schlauchtülle mit 1 1/4" BSP-Innengewinde.76,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Dachfläche
-
GARANTIA Füllautomat für DN 70-100 Fallrohr bis 50m² Dachfläche Braun 503010Der Füllautomat Garantia wird empfohlen für Dachflächen bis 50 m². Dieser verhindert ein Überlaufen wenn der Maximalwasserstand erreicht ist und füllt den IBC automatisch. Zudem filtert er zuverlässig grobe Verschmutzungen, wie zum Beispiel Laub, heraus. Sie können den Fallrohrautomat auf Sommer- oder Winterbetrieb umstellen. Für die Montage trennen sie Ihr Fallrohr auf und setzen dann den Füllautomat 50 m² an die gewünschte Position. Der Füllautomat ist für Fallrohre mit DN70/80/100 geeignet. Wir bieten Ihnen ein passendes IBC Verbindungsset für den Füllautomaten in unserem Shop an. Diesen finden Sie weiter unten unter dem Reiter Zubehör.24,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
GARANTIA SPEEDY Regensammler für DN 70-100 Fallrohr bis 80m² Dachfläche 503040Der Regensammler Speedy von Garantia ist die ideale Lösung, um einfach und effektiv Regenwasser aus Ihrem Fallrohr zu sammeln – ganz ohne großen Montageaufwand. Er eignet sich für Dachflächen bis max. 80 m² und verhindert zuverlässig ein Überlaufen des angeschlossenen IBC-Behälters durch seine integrierte Überlauffunktion. Dank des mitgelieferten Kronenbohrers lässt sich der Regensammler in nur zwei Arbeitsschritten installieren – bohren, stecken, fertig! Ein Auftrennen des Fallrohrs ist nicht notwendig. Der Einbau ist unabhängig vom Wandabstand möglich und passt auf Fallrohrgrößen von 70 bis 100 mm (DN75/DN100). Ein integrierter Filtereinsatz hält grobe Verschmutzungen wie Laub zuverlässig zurück. Für den ganzjährigen Einsatz lässt sich der Speedy bequem von Sommer- auf Winterbetrieb umstellen.Ihre Vorteile auf einen BlickFür Dachflächen bis ca. 80 m²Schnelle Montage ohne Entfernen des Fallrohrs – in nur 5 MinutenPassend für alle gängigen Fallrohrtypen (z. B. verzinkt, Kupfer)Inklusive Kronenbohrer, Dichtung und 40 cm FlexschlauchMit Überlaufstopp und FiltereinsatzSommer-/Winterbetrieb einfach umstellbarKann alternativ auch als Regenklappe verwendet werdenHinweis zur Montage mit IBC-DeckeleinlaufDer Regensammler Speedy in der angebotenen Ausführung inklusive Zubehör ist optimal für die seitliche Verbindung an Regentonnen und IBC-Container geeignet. Soll der IBC-Container jedoch über den Deckel (Deckeleinlauf) befüllt werden, ist Folgendes zu beachten: Der Regensammler muss in diesem Fall höher am Fallrohr montiert werden, um einen ausreichenden Höhenunterschied für den Wasserfluss zu gewährleisten. Zudem benötigen Sie ein passendes IBC-Verbindungsset für 80 m² Dachfläche, das separat erhältlich ist. Dieses finden Sie unter dem Reiter Zubehör in unserem Shop.54,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
GARANTIA Regendieb Pro für DN 70-100 Fallrohr bis 200m² Dachfläche Braun 344201Der Regendieb Pro wird für Dachflächen bis ca. 200 m² empfohlen. Er überzeugt durch seine besonders schlanke Bauform, sodass lediglich 1,6 cm Abstand zwischen Hauswand und Fallrohr benötigt werden.Der Fallrohrautomat verfügt über ein drehbares Filtergehäuse, wodurch die Montage erleichtert wird. Gleichzeitig filtert er grobe Verschmutzungen zuverlässig aus dem Regenwasser und verfügt über eine Überlauffunktion, die ein Überlaufen des angeschlossenen IBC-Containers verhindert. Zudem kann der Regendieb Pro auf Sommer- oder Winterbetrieb eingestellt werden.Die Wasserausbeute beträgt konstruktionsbedingt ca. 70 %. Beim Regendieb Pro befindet sich nur ein Teil der Auffangfläche im Fallrohr. Dabei wird hauptsächlich das an der Außenwand des Fallrohres entlanglaufende Regenwasser aufgefangen und zum IBC-Container abgeleitet. Für die Montage wird das vorhandene Fallrohr aufgetrennt und der Regendieb Pro an der gewünschten Position eingesetzt. Der Füllautomat ist für Fallrohre DN 70 / DN 80 / DN 100 geeignet. Ein passendes IBC-Verbindungsset für den Füllautomaten finden Sie ebenfalls in unserem Shop.Unsere Empfehlung:Wenn zwischen Hauswand und Fallrohr ein Abstand von mindestens 5 cm vorhanden ist, empfehlen wir nach Möglichkeit unseren Regendieb für DN 70–100 Fallrohre bis 200 m² Dachfläche (Art.-Nr. RK30539). Dieser verfügt über eine wesentlich größere Auffangfläche im Fallrohr und erreicht dadurch eine Wasserausbeute von ca. 95 %.87,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
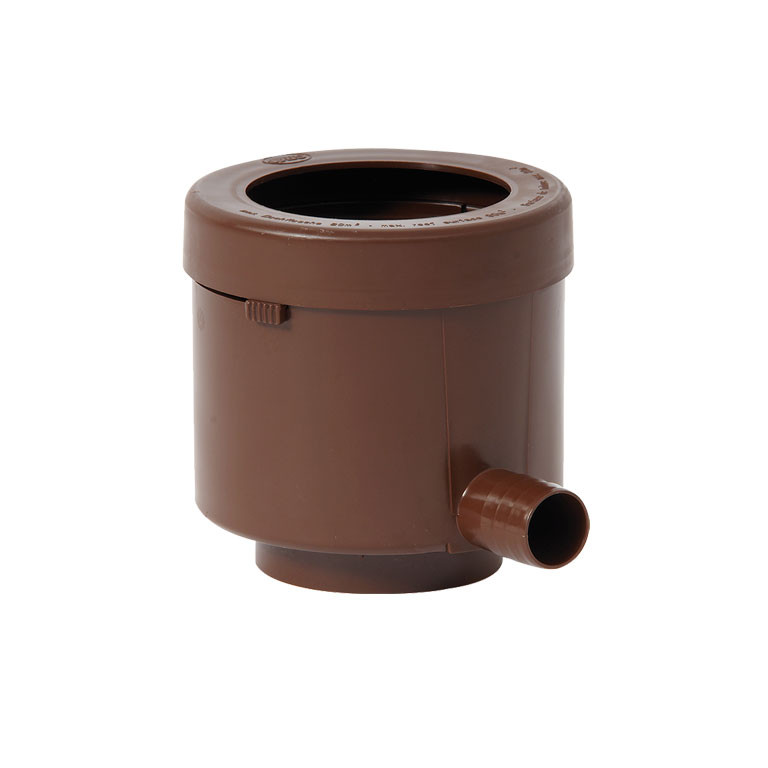
GARANTIA Füllautomat de luxe für DN 70-100 Fallrohr bis 80m² Dachfläche Braun 503014Der Füllautomat de luxe ist geeignet für Dachflächen bis maximal 80m². Im Füllautomat de luxe ist ein Sieb als Laubabweiser eingebaut, so werden grobe Verschmutzungen im Tankinneren vermieden. Der Füllautomat kann auf Sommer- oder Winterbetrieb gestellt werden. Für die Montage trennen sie Ihr Fallrohr auf und setzen dann den Füllautomat an die gewünschte Position. Der Füllautomat ist für Fallrohre mit DN70/80/100 oder 110 geeignet. Wir bieten Ihnen ein passendes IBC Verbindungsset für den Füllautomaten in unserem Shop an. Diesen finden Sie weiter unten unter dem Reiter Zubehör.29,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.