Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Wie lautet der vorläufige Schutz für die Kfz-Versicherung?
Der vorläufige Schutz für die Kfz-Versicherung tritt in Kraft, wenn ein neues Fahrzeug gekauft wurde und der Versicherungsvertrag noch nicht abgeschlossen ist. Er gewährt vorübergehenden Versicherungsschutz, bis der endgültige Vertrag abgeschlossen ist. Der vorläufige Schutz deckt in der Regel Schäden am eigenen Fahrzeug sowie Haftpflichtschäden gegenüber Dritten ab. **
Wer trägt die Selbstbeteiligung von der Rechtsschutz?
Die Selbstbeteiligung bei einer Rechtsschutzversicherung wird in der Regel vom Versicherungsnehmer getragen. Das bedeutet, dass im Falle eines Rechtsstreits oder einer Rechtsangelegenheit, für die die Rechtsschutzversicherung in Anspruch genommen wird, der Versicherte einen bestimmten Betrag selbst zahlen muss, bevor die Versicherung die Kosten übernimmt. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen der Rechtsschutzversicherung genau zu prüfen, um zu verstehen, wer die Selbstbeteiligung trägt und in welcher Höhe. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
Ähnliche Suchbegriffe für Der-vorläufige-Rechtsschutz-im
Top-Angebote
Produkte zum Begriff Der-vorläufige-Rechtsschutz-im:
-
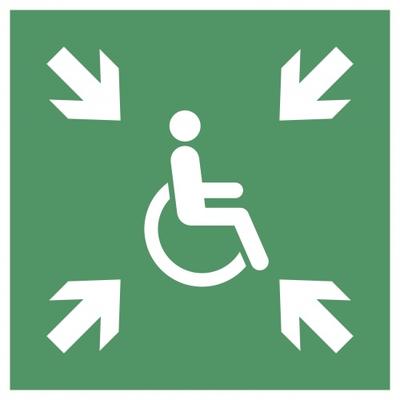
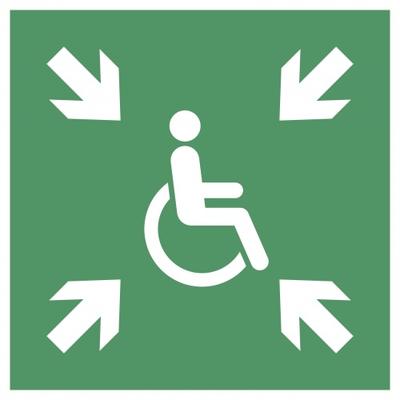
Schild Vorläufige Evakuierungsstelle, Alu, 600x600 mmVorläufige Evakuierungsstelle Material: Aluminium 1,8 mm Format: 600 x 600 mm gemäß: DIN EN ISO 7010, E024 DIN/TR 4844-4Grundfarbe: Grün Symbolfarbe: Weiß Basis-Mengeneinheit: Stück Breite in mm: 600 Höhe in mm: 600 Material: Aluminium Menge pro...74,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
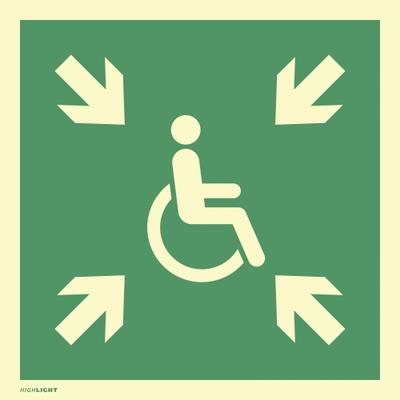
Schild Vorläufige Evakuierungsstelle, Kunststoff, langnachleuchtend, 160-mcd, 400x400 mVorläufige Evakuierungsstelle Material: Kunststoff, langnachleuchtend Leuchtdichte: HIGHLIGHT 160 mcd/m² Format: 400 x 400 mm gemäß: DIN EN ISO 7010, E024 DIN/TR 4844-4 Grundfarbe: Grün Symbolfarbe: Weiß Basis-Mengeneinheit: Stück Breite in mm: 400...67,56 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schild Vorläufige Evakuierungsstelle, Alu, langnachleuchtend, 160-mcd, 400x400 mmVorläufige Evakuierungsstelle Material: Aluminium 0,6 mm, langnachleuchtend Leuchtdichte: HIGHLIGHT 160 mcd/m² Format: 400 x 400 mm gemäß: DIN EN ISO 7010, E024 DIN/TR 4844-4 Grundfarbe: Grün Symbolfarbe: Weiß Basis-Mengeneinheit: Stück Breite in...67,56 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aufkleber Vorläufige Evakuierungsstelle, Folie, nachleucht., 160-mcd, 200x200 mmVorläufige Evakuierungsstelle Material: Folie selbstklebend, langnachleuchtend Leuchtdichte: HIGHLIGHT 160 mcd/m² Format: 200 x 200 mm gemäß: DIN EN ISO 7010, E024 DIN/TR 4844-4 Grundfarbe: Grün Symbolfarbe: Weiß Basis-Mengeneinheit: Stück Breite in...12,71 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wann muss man die Selbstbeteiligung bei der Rechtsschutz zahlen?
Die Selbstbeteiligung bei der Rechtsschutzversicherung muss in der Regel gezahlt werden, wenn man Leistungen in Anspruch nimmt, die durch die Versicherung abgedeckt sind. Dies kann beispielsweise bei der Beauftragung eines Anwalts oder bei der Einleitung eines Rechtsstreits der Fall sein. Die Höhe der Selbstbeteiligung variiert je nach Vertrag und kann unterschiedlich hoch ausfallen. Es ist wichtig, die Bedingungen der Rechtsschutzversicherung genau zu prüfen, um zu wissen, wann und in welcher Höhe die Selbstbeteiligung fällig wird. In vielen Fällen wird die Selbstbeteiligung erst bei erfolgreicher Inanspruchnahme der Versicherungsleistungen fällig. **
-
Was kostet eine Rechtsschutz Versicherung?
Was kostet eine Rechtsschutz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Leistungsumfang, der Versicherungsgesellschaft, dem eigenen Risikoprofil und individuellen Bedürfnissen. Die Kosten können daher stark variieren und reichen in der Regel von einigen hundert bis zu mehreren hundert Euro pro Jahr. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die passende Rechtsschutz Versicherung zu einem angemessenen Preis zu finden. Es ist auch ratsam, auf eventuelle Selbstbeteiligungen und Ausschlüsse zu achten, um unerwartete Kosten zu vermeiden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **


Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff Der-vorläufige-Rechtsschutz-im:
-
Schild Vorläufige Evakuierungsstelle, Alu, 400x400 mmVorläufige Evakuierungsstelle Material: Aluminium 1,8 mm Format: 400 x 400 mm gemäß: DIN EN ISO 7010, E024 DIN/TR 4844-4Grundfarbe: Grün Symbolfarbe: Weiß Basis-Mengeneinheit: Stück Breite in mm: 400 Höhe in mm: 400 Material: Aluminium Menge pro...42,74 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schild Vorläufige Evakuierungsstelle, Alu, 600x600 mmVorläufige Evakuierungsstelle Material: Aluminium 1,8 mm Format: 600 x 600 mm gemäß: DIN EN ISO 7010, E024 DIN/TR 4844-4Grundfarbe: Grün Symbolfarbe: Weiß Basis-Mengeneinheit: Stück Breite in mm: 600 Höhe in mm: 600 Material: Aluminium Menge pro...74,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schild Vorläufige Evakuierungsstelle, Kunststoff, langnachleuchtend, 160-mcd, 400x400 mVorläufige Evakuierungsstelle Material: Kunststoff, langnachleuchtend Leuchtdichte: HIGHLIGHT 160 mcd/m² Format: 400 x 400 mm gemäß: DIN EN ISO 7010, E024 DIN/TR 4844-4 Grundfarbe: Grün Symbolfarbe: Weiß Basis-Mengeneinheit: Stück Breite in mm: 400...67,56 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie lautet der vorläufige Schutz für die Kfz-Versicherung?
Der vorläufige Schutz für die Kfz-Versicherung tritt in Kraft, wenn ein neues Fahrzeug gekauft wurde und der Versicherungsvertrag noch nicht abgeschlossen ist. Er gewährt vorübergehenden Versicherungsschutz, bis der endgültige Vertrag abgeschlossen ist. Der vorläufige Schutz deckt in der Regel Schäden am eigenen Fahrzeug sowie Haftpflichtschäden gegenüber Dritten ab. **
-
Wer trägt die Selbstbeteiligung von der Rechtsschutz?
Die Selbstbeteiligung bei einer Rechtsschutzversicherung wird in der Regel vom Versicherungsnehmer getragen. Das bedeutet, dass im Falle eines Rechtsstreits oder einer Rechtsangelegenheit, für die die Rechtsschutzversicherung in Anspruch genommen wird, der Versicherte einen bestimmten Betrag selbst zahlen muss, bevor die Versicherung die Kosten übernimmt. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen der Rechtsschutzversicherung genau zu prüfen, um zu verstehen, wer die Selbstbeteiligung trägt und in welcher Höhe. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wann muss man die Selbstbeteiligung bei der Rechtsschutz zahlen?
Die Selbstbeteiligung bei der Rechtsschutzversicherung muss in der Regel gezahlt werden, wenn man Leistungen in Anspruch nimmt, die durch die Versicherung abgedeckt sind. Dies kann beispielsweise bei der Beauftragung eines Anwalts oder bei der Einleitung eines Rechtsstreits der Fall sein. Die Höhe der Selbstbeteiligung variiert je nach Vertrag und kann unterschiedlich hoch ausfallen. Es ist wichtig, die Bedingungen der Rechtsschutzversicherung genau zu prüfen, um zu wissen, wann und in welcher Höhe die Selbstbeteiligung fällig wird. In vielen Fällen wird die Selbstbeteiligung erst bei erfolgreicher Inanspruchnahme der Versicherungsleistungen fällig. **
Ähnliche Suchbegriffe für Der-vorläufige-Rechtsschutz-im
-
Schild Vorläufige Evakuierungsstelle, Alu, langnachleuchtend, 160-mcd, 400x400 mmVorläufige Evakuierungsstelle Material: Aluminium 0,6 mm, langnachleuchtend Leuchtdichte: HIGHLIGHT 160 mcd/m² Format: 400 x 400 mm gemäß: DIN EN ISO 7010, E024 DIN/TR 4844-4 Grundfarbe: Grün Symbolfarbe: Weiß Basis-Mengeneinheit: Stück Breite in...67,56 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aufkleber Vorläufige Evakuierungsstelle, Folie, nachleucht., 160-mcd, 200x200 mmVorläufige Evakuierungsstelle Material: Folie selbstklebend, langnachleuchtend Leuchtdichte: HIGHLIGHT 160 mcd/m² Format: 200 x 200 mm gemäß: DIN EN ISO 7010, E024 DIN/TR 4844-4 Grundfarbe: Grün Symbolfarbe: Weiß Basis-Mengeneinheit: Stück Breite in...12,71 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rettungszeichen, Sammelstelle, vorläufige Evakuierungsstelle, Aluminium, 400 x 400 mm kaiserkraftRettungszeichen, Sammelstelle, vorläufige Evakuierungsstelle, Aluminium, 400 x 400 mm. Anlieferung = montiert. Schilderart = Standard. Norm = ASR A1.3 / ISO 7010. Material = Aluminium. Motiv = Sammelstelle, vorläufige Evakuierungsstelle. Länge = 400 mm. Höhe = 400 mm. Eigenschaft = Standard. Farbe = grün. Produkttyp = Rettungszeichen. Zolltarifnummer = 83100000. Herkunftsland = DEU. Bruttogewicht = 1.847 kg. Gewicht = 0.847 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Sofortige Orientierung im Notfall dank lang nachleuchtender Kennzeichnung. UV-beständig - für innen und außen geeignet. Verschiedene Motive für unterschiedliche Notfall- und Rettungssituationen. Verschiedene Ausführungen als Standard-, Fahnen- oder Nasenschild. Auswahl aus Aluminium, Kunststoff und Folie. Rettungszeichen - klare Kennzeichnung wichtiger Sicherheitseinrichtungen Rettungszeichen sorgen in Notfallsituationen für eine schnelle und eindeutige Orientierung. Sie kennzeichnen wichtige Sicherheitseinrichtungen wie Notruftelefone, Erste-Hilfe-Stationen, Augenspüleinrichtungen, Notduschen, Defibrillatoren oder Sammelstellen. Durch die klaren, standardisierten Symbole lassen sich relevante Einrichtungen auch unter Zeitdruck schnell erkennen und gezielt aufsuchen. Die Rettungszeichen-Serie ist in verschiedenen Ausführungen erhältlich. Je nach Einsatzort stehen Standardzeichen sowie Fahnen- und Nasenschilder zur Verfügung. Dadurch können Sicherheitshinweise an Wänden, Durchgängen, Ecken oder frei einsehbaren Bereichen angebracht werden. Auch bei den Materialien besteht Auswahl: Angeboten werden Varianten aus Aluminium, Kunststoff und Folie. So lässt sich die Kennzeichnung passend zu den baulichen Gegebenheiten, dem Untergrund und den Anforderungen an die Montage auswählen. Die Schilder sind langnachleuchtend und bleiben dadurch auch nach einem Ausfall der Beleuchtung noch erkennbar. Mit einer Leuchtdichte von 55 mcd liegen diese Varianten deutlich über den Mindestwerten der DIN 67510. Das verbessert die Orientierung in Fluren, Produktionsbereichen, Lagern, Treppenhäusern und öffentlichen Einrichtungen mit eingeschränkten Lichtverhältnissen. Die grünen Rettungszeichen entsprechen den Anforderungen nach ASR A1.3 und ISO 7010. Je nach Motiv und Ausführung stehen unterschiedliche Formate zur Verfügung. Die Lieferung erfolgt in Verpackungseinheiten zu zehn Stück und ermöglicht damit eine einheitliche Kennzeichnung mehrerer Bereiche. Die Rettungszeichen sind ideal für Unternehmen, Werkstätten, Schulen, Behörden, öffentliche Gebäude und überall dort, wo Sicherheitseinrichtungen eindeutig, gut sichtbar und normgerecht ausgewiesen werden müssen.53,43 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Rettungszeichen, Sammelstelle, vorläufige Evakuierungsstelle, Aluminium, 600 x 600 mm kaiserkraftRettungszeichen, Sammelstelle, vorläufige Evakuierungsstelle, Aluminium, 600 x 600 mm. Anlieferung = montiert. Schilderart = Standard. Norm = ASR A1.3 / ISO 7010. Material = Aluminium. Motiv = Sammelstelle, vorläufige Evakuierungsstelle. Länge = 600 mm. Höhe = 600 mm. Eigenschaft = Standard. Farbe = grün. Produkttyp = Rettungszeichen. Zolltarifnummer = 83100000. Herkunftsland = DEU. Bruttogewicht = 4.16 kg. Gewicht = 1.9 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Sofortige Orientierung im Notfall dank lang nachleuchtender Kennzeichnung. UV-beständig - für innen und außen geeignet. Verschiedene Motive für unterschiedliche Notfall- und Rettungssituationen. Verschiedene Ausführungen als Standard-, Fahnen- oder Nasenschild. Auswahl aus Aluminium, Kunststoff und Folie. Rettungszeichen - klare Kennzeichnung wichtiger Sicherheitseinrichtungen Rettungszeichen sorgen in Notfallsituationen für eine schnelle und eindeutige Orientierung. Sie kennzeichnen wichtige Sicherheitseinrichtungen wie Notruftelefone, Erste-Hilfe-Stationen, Augenspüleinrichtungen, Notduschen, Defibrillatoren oder Sammelstellen. Durch die klaren, standardisierten Symbole lassen sich relevante Einrichtungen auch unter Zeitdruck schnell erkennen und gezielt aufsuchen. Die Rettungszeichen-Serie ist in verschiedenen Ausführungen erhältlich. Je nach Einsatzort stehen Standardzeichen sowie Fahnen- und Nasenschilder zur Verfügung. Dadurch können Sicherheitshinweise an Wänden, Durchgängen, Ecken oder frei einsehbaren Bereichen angebracht werden. Auch bei den Materialien besteht Auswahl: Angeboten werden Varianten aus Aluminium, Kunststoff und Folie. So lässt sich die Kennzeichnung passend zu den baulichen Gegebenheiten, dem Untergrund und den Anforderungen an die Montage auswählen. Die Schilder sind langnachleuchtend und bleiben dadurch auch nach einem Ausfall der Beleuchtung noch erkennbar. Mit einer Leuchtdichte von 55 mcd liegen diese Varianten deutlich über den Mindestwerten der DIN 67510. Das verbessert die Orientierung in Fluren, Produktionsbereichen, Lagern, Treppenhäusern und öffentlichen Einrichtungen mit eingeschränkten Lichtverhältnissen. Die grünen Rettungszeichen entsprechen den Anforderungen nach ASR A1.3 und ISO 7010. Je nach Motiv und Ausführung stehen unterschiedliche Formate zur Verfügung. Die Lieferung erfolgt in Verpackungseinheiten zu zehn Stück und ermöglicht damit eine einheitliche Kennzeichnung mehrerer Bereiche. Die Rettungszeichen sind ideal für Unternehmen, Werkstätten, Schulen, Behörden, öffentliche Gebäude und überall dort, wo Sicherheitseinrichtungen eindeutig, gut sichtbar und normgerecht ausgewiesen werden müssen.89,13 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Was kostet eine Rechtsschutz Versicherung?
Was kostet eine Rechtsschutz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Leistungsumfang, der Versicherungsgesellschaft, dem eigenen Risikoprofil und individuellen Bedürfnissen. Die Kosten können daher stark variieren und reichen in der Regel von einigen hundert bis zu mehreren hundert Euro pro Jahr. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um die passende Rechtsschutz Versicherung zu einem angemessenen Preis zu finden. Es ist auch ratsam, auf eventuelle Selbstbeteiligungen und Ausschlüsse zu achten, um unerwartete Kosten zu vermeiden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.