Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **


Ähnliche Suchbegriffe für Die-Kostenrechnung-als-Instrument
Top-Angebote
Produkte zum Begriff Die-Kostenrechnung-als-Instrument:
-
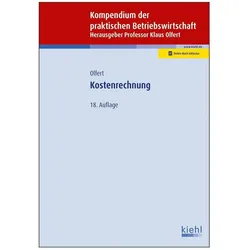
Kostenrechnung, Fachbücher von Klaus OlfertDer Klassiker für Studium, Weiterbildung und Praxis. Seit über 40 Jahren gehört dieses Lehrbuch zur Standardliteratur für alle, die sich mit Kostenrechnung beschäftigen. Verständlich geschrieben und systematisch aufgebaut vermittelt es einen umfassenden Überblick über die Grundlagen der Kostenrechnung, wobei zahlreiche Beispiele zum Verständnis der Ausführungen beitragen. Ob Kostenarten-, Kostenstellen- oder Kostenträgerrechnung - mit diesem Titel verschaffen Sie sich in kürzester Zeit eine solide Wissensbasis. 80 Aufgaben und Fälle mit Lösungen helfen, das Gelesene gezielt zu verankern. 600 Kontrollfragen ermöglichen eine einfache Wissenskontrolle. Ideal geeignet für alle, die sich fundiertes Wissen aneignen oder effizient auf eine Prüfung vorbereiten wollen. Die 18. Auflage wurde aktualisiert und um die Kalkulation im Handel erweitert. Neu ist auch das Online-Buch inklusive in meinkieh.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung, Fachbücher von Jürgen HorschKompakt und fundiert führt Jürgen Horsch in die zentralen Inhalte der Kosten- und Erlösrechnung ein. Zugunsten einer verständlichen Vermittlung werden theoretische Ausführungen auf das notwendige Mass beschränkt. Anhand einer integrierten empirischen Untersuchung zeigt der Autor, welche Methoden sich in der betrieblichen Praxis durchgesetzt haben. Zahlreiche Fallbeispiele und Übungsaufgaben vertiefen das erworbene Wissen. Die 5. Auflage wurde überarbeitet und um einen digitalen Fragensatz erweitert. Übungsaufgaben lassen sich mit der Springer Nature Flashcards App lernen und abfragen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Rückschrittsverbot als Instrument Europäischen Werteschutzes, Fachbücher von Lena Sophie Kaiser, Kaiser LenaDas durch den Europäischen Gerichtshof entwickelte Rückschrittsverbot lässt sich heute als eigenständiger Verfassungsgrundsatz und Instrument zum Schutz der in Art. 2 EUV verankerten Werte begreifen. Lena Sophie Kaiser rekonstruiert die Entstehung dieses Instruments, das sich im Zuge der europäischen Rechtsstaatlichkeits- und Demokratiekrise entwickelte, und untersucht die Grenzen seiner Legitimation. Anhand eines dialektischen, mehrsprachigen Rechtsvergleichs ausgewählter Referenzgebiete sowie einer rechtsdogmatischen Rekonstruktion und Analyse der einschlägigen Rechtsprechung entwickelt sie eine Konzeption des Rückschrittsverbots als relatives, dynamisches Instrument, das als Rückschritt ein hinreichend erhebliches, als systemisches Defizit gefasstes Absenken des Schutzniveaus erfasst. Mit ihrem dogmatisch-konstruktivistischen Ansatz verknüpft sie die Weiterentwicklung des Rechts mit dessen systematischen Ordnung und erschliesst das Rückschrittsverbot so für sämtliche Werte des Art. 2 EUV.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Die-Kostenrechnung-als-Instrument:
-
Die EU-Grundrechtecharta als living instrument, Fachbücher von Lea NortaDas Fachbuch "Die EU-Grundrechtecharta als living instrument" von Lea Norta bietet eine tiefgehende Analyse der Charta der Grundrechte der Europäischen Union. Die Autorin untersucht die Charta als ein dynamisches Instrument, das auf gesellschaftliche, technologische und rechtliche Entwicklungen im europäischen Mehrebenensystem reagiert. Sie argumentiert, dass die Gewährleistungsinhalte der Charta einer intertemporal offenen Deutung zugänglich sind, jedoch methodisch und institutionell begrenzt bleiben. Im Fokus steht die Frage, inwieweit die Charta seit ihrem Inkrafttreten im Jahr 2009 als rechtsverbindliches Primärrecht agiert. Norta bezieht sich auf zentrale theoretische Konzepte wie die Living-Instrument-Doktrin des Europäischen Gerichtshofs für Menschenrechte und das Verhältnis von Normativität und Faktizität. Durch die Darstellung eines gestuften Modells der Grundrechtsinterpretation zeigt sie auf, dass die Grundrechtecharta entwicklungsfähig ist, wobei die Fortentwicklung stark vom Integrationsstand des jeweiligen Sachbereichs abhängt.104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Pflegevisite als ein Instrument zur Qualitätssicherung, Fachbücher von Tim SchweizerDiplomarbeit aus dem Jahr 2008 im Fachbereich Pflegemanagement / Sozialmanagement, Note: 1,5, Veranstaltung: Pflegedienstleitung / Heimleitung / Qualitätsbeauftragter, 23 Quellen im Literaturverzeichnis, Sprache: Deutsch, Abstract: In dieser Arbeit sind die Vor- sowie auch die Nachteile der Pflegevisite beschrieben. Die Gefahren sowie die Umsetzbarkeit der Visite. Unter anderem werden von der Makro- bis hin zur Mikrovisite praktische Beispiele erklärt, die die genaue Problematik und den Nutzen der Pflegevisite verdeutlichen. Die positiven Aspekte der Pflegevisite werden unterstrichen und in den Vordergrund gestellt. Bei den Negativbeispielen wird auf die Ängste der Betroffenen eingegangen.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung, Fachbücher von Klaus OlfertDer Klassiker für Studium, Weiterbildung und Praxis. Seit über 40 Jahren gehört dieses Lehrbuch zur Standardliteratur für alle, die sich mit Kostenrechnung beschäftigen. Verständlich geschrieben und systematisch aufgebaut vermittelt es einen umfassenden Überblick über die Grundlagen der Kostenrechnung, wobei zahlreiche Beispiele zum Verständnis der Ausführungen beitragen. Ob Kostenarten-, Kostenstellen- oder Kostenträgerrechnung - mit diesem Titel verschaffen Sie sich in kürzester Zeit eine solide Wissensbasis. 80 Aufgaben und Fälle mit Lösungen helfen, das Gelesene gezielt zu verankern. 600 Kontrollfragen ermöglichen eine einfache Wissenskontrolle. Ideal geeignet für alle, die sich fundiertes Wissen aneignen oder effizient auf eine Prüfung vorbereiten wollen. Die 18. Auflage wurde aktualisiert und um die Kalkulation im Handel erweitert. Neu ist auch das Online-Buch inklusive in meinkieh.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Ähnliche Suchbegriffe für Die-Kostenrechnung-als-Instrument
-
Kostenrechnung, Fachbücher von Jürgen HorschKompakt und fundiert führt Jürgen Horsch in die zentralen Inhalte der Kosten- und Erlösrechnung ein. Zugunsten einer verständlichen Vermittlung werden theoretische Ausführungen auf das notwendige Mass beschränkt. Anhand einer integrierten empirischen Untersuchung zeigt der Autor, welche Methoden sich in der betrieblichen Praxis durchgesetzt haben. Zahlreiche Fallbeispiele und Übungsaufgaben vertiefen das erworbene Wissen. Die 5. Auflage wurde überarbeitet und um einen digitalen Fragensatz erweitert. Übungsaufgaben lassen sich mit der Springer Nature Flashcards App lernen und abfragen.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Rückschrittsverbot als Instrument Europäischen Werteschutzes, Fachbücher von Lena Sophie Kaiser, Kaiser LenaDas durch den Europäischen Gerichtshof entwickelte Rückschrittsverbot lässt sich heute als eigenständiger Verfassungsgrundsatz und Instrument zum Schutz der in Art. 2 EUV verankerten Werte begreifen. Lena Sophie Kaiser rekonstruiert die Entstehung dieses Instruments, das sich im Zuge der europäischen Rechtsstaatlichkeits- und Demokratiekrise entwickelte, und untersucht die Grenzen seiner Legitimation. Anhand eines dialektischen, mehrsprachigen Rechtsvergleichs ausgewählter Referenzgebiete sowie einer rechtsdogmatischen Rekonstruktion und Analyse der einschlägigen Rechtsprechung entwickelt sie eine Konzeption des Rückschrittsverbots als relatives, dynamisches Instrument, das als Rückschritt ein hinreichend erhebliches, als systemisches Defizit gefasstes Absenken des Schutzniveaus erfasst. Mit ihrem dogmatisch-konstruktivistischen Ansatz verknüpft sie die Weiterentwicklung des Rechts mit dessen systematischen Ordnung und erschliesst das Rückschrittsverbot so für sämtliche Werte des Art. 2 EUV.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
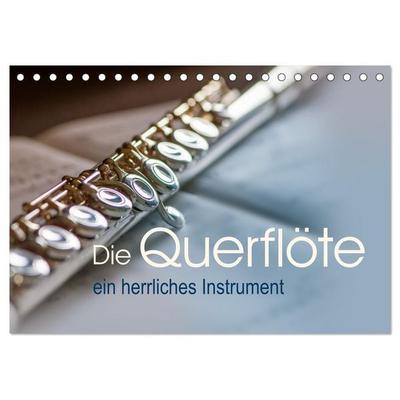
Die Querflöte, ein herrliches Instrument (Tischkalender 2027 DIN A5 quer), CALVENDO Monatskalender'tauchen Sie Ein In Die Welt Der Musik – Eine Hommage An Die Schönheit Der Querflöte. Jeder Monat Präsentiert Atemberaubende Detailaufnahmen Dieses Eleganten Instruments, Eingefangen In All Seiner Pracht Und Faszination. Lassen Sie Sich Von Den...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.