Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Ist "adapt" bei Informatikern verbreitet?
Ja, der Begriff "adapt" ist unter Informatikern verbreitet. Er wird oft verwendet, um zu beschreiben, dass ein System oder eine Software an neue Anforderungen oder Umgebungen angepasst wird. Dies kann beispielsweise bedeuten, dass Code geändert oder Funktionen hinzugefügt werden, um die gewünschten Anpassungen vorzunehmen. **


Ähnliche Suchbegriffe für EPOS-ADAPT-100-II
Top-Angebote
Produkte zum Begriff EPOS-ADAPT-100-II:
-
Das Gilgamesch-EposDas Gilgamesch-Epos , Neu übersetzt und kommentiert von Stefan M. Maul , Elektromotoren > Elektromotoren & -teile , Auflage: 9. Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Maul, Stefan M., Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 192, Abbildungen: mit 13 Abbildungen, Keyword: 2. Jahrtausend v. Chr.; Alter Orient; Babylon; Epos; Frühgeschichte; Gilgamesch; Mythologie; Schöpfungsmythos; akkadische Literatur; conditio humana; sumerische Literatur, Fachschema: Babel~Babylon~Gilgamesch~Literaturwissenschaft~Sage~Volkssage, Fachkategorie: Sagen & Epen~Klassische Belletristik~Mythen und Legenden (fiktional), Region: Babylonien, Sprache: Akkadisch, Assyrobabylonische Sprachen, Zeitraum: ca. 3000 bis 2000 v. Chr., Warengruppe: HC/Belletristik/Märchen/Sagen/Legenden, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 210, Breite: 130, Höhe: 21, Gewicht: 314, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
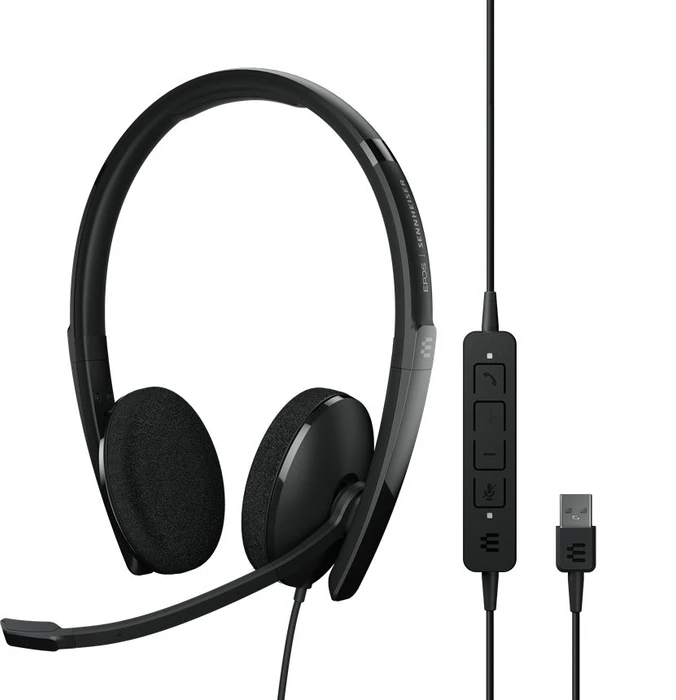
EPOS ADAPT 135 USB IIHeadset EPOS ADAPT 135 USB II liefert kabelgebundenen On-Ear-Stereosound mit USB- und 3,5-mm-Klinken-Konnektivität, in Schwarz und für UC optimiert. Als Teil der ADAPT 100 Series ist dieses moderne Headset im minimalistischen Design für Anrufe und Multimedia gemacht und passt sich unterschiedlichen Arbeitsstilen an - am Arbeitsplatz, im Büro oder auf dem täglichen Arbeitsweg. ADAPT 100 Series kabelgebundenes On-Ear-Headset USB-Anschluss 3,5-mm-Klinkenanschluss Stereosound für Anrufe und Multimedia Für UC optimiert Schwarzes Finish Bleiben Sie geräteübergreifend verbunden - mit einem einfachen kabelgebundenen Setup für die tägliche Kommunikation.42,91 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter



-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff EPOS-ADAPT-100-II:
-
Das Gilgamesch-EposDas Gilgamesch-Epos , Neu übersetzt und kommentiert von Stefan M. Maul , Elektromotoren > Elektromotoren & -teile , Auflage: 9. Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Maul, Stefan M., Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 192, Abbildungen: mit 13 Abbildungen, Keyword: 2. Jahrtausend v. Chr.; Alter Orient; Babylon; Epos; Frühgeschichte; Gilgamesch; Mythologie; Schöpfungsmythos; akkadische Literatur; conditio humana; sumerische Literatur, Fachschema: Babel~Babylon~Gilgamesch~Literaturwissenschaft~Sage~Volkssage, Fachkategorie: Sagen & Epen~Klassische Belletristik~Mythen und Legenden (fiktional), Region: Babylonien, Sprache: Akkadisch, Assyrobabylonische Sprachen, Zeitraum: ca. 3000 bis 2000 v. Chr., Warengruppe: HC/Belletristik/Märchen/Sagen/Legenden, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 210, Breite: 130, Höhe: 21, Gewicht: 314, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Ist "adapt" bei Informatikern verbreitet?
Ja, der Begriff "adapt" ist unter Informatikern verbreitet. Er wird oft verwendet, um zu beschreiben, dass ein System oder eine Software an neue Anforderungen oder Umgebungen angepasst wird. Dies kann beispielsweise bedeuten, dass Code geändert oder Funktionen hinzugefügt werden, um die gewünschten Anpassungen vorzunehmen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für EPOS-ADAPT-100-II
-
EPOS ADAPT 135 USB IIHeadset EPOS ADAPT 135 USB II liefert kabelgebundenen On-Ear-Stereosound mit USB- und 3,5-mm-Klinken-Konnektivität, in Schwarz und für UC optimiert. Als Teil der ADAPT 100 Series ist dieses moderne Headset im minimalistischen Design für Anrufe und Multimedia gemacht und passt sich unterschiedlichen Arbeitsstilen an - am Arbeitsplatz, im Büro oder auf dem täglichen Arbeitsweg. ADAPT 100 Series kabelgebundenes On-Ear-Headset USB-Anschluss 3,5-mm-Klinkenanschluss Stereosound für Anrufe und Multimedia Für UC optimiert Schwarzes Finish Bleiben Sie geräteübergreifend verbunden - mit einem einfachen kabelgebundenen Setup für die tägliche Kommunikation.42,91 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
EPOS ADAPT 165 USB IIHeadset EPOS ADAPT 165 USB II liefert On-Ear-Stereosound mit kabelgebundener USB- und 3,5-mm-Konnektivität, einem abnehmbaren USB-Kabel mit In-Line-Anrufsteuerung und UC-Optimierung. Dieses beidseitige On-Ear-Headset ist für die Nutzung mit Computern und tragbarer Elektronik ausgelegt und kombiniert ein Bügelmikrofon mit EPOS Voice Klangeffekten für klare Kommunikation in alltäglichen Arbeitsumgebungen. Es ist faltbar für einfachere Handhabung und funktioniert mit Chromebook. Kabelgebundene Verbindungen: USB Type-A und 3,5 mm 4-poliger Mini-Klinkenstecker Abnehmbares USB-Kabel mit In-Line-Anrufsteuerung Stereo-Ausgabe mit dynamischen Treibern und Neodym-Magneten Frequenzgang: 20-20.000 Hz (Kopfhörer) Bügelmikrofon mit 100-8.000 Hz Frequenzgang Bedienelemente am Kabel: Lautstärke, Annehmen/Beenden, Stummschalten, Wahlwiederholung, Halten Für UC optimiert und Chromebook-kompatibel Zuverlässige kabelgebundene Flexibilität und praktische Anrufsteuerungen machen es einfach, geräteübergreifend verbunden zu bleiben.49,63 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.