Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **

Ähnliche Suchbegriffe für Eisele-Die-Definition-Von
Top-Angebote
Produkte zum Begriff Eisele-Die-Definition-Von:


-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **


Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung, und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Naturereignisse wie Sturm, Hagel, Blitzschlag, Überschwemmung oder auch durch Zusammenstöße mit Tieren entstehen. Im Gegensatz dazu deckt die Vollkasko-Versicherung zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Weitere Unterschiede liegen in der Höhe der Selbstbeteiligung und im Beitragssatz. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Schadensfälle abdeckt. **
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung, und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten wie Sturm, Hagel oder Überschwemmung sowie Brand verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Darüber hinaus umfasst die Vollkasko-Versicherung auch Vandalismus-Schäden. Die Teilkasko-Versicherung ist daher eine günstigere Option, die sich vor allem für ältere Fahrzeuge oder Fahrzeuge mit niedrigem Wert eignet, während die Vollkasko-Versicherung eine umfassendere Absicherung bietet, aber auch entsprechend teurer ist. **
Top-Angebote
Produkte zum Begriff Eisele-Die-Definition-Von:
-
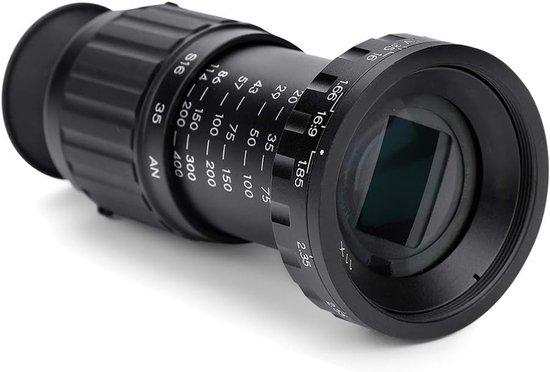
Seeker Regisseur 11X - Teleskop-Design - High Definition - ideal für die FotografieEntdecken Sie mit dem Socobeta Director View Finder die perfekte Lösung für professionelle Fotografie. Dieser erweiterte Sucher bietet eine 11X Vergrößerung mit mehrschichtigen optischen Elementen, die für außergewöhnliche Bildqualität und Helligkeit sorgt. Dank des Teleskopdesigns ist der Sucher einfach an verschiedene Situationen anzupassen, so dass Sie immer den richtigen Blickwinkel finden können. Entdecken Sie die perfekte Lösung für professionelle Fotografie mit dem Socobeta Director Sucher. Dank des Teleskopdesigns lässt sich der Sucher einfach an verschiedene Situationen anpassen, sodass Sie immer den richtigen Blickwinkel finden. Der Director VD-11X ist ein unverzichtbares Zubehör für jeden Fotografen, der Wert auf Präzision und Qualität legt. Egal, ob Sie im Studio oder im Freien arbeiten, dieser Sucher hilft Ihnen, Ihre Aufnahmen perfekt zu komponieren. Mit seinem kompakten Format lässt er sich einfach mitnehmen und ist immer griffbereit. Steigern Sie Ihre Kreativität und ve369,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Ähnliche Suchbegriffe für Eisele-Die-Definition-Von
-
Eisele, Matthias: Homöopathie für die KitteltascheHomöopathie für die Kitteltasche , Indikations- und wirkstoffbezogene Beratungsempfehlungen , Sonstige > Autopflege & Aufbereitung , Auflage: 6., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Titel der Reihe: Für die Kitteltasche##, Autoren: Eisele, Matthias~Friese, Karl-Heinz~Notter, Gisela~Schlumpberger, Anette, Auflage: 20006, Auflage/Ausgabe: 6., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 380, Keyword: Homöopathie für die Kitteltasche; Homöopathie und Phytotherapie; Medizin; Pharmazie, Fachschema: Homöopathie - Homöotherapie~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Homöopathie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIV, Seitenanzahl: 380, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Vlg, Verlag: Deutscher Apotheker Verlag, Länge: 167, Breite: 121, Höhe: 25, Gewicht: 415, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: A4272882, Vorgänger EAN: 9783769249095 9783769239614 9783769233117 9783769228427, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 50877433,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung, und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Naturereignisse wie Sturm, Hagel, Blitzschlag, Überschwemmung oder auch durch Zusammenstöße mit Tieren entstehen. Im Gegensatz dazu deckt die Vollkasko-Versicherung zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Weitere Unterschiede liegen in der Höhe der Selbstbeteiligung und im Beitragssatz. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Schadensfälle abdeckt. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung, und welche Art von Schäden deckt die Teilkasko-Versicherung ab?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Diebstahl, Glasbruch, Wildunfälle, Naturgewalten wie Sturm, Hagel oder Überschwemmung sowie Brand verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung zusätzlich auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. Darüber hinaus umfasst die Vollkasko-Versicherung auch Vandalismus-Schäden. Die Teilkasko-Versicherung ist daher eine günstigere Option, die sich vor allem für ältere Fahrzeuge oder Fahrzeuge mit niedrigem Wert eignet, während die Vollkasko-Versicherung eine umfassendere Absicherung bietet, aber auch entsprechend teurer ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.