Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was ist der Unterschied zwischen Illness und Disease?
Der Unterschied zwischen Illness und Disease liegt in ihrer Bedeutung und Verwendung. "Disease" bezieht sich auf eine medizinische Diagnose, die auf objektiven körperlichen oder biologischen Veränderungen basiert. "Illness" hingegen bezieht sich auf das subjektive Erleben von Symptomen und Beschwerden, die eine Person aufgrund einer Krankheit hat. Illness bezieht sich also eher auf das persönliche Empfinden, während Disease eine medizinische Klassifizierung darstellt. **


Ähnliche Suchbegriffe für Ephemeral---Inherit-Disease
Top-Angebote
Produkte zum Begriff Ephemeral---Inherit-Disease:
-
Lilly, Leonard S.: Pathophysiology of Heart DiseasePathophysiology of Heart Disease , An Introduction to Cardiovascular Medicine , > , Auflage: Eighth, International Edition, Erscheinungsjahr: 20250301, Autoren: Lilly, Leonard S., Auflage: 25008, Auflage/Ausgabe: Eighth, International Edition, Seitenzahl/Blattzahl: 528, Themenüberschrift: MEDICAL / Pathophysiology, Fachschema: Herz / Kardiologie~Kardiologie~Pathologie (des Menschen)~Mensch / Physiologie~Physiologie, Fachkategorie: Pathologie~Physiologie, Warengruppe: TB/Innere Medizin/Chirurgie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 253, Breite: 179, Höhe: 23, Gewicht: 794, Produktform: Kartoniert, Genre: Importe,60,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
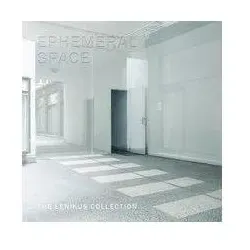
Ephemeral Space, Sachbücher von Angela E. Bast AkbariDie Publikation bietet einen Überblick über das breite Spektrum des langjährigen Engagements der Lenikus-Gruppe in der Wiener Kunstszene. Sie blickt zurück auf 25 Jahre Sammeltätigkeit sowie 15 Jahre der Förderung junger Kunst und ist gleichzeitig ein Ausgangspunkt zur Diskussion über das Potenzial kultureller Förderung durch Zwischennutzungen. Die Verfügbarkeit von Räumen ist ein wesentlicher Schlüssel für die Entwicklung von künstlerischen und kreativen Szenen in Wien. Den Leerstand zu aktivieren und in ein pulsierendes Zentrum für Austausch und künstlerische Produktionsformen zu verwandeln, war von Beginn an ein Schwerpunkt des privaten kulturellen Engagements der Lenikus-Gruppe. Die Publikation reflektiert mit wissenschaftlichen Essays, Berichten von konkreten Projekten und Interviews Themen wie Raum für kreatives Schaffen, Artist-in-Residence-Programme und Zwischennutzungen. Beiträge und Ausstellungsdokumentationen verschränken sich mit einer Auswahl von Werken der Sammlung Lenikus. Die gezeigten Werke offenbaren einerseits den persönlichen Geschmack von Gabriele und Martin Lenikus, gleichzeitig werden Tendenzen in der Wiener Kunstszene sichtbar und können somit im internationalen Umfeld verortet werden.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrehardt:Dread-Disease-Versicherung, Fachbücher von Alexander Schrehardt, Katja Briones-SchulzIm ersten Band des Kompendiums Dread-Disease-Versicherung hatten die Autoren die vertraglichen Grundlagen und die tariflichen Gestaltungsmöglichkeiten besprochen. Der zweite Band des Kompendiums widmet sich den versicherten Risiken unter besonderer Berücksichtigung der Leistungsvoraussetzungen im Versicherungsfall. In der vergleichenden Bewertung der Versicherungsbedingungen der Anbieter von Dread-Disease-Versicherungen zeigen die Autoren teilweise erhebliche Unterschiede bei den Leistungsvoraussetzungen auf. Auch die Unterscheidung zwischen versicherten A-Risiken, die dem Versicherungsnehmer im Versicherungsfall die Auszahlung der vertraglich vereinbarten Versicherungssumme garantieren, und mit Zusatztarifen abgesicherten B-Risiken, die im Versicherungsfall nur die Auszahlung einer reduzierten Versicherungssumme vorsehen, ist Gegenstand von Band 2 des Kompendiums.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Ephemeral---Inherit-Disease:
-
Exploited, Empowered, Ephemeral, Fachbücher von Denise BurkhardDie Kindheit in der neo-viktorianischen Fiktion für sowohl Kinder- als auch Erwachseneleser ist ein äusserst facettenreiches und faszinierendes Feld. Dieses Buch argumentiert, dass die neo-viktorianische Fiktion multiple, konkurrierende Visionen von Kindheit projiziert und schlägt vor, dass diese durch eine Typologie, die 'Kindheitsskala', analysiert werden können, die verschiedene Kategorien entlang der Machtverhältnisse und der Theorie der literarischen Möglichkeitswelten bereitstellt. Die Nützlichkeit beider Konzepte wird durch detaillierte Diskussionen über Philippa Pearces "Toms Mitternachtsgarten", Eva Ibbotsons "Reise zum Flussmeer", Sarah Waters' "Fingersmith" und Dianne Setterfields "Die dreizehnte Geschichte" veranschaulicht.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lilly, Leonard S.: Pathophysiology of Heart DiseasePathophysiology of Heart Disease , An Introduction to Cardiovascular Medicine , > , Auflage: Eighth, International Edition, Erscheinungsjahr: 20250301, Autoren: Lilly, Leonard S., Auflage: 25008, Auflage/Ausgabe: Eighth, International Edition, Seitenzahl/Blattzahl: 528, Themenüberschrift: MEDICAL / Pathophysiology, Fachschema: Herz / Kardiologie~Kardiologie~Pathologie (des Menschen)~Mensch / Physiologie~Physiologie, Fachkategorie: Pathologie~Physiologie, Warengruppe: TB/Innere Medizin/Chirurgie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 253, Breite: 179, Höhe: 23, Gewicht: 794, Produktform: Kartoniert, Genre: Importe,60,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was ist der Unterschied zwischen Illness und Disease?
Der Unterschied zwischen Illness und Disease liegt in ihrer Bedeutung und Verwendung. "Disease" bezieht sich auf eine medizinische Diagnose, die auf objektiven körperlichen oder biologischen Veränderungen basiert. "Illness" hingegen bezieht sich auf das subjektive Erleben von Symptomen und Beschwerden, die eine Person aufgrund einer Krankheit hat. Illness bezieht sich also eher auf das persönliche Empfinden, während Disease eine medizinische Klassifizierung darstellt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Ephemeral---Inherit-Disease
-
Ephemeral Space, Sachbücher von Angela E. Bast AkbariDie Publikation bietet einen Überblick über das breite Spektrum des langjährigen Engagements der Lenikus-Gruppe in der Wiener Kunstszene. Sie blickt zurück auf 25 Jahre Sammeltätigkeit sowie 15 Jahre der Förderung junger Kunst und ist gleichzeitig ein Ausgangspunkt zur Diskussion über das Potenzial kultureller Förderung durch Zwischennutzungen. Die Verfügbarkeit von Räumen ist ein wesentlicher Schlüssel für die Entwicklung von künstlerischen und kreativen Szenen in Wien. Den Leerstand zu aktivieren und in ein pulsierendes Zentrum für Austausch und künstlerische Produktionsformen zu verwandeln, war von Beginn an ein Schwerpunkt des privaten kulturellen Engagements der Lenikus-Gruppe. Die Publikation reflektiert mit wissenschaftlichen Essays, Berichten von konkreten Projekten und Interviews Themen wie Raum für kreatives Schaffen, Artist-in-Residence-Programme und Zwischennutzungen. Beiträge und Ausstellungsdokumentationen verschränken sich mit einer Auswahl von Werken der Sammlung Lenikus. Die gezeigten Werke offenbaren einerseits den persönlichen Geschmack von Gabriele und Martin Lenikus, gleichzeitig werden Tendenzen in der Wiener Kunstszene sichtbar und können somit im internationalen Umfeld verortet werden.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrehardt:Dread-Disease-Versicherung, Fachbücher von Alexander Schrehardt, Katja Briones-SchulzIm ersten Band des Kompendiums Dread-Disease-Versicherung hatten die Autoren die vertraglichen Grundlagen und die tariflichen Gestaltungsmöglichkeiten besprochen. Der zweite Band des Kompendiums widmet sich den versicherten Risiken unter besonderer Berücksichtigung der Leistungsvoraussetzungen im Versicherungsfall. In der vergleichenden Bewertung der Versicherungsbedingungen der Anbieter von Dread-Disease-Versicherungen zeigen die Autoren teilweise erhebliche Unterschiede bei den Leistungsvoraussetzungen auf. Auch die Unterscheidung zwischen versicherten A-Risiken, die dem Versicherungsnehmer im Versicherungsfall die Auszahlung der vertraglich vereinbarten Versicherungssumme garantieren, und mit Zusatztarifen abgesicherten B-Risiken, die im Versicherungsfall nur die Auszahlung einer reduzierten Versicherungssumme vorsehen, ist Gegenstand von Band 2 des Kompendiums.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.