Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Farbauftrag
Top-Angebote
Produkte zum Begriff Farbauftrag:
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insolvenzsicherungssysteme von Versicherungsunternehmen in Deutschland und Großbritannien im Vergleich am Beispiel der Kfz-Haftpflichtversicherung,Insolvenzsicherungssysteme Von Versicherungsunternehmen In Deutschland Und Großbritannien Im Vergleich Am Beispiel Der Kfz-haftpflichtversicherung, Taschenbuch Von Markus Küppers, Diplomica Verlag Gmbh, 978-3-8366-5369-5, Seitenanzahl: 11638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Zusammenspiel von der Kfz-Haftpflichtversicherung mit der verschuldensunabhängigen Haftung beim Verkehrsopferschutz, Taschenbuch von Xiaojun Shen,Das Zusammenspiel Von Der Kfz-haftpflichtversicherung Mit Der Verschuldensunabhängigen Haftung Beim Verkehrsopferschutz, Taschenbuch Von Xiaojun Shen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66310-3, Seitenanzahl: 23273,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **

Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Farbauftrag:
-
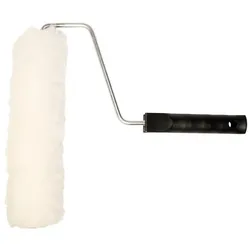
Farbwalze Malerrolle Streichrolle Schaumstoffrolle Lackierrolle FarbauftragPerfekter Farbauftrag für Ihre Renovierungsprojekte Der hochwertige Farbroller ist speziell für einfache Malerarbeiten mit Dispersions- und Binderfarben konzipiert. Er ermöglicht einen gleichmäßigen und effizienten Farbauftrag auf verschiedenen Oberflächen. Ob Wände, Decken oder andere große Flächen – dieser Farbroller unterstützt Sie dabei, professionelle Ergebnisse zu erzielen. Produktdetails für Ihre Malerarbeiten Dieser Farbroller ist mit einem strapazierfähigen, weißen Vestan Bezug ausgestattet, der für eine optimale Farbaufnahme und -abgabe sorgt. Die Florhöhe von 18 mm ist ideal für eine Vielzahl von Farben und Untergründen und hilft, Spritzer zu minimieren. Der fest verbundene Bügel gewährleistet eine stabile Handhabung und Langlebigkeit, sodass Sie sich voll auf Ihre Arbeit konzentrieren können. Florhöhe: 18 mm Kerndurchmesser: 43 mm Breite der Walze: 250 mm Farbe des Bezugs: Weiß Material des Bezugs: Vestan Geeignet für: Dispersions- und Binderfarben Anwendungsbereiche: Innenräume, Wände, Decken Anwendungsfälle und Empfehlungen Dieser Farbroller ist hervorragend geeignet für Heimwerker und Profis, die Wert auf einen unkomplizierten Farbauftrag legen. Er ist die ideale Wahl für: Schnelle Renovierungen und Auffrischungsanstriche in Wohnräumen. Die Beschichtung großer Flächen wie Wände und Decken. Arbeiten mit gängigen Dispersionsfarben, Wandfarben und Binderfarben. Erleichtern Sie sich Ihre Malerarbeiten und erzielen Sie mit diesem zuverlässigen Farbroller ein sauberes und deckendes Ergebnis. Häufig gestellte Fragen (FAQ) Welche Farben kann ich mit diesem Farbroller verwenden? Dieser Farbroller eignet sich optimal für Dispersionsfarben und Binderfarben, die häufig für Wände und Decken in Innenräumen verwendet werden. Kann ich den Bügel des Farbrollers austauschen? Nein, der Bügel dieses Farbrollers ist fest mit der Walze verbunden und kann nicht ausgetauscht werden. Dies gewährleistet eine hohe Stabilität während der Anwendung. Wie reinige ich den Farbroller nach Gebrauch? Nach Gebrauch sollten Farbreste gründlich entfernt werden. Für wasserbasierte Farben spülen Sie den Roller unter fließendem Wasser aus, bis das Wasser klar bleibt. Für lösemittelbasierte Farben verwenden Sie entsprechende Reiniger. Lassen Sie den Roller anschließend vollständig trocknen. Ist der Farbroller für glatte oder raue Oberflächen geeignet? Mit einer Florhöhe von 18 mm ist dieser Farbroller vielseitig einsetzbar und sowohl für glattere als auch für leicht strukturierte Oberflächen geeignet. Bei sehr rauen Untergründen kann jedoch ein Roller mit längerer Florhöhe vorteilhaft sein. Welche Größe hat der Farbroller? Die Walze des Farbrollers hat eine Breite von 250 mm und einen Kerndurchmesser von 43 mm.4,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
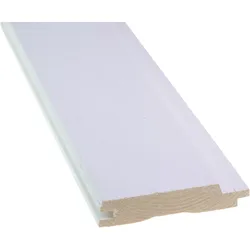
Nordische Fichte Profilholz, 19x96mm, KD, glatt gehobelt, Weiß, Rückseite grundiert, 1 Farbauftrag, Schattenfuge 10 mmVorteile von Nordische Fichte Profilholz, 19x96 mm, KD, weiß grundiert Werkseitig weiß grundiert, auch auf der Rückseite - die Grundierung ist vor der Montage schon aufgebracht, du sparst dir den Arbeitsgang auf dem Gerüst Schattennut mit 10 mm Fugenbild - jeder Stoß zeichnet sich als klare Linie ab, die Fläche wirkt gegliedert statt monoton Nordische Fichte - langsamer Wuchs in Skandinavien ergibt engringiges, astärmeres Holz als heimische Schnellwuchs-Qualitäten Deckbreite 86 mm - schlankes Fugenraster für ein ruhiges, feingliedriges Wandbild Kammergetrocknet (KD, kiln-dried) - kurze Akklimatisierung statt langer Standzeit vor der Montage Innen und außen einsetzbar - im Außenbereich hinterlüftet und mit Deckanstrich, innen direkt als Wand- und Deckenbekleidung Zu 93 % PEFC-zertifiziert Nordische Fichte Profilholz im Detail Wenn deine Anwendung eine weiß abgesetzte Holzoberfläche mit sichtbarer Gliederung ist, ist dieses Profilholz die passende Wahl: Es kommt werkseitig weiß grundiert zu dir, mit einem Farbauftrag auf der Sichtseite und einer Grundierung auf der Rückseite. Von den 96 mm Gesamtbreite bleiben 86 mm als Deckbreite sichtbar; an der Fügekante sitzt eine 10 mm breite Schattennut, die den Stoß zwischen zwei Brettern als klare Linie zeichnet. Rechne deine Fläche deshalb über die Deckbreite und nicht über das Rohmaß. Eines ist dabei wichtig: Ein Farbauftrag ist eine Grundierung und noch kein fertiger Anstrich - der Deckanstrich folgt nach der Montage. Das Holz stammt zu 93 % aus PEFC-zertifizierter Forstwirtschaft. Anwendungsbereiche des Profilholzes Gedacht ist dieses Profilholz für zwei Welten. Innen bekleidest du damit Wände und Decken in Wohnräumen, im Flur, im Hobbyraum oder im ausgebauten Dachgeschoss - hier ist die weiße Grundierung bereits eine gute Basis für den Endanstrich in deinem Wunschton. Außen gehört es an die vorgehängte, hinterlüftete Fassade von Wohnhaus, Anbau, Carport oder Gartenhaus, wo es mit Deckanstrich und konstruktivem Holzschutz arbeitet. Diese Kombination ist entscheidend: Fichte ist von Natur aus wenig dauerhaft, die Beschichtung und ein trockener, schnell abtrocknender Aufbau übernehmen den Schutz. Das Fassadensortiment zeigt, wo dieses Profil zwischen Lärche, Thermoholz und den Plattenwerkstoffen steht. Für Erdkontakt und den ständig bespritzten Sockelbereich ist es nicht vorgesehen. Eigenschaften von Fichte Charakteristisch für die Nordische Fichte ist ihr enges Jahrringbild: Das kalte Klima Skandinaviens bremst den Zuwachs, die Ringe liegen dicht beieinander und die Bretter fallen astärmer aus als Ware aus schnellwüchsigen Beständen. Die Rohdichte liegt bei 430 bis 470 kg/m3, die Brinellhärte senkrecht zur Faser bei etwa 12 N/mm2 nach DIN EN 1534 - ein leichtes, weiches Holz, das sich entsprechend einfach zuschneiden und befestigen lässt. Die Farbe ist gelblich-weiß und sehr einheitlich, Kern- und Splintholz unterscheiden sich optisch nicht. Nach DIN EN 350 trägt Fichte die Dauerhaftigkeitsklasse 4 und ist damit von Natur aus wenig dauerhaft; genau deshalb kommt sie im bewitterten Bereich nur beschichtet und hinterlüftet zum Einsatz. Harzgallen sind bei Fichte produkttypisch und gehören zum natürlich gewachsenen Holz. Verlegung und Verarbeitung des Profilholzes Montiert wird das Profil auf einer Traglattung aus Nadelholz, im Außenbereich mit mindestens 20 mm Hinterlüftung sowie offenen Zu- und Abluftöffnungen am Fuß- und am Traufpunkt; bei senkrechter Anordnung der Bretter kommt eine Konterlattung dazu. Zur Geländeoberkante hältst du mindestens 30 cm Abstand, ein großzügiger Dachüberstand verlängert die Standzeit der Fläche spürbar. Die Einbaufeuchte liegt bei 15 Prozent mit einer Toleranz von etwa 3 Prozentpunkten, an Fensterlaibungen bleiben stirnseitig mindestens 5 mm Fuge für die Holzbewegung. Befestigt wird verdeckt durch die Feder oder sichtbar mit Fassadenschrauben aus Edelstahl in Güte A2; A4 ist an der Küste und in salzhaltiger Luft die bessere Wahl. In Astnähe u9,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insolvenzsicherungssysteme von Versicherungsunternehmen in Deutschland und Großbritannien im Vergleich am Beispiel der Kfz-Haftpflichtversicherung,Insolvenzsicherungssysteme Von Versicherungsunternehmen In Deutschland Und Großbritannien Im Vergleich Am Beispiel Der Kfz-haftpflichtversicherung, Taschenbuch Von Markus Küppers, Diplomica Verlag Gmbh, 978-3-8366-5369-5, Seitenanzahl: 11638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Farbauftrag
-
Das Zusammenspiel von der Kfz-Haftpflichtversicherung mit der verschuldensunabhängigen Haftung beim Verkehrsopferschutz, Taschenbuch von Xiaojun Shen,Das Zusammenspiel Von Der Kfz-haftpflichtversicherung Mit Der Verschuldensunabhängigen Haftung Beim Verkehrsopferschutz, Taschenbuch Von Xiaojun Shen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-66310-3, Seitenanzahl: 23273,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
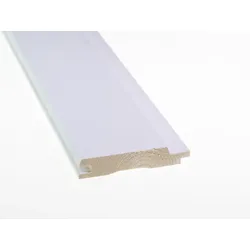
Nordische Fichte Profilholz, 19x96mm, KD, glatt gehobelt, Weiß, Rückseite grundiert, 1 Farbauftrag, Schattenfuge 10 mmVorteile von Nordische Fichte Profilholz, 19x96 mm, KD, weiß grundiert Beidseitig grundiert ab Werk - Sichtseite mit einem weißen Farbauftrag, Rückseite ebenfalls versiegelt, damit beide Seiten gleichmäßig auf Feuchte reagieren Profilart Schattennut - die 10 mm breite Nut an der Fügekante setzt jeden Brettstoß als Schattenlinie ab Leichtes Holz mit rund 450 kg/m3 - eine Person kann die Bretter gut allein anheben und ausrichten Engringige Ware aus Skandinavien - das langsame Nordwachstum ergibt ein ruhigeres Astbild als bei mitteleuropäischer Massenware Kammergetrocknet (KD, kiln-dried) - das Holz hat seine Einbaufeuchte weitgehend erreicht und braucht nur kurz zu akklimatisieren Für Innenräume und für die hinterlüftete Fassade freigegeben - draußen mit Deckanstrich und trockenem Aufbau FSC® Mix Credit - kontrollierte Herkunft Nordische Fichte Profilholz im Detail Dieses Profilholz ist ab Werk weiß grundiert - auf der Sichtseite mit einem Farbauftrag, auf der Rückseite mit einer schützenden Grundierung. Das Rohmaß beträgt 19 x 96 mm, sichtbar bleiben nach dem Fügen 86 mm je Brett; die Differenz steckt in der Feder, die in der Nachbarnut verschwindet. Kalkuliere deine Fläche also über diese sichtbare Breite, sonst fehlt dir am Ende Material. Das prägende Gestaltungsmerkmal ist die Schattennut: Sie läuft mit 10 mm Breite an der Fügekante entlang und lässt jeden Stoß als dunkle Linie hervortreten, statt eine geschlossene Fläche zu erzeugen. Ein Punkt, der oft übersehen wird: Ein Farbauftrag bedeutet Grundierung, nicht Endbeschichtung - der deckende Anstrich kommt nach der Montage dazu. Die Ware trägt die FSC®-Mix-Credit-Kennzeichnung. Anwendungsbereiche des Profilholzes Der typische Einbauort liegt drinnen wie draußen. Im Innenausbau bekleidest du damit Wandflächen und Decken, vom Wohnzimmer über den Flur bis zum ausgebauten Spitzboden, und die weiße Grundierung ist bereits die Vorstufe zur fertigen Oberfläche. Draußen sitzt das Profil an der vorgehängten, hinterlüfteten Fassade und übernimmt dort die Rolle des sichtbaren Wetterschutzes - immer in Kombination aus Beschichtung und einem Aufbau, der Feuchte schnell wieder loswird. Nadelholz dieser Art lebt im Freien von genau dieser Kombination, nicht von der eigenen Widerstandskraft. Wie sich das Profil zu Lärche, Thermoholz und den Plattensystemen verhält, siehst du in der Übersicht der Holzfassadenverkleidungen. Ungeeignet bleibt der Einsatz im Erdreich und dort, wo Spritzwasser dauerhaft auf die Fläche trifft. Eigenschaften von Fichte Fichte (Picea abies) ist das meistverbaute Bauholz Mitteleuropas, und die skandinavische Herkunft macht daraus die gehobene Variante: Kurze Vegetationsperioden erzeugen schmale Jahrringe, was dem Holz ein gleichmäßigeres Bild und weniger große Aststellen gibt. Farblich bewegt es sich im gelblich-weißen Bereich, sehr einheitlich über die ganze Fläche, denn Kern und Splint sind hier nicht voneinander abgesetzt. Mit einer Rohdichte um 430 bis 470 kg/m3 zählt Fichte zu den leichten Bauhölzern; die Brinellhärte senkrecht zur Faser liegt bei rund 12 N/mm2 nach DIN EN 1534, was eine weiche und damit druckempfindliche Oberfläche bedeutet. Die Einstufung nach DIN EN 350 lautet Dauerhaftigkeitsklasse 4, also wenig dauerhaft - der Grund, warum im Freien die Beschichtung und der konstruktive Aufbau die eigentliche Arbeit leisten. Vereinzelte Harzgallen sind bei dieser Holzart normal. Verlegung und Verarbeitung des Profilholzes Vor der Montage akklimatisierst du die Bretter kurz am Einbauort, bei Innenräumen etwa zwei Tage bei üblicher Wohnraumtemperatur und mittlerer Luftfeuchte. Draußen sitzt das Profil auf einer Lattung, unter der mindestens 20 mm Luftraum bleiben, mit offenen Öffnungen unten und oben, damit die Luft durchziehen kann; senkrechte Brettlagen brauchen zusätzlich eine Konterlattung, und über der Fassaden-Unterkonstruktion entscheidet sich, ob die Fläche trocken bleibt. Halte 30 cm Abstand zum Boden ein und plane an Fensterlaibungen9,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.