Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für Finder-asymmetrischer-Taktgeber-impulsbeginnend
Top-Angebote
Produkte zum Begriff Finder-asymmetrischer-Taktgeber-impulsbeginnend:
-
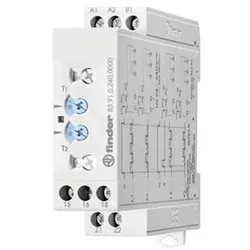
Finder 80.91.0.240.0000 Taktgeber asymetrisch 1W, 12-240VAC/DC,16A für Zeitsteuerungen mit einstellbarer Pause und Arbeitszeit, 809102000000 (809102400000)Eigenschaften • Zeitrelais, impulsbeginnend asymmetrischer Taktgeber, für DIN-Schiene, 17.5 mm breit, 1 Wechsler für 16 A / 250 V AC, Kontaktmaterial AgNi, Zeitbereich: 0,1 s - 24 h, Versorgungsspannung: 12.240 V DC/AC (50/60 Hz), Relaisschutzart: IP 20 (809102400000)55,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **


Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was ist ein asymmetrischer Reifen?
Ein asymmetrischer Reifen ist ein Reifen, bei dem das Profil auf der Innen- und Außenseite unterschiedlich gestaltet ist. Die Innenseite des Reifens ist in der Regel für bessere Wasserableitung und Traktion bei Nässe optimiert, während die Außenseite für bessere Kurvenstabilität und Trockenhaftung ausgelegt ist. Diese spezielle Profilgestaltung ermöglicht eine verbesserte Performance in verschiedenen Fahrsituationen. Asymmetrische Reifen werden häufig in Hochleistungs- und Sportwagen eingesetzt, um eine optimale Balance zwischen Grip, Handling und Komfort zu gewährleisten. Es ist wichtig, asymmetrische Reifen entsprechend den Herstellerempfehlungen zu montieren, um ihre Leistung und Haltbarkeit zu maximieren. **
Top-Angebote
Produkte zum Begriff Finder-asymmetrischer-Taktgeber-impulsbeginnend:
-
Finder Taktgeber asymetrisch 83.91.0.240.0000Ausführung des elektrischen Anschlusses=SchraubanschlussKomplettgerät mit Sockel=jaGeeignet für Hutschienenmontage=jaGeeignet für Frontmontage=neinAufsteckbar auf Schütz=neinFunktion ansprechverzögert=neinFunktion rückfallverzögert=neinFunktion einschaltwischend=neinFunktion ausschaltwischend=neinFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=neinFunktion blinkend mit Impuls beginnend, Festzeit=neinFunktion taktend mit Pause beginnend, variabel=jaFunktion taktend mit Impuls beginnend, variabel=jaZeitbereich=0,05..864000 sFernbedienung möglich=neinGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=24..240 VBemessungssteuerspeisespannung Us bei AC 60 Hz=24..240 VBemessungssteuerspeisespannung Us bei DC=24..240 VSpannungsart zur Betätigung=AC/DCAnzahl der Ausgänge, verzögert, Wechsler=1Ausgänge, umschaltbar ve...75,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finder Taktgeber asymetrisch 83.91.0.240.0000 (839102400000)Eigenschaften • Taktgeber-asymmetrisch für DIN-Schiene, 22,5 mm breit, 4 Programme: wahlweise impuls- oder pausebeginnend mit oder ohne Startkontakt B1, 1 Wechsler für 16 A / 250 V AC, Kontaktmaterial AgNi, 8 Zeitbereiche: 0,05 s - 10 Tage, Versorgungsspannung: 24-240 V AC/DC (50/60 Hz) Relaisschutzart: IP 20 (839102400000)81,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Finder-asymmetrischer-Taktgeber-impulsbeginnend
-
Finder 80.91.0.240.0000 Taktgeber asymetrisch 1W, 12-240VAC/DC,16A für Zeitsteuerungen mit einstellbarer Pause und Arbeitszeit, 809102000000 (809102400000)Eigenschaften • Zeitrelais, impulsbeginnend asymmetrischer Taktgeber, für DIN-Schiene, 17.5 mm breit, 1 Wechsler für 16 A / 250 V AC, Kontaktmaterial AgNi, Zeitbereich: 0,1 s - 24 h, Versorgungsspannung: 12.240 V DC/AC (50/60 Hz), Relaisschutzart: IP 20 (809102400000)55,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dold&Söhne Taktgeber MK7854N.82/ #005455Ausführung des elektrischen Anschlusses=SchraubanschlussKomplettgerät mit Sockel=neinAufsteckbar auf Schütz=neinFunktion ansprechverzögert=neinFunktion rückfallverzögert=neinFunktion einschaltwischend=neinFunktion ausschaltwischend=neinFunktion Stern/Dreieck=neinFunktion Impulsformend=neinFunktion blinkend mit Pause beginnend, Festzeit=neinFunktion blinkend mit Impuls beginnend, Festzeit=neinFunktion taktend mit Pause beginnend, variabel=jaFunktion taktend mit Impuls beginnend, variabel=jaZeitbereich=0,05..10800000 sFernbedienung möglich=jaGeeignet als Fernbedienung=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=12..240 VBemessungssteuerspeisespannung Us bei AC 60 Hz=12..240 VBemessungssteuerspeisespannung Us bei DC=12..240 VSpannungsart zur Betätigung=AC/DCAnzahl der Ausgänge, unverzögert, Wechsler=1Anzahl der Ausgänge, verzögert, Wechsler=1Ausgänge, umschaltbar verzögert/unverzöger...168,01 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was ist ein asymmetrischer Reifen?
Ein asymmetrischer Reifen ist ein Reifen, bei dem das Profil auf der Innen- und Außenseite unterschiedlich gestaltet ist. Die Innenseite des Reifens ist in der Regel für bessere Wasserableitung und Traktion bei Nässe optimiert, während die Außenseite für bessere Kurvenstabilität und Trockenhaftung ausgelegt ist. Diese spezielle Profilgestaltung ermöglicht eine verbesserte Performance in verschiedenen Fahrsituationen. Asymmetrische Reifen werden häufig in Hochleistungs- und Sportwagen eingesetzt, um eine optimale Balance zwischen Grip, Handling und Komfort zu gewährleisten. Es ist wichtig, asymmetrische Reifen entsprechend den Herstellerempfehlungen zu montieren, um ihre Leistung und Haltbarkeit zu maximieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.