Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Fremdkörper
Top-Angebote
Produkte zum Begriff Fremdkörper:
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **


Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Fremdkörper:
-
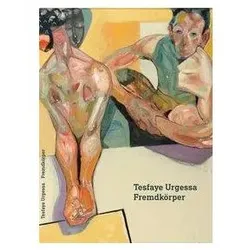
Tesfaye Urgessa. Fremdkörper, SachbücherDer Katalog, der anlässlich der gleichnamigen Ausstellung in der Stuttgarter Galerie Schacher - Raum für Kunst veröffentlicht wurde, dient als Katalog raisonné der Werke des 1983 in Addis Abeba, Äthiopien, geborenen Künstlers. Er umfasst alle zwischen 2009 und 2016 entstandenen Ölgemälde sowie eine repräsentative Auswahl an Arbeiten auf Papier, die in diesem Zeitraum mit Graphit, Lack, Ölkreide und Kohle gemalt und gezeichnet wurden, teilweise als gemalte Monotypien. Nachdem Tesfaye Urgessa 2009 aus Äthiopien nach Deutschland gekommen ist, versteht er, wie es sich anfühlt, fremd und beobachtet zu sein. Seine Gemälde, die sowohl surreal als auch sinnlich sind, basieren auf seinen eigenen biografischen Erfahrungen und präsentieren buchstäblich mehrschichtige Fragmente von Körpern und Muskeln. Die unmittelbare Umgebung der Figuren bleibt oft unklar, mit Inneneinrichtungen, die an Wartezimmer, Hotelinterieurs oder Peep-Show-Bühnen erinnern. Urgessas Protagonisten erscheinen verletzlich und gleichzeitig selbstbewusst. Entblösst und unserem Blick ausgesetzt, offenbaren sie uns ihr Inneres. Haben wir noch die Macht zu beobachten, oder werden wir selbst beobachtet? Requisiten und integrierte Kommentare wie „verloren und nie gefunden“ verleihen den Bildern eine narrative Aufladung. Der Künstler ist nicht daran interessiert, gesehene und erlebte Situationen und Menschen eins zu eins darzustellen, sondern ein Gefühl oder eine Begegnung zu erkunden und weiterzuentwickeln. Konkrete Formen wie Möbel und Lampen sowie abstrakte Fragmente treten in einen ansprechenden Dialog mit den Figuren. Verschiedene Perspektiven und Körperstämme werden kombiniert, um ein unrealistisches, aber ästhetisches Ensemble zu schaffen. „Ich interessiere mich für den psychologischen Zustand der Menschen, wie er sich in Bezug auf politische und soziale Bedingungen entwickelt. Deshalb sind die Figuren die wichtigsten Elemente meiner Bilder. Sie sind eine Art Sprache, ein Gedanke, verkörpert in menschlichem Fleisch.“ (Tesfaye Urgessa).26,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Fremdkörper
-
Innenwelten und Fremdkörper, Fachbücher von Gianna Polacco WilliamsViele Patient*innen, vor allem solche mit Essstörungen, vermeiden enge Beziehungen, die in ihrer Fantasie bedrohlich sind: Sie befürchten das Eindringen von etwas Schädlichem, das sie als Fremdkörper erleben. In der Illusion, ihr Leben allein und ohne Unterstützung bewältigen zu können, weisen sie auch Ratschläge und eine therapeutische Beziehung zurück. Dieses Ablehnen von Abhängigkeitsbeziehungen und die Verleugnung bestehender Abhängigkeiten ist das Grundproblem bei der Therapie vieler Patient*innen. Gianna Williams zeigt die therapeutischen Möglichkeiten auf: Der erste Schritt muss darin bestehen, den Patient*innen zu ermöglichen, Abhängigkeiten zu akzeptieren und als nicht per se bedrohlich zu erkennen. Erst dann kann eine Weiterentwicklung einsetzen, die die Beziehung der Patient*innen zu sich selbst und zu anderen Menschen verbessert. Die Autorin erörtert die theoretischen Grundlagen zum Verständnis dieser Psychopathologie und illustriert die Schwierigkeiten bei deren Behandlung in einer Vielzahl von Fallgeschichten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.