Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie funktioniert ein Batterietester?
Ein Batterietester misst die Spannung und manchmal auch den Innenwiderstand einer Batterie, um ihren Zustand zu bestimmen. Dazu werden die Pole der Batterie mit den entsprechenden Anschlüssen des Testers verbunden. Der Tester zeigt dann anhand der gemessenen Werte an, ob die Batterie noch ausreichend geladen ist oder ob sie ersetzt werden sollte. **
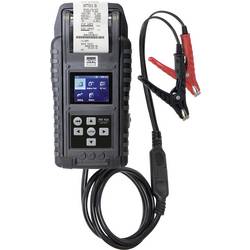
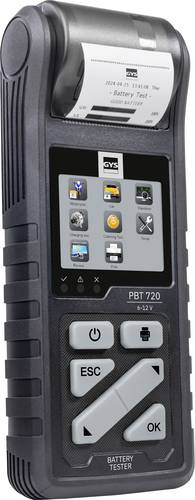
Ähnliche Suchbegriffe für GYS-BATTERIETESTER-PBT720
Top-Angebote
Produkte zum Begriff GYS-BATTERIETESTER-PBT720:
-
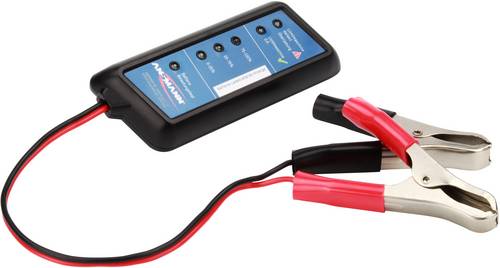
Ansmann Kfz-BatterietesterProfessionelles Testgerät für Ihre 12V Autobatterie Dieses handliche Testgerät ermöglicht im Handumdrehen den Ladezustand der Kfz-Batterie, sowie die Batterie-Belastbarkeit zu prüfen. Ladestromkreis und Startbereitschaft Der Autofahrer oder die Service-Werkstatt kann zudem innerhalb weniger Minuten den Ladestromkreis der Autoelektrik sowie die Startbereitschaft der Kfz-Batterie überprüfen. Einfache Bedienung Mit ein paar Handgriffen ist das Prüfgerät an den Polen der Starterbatterien mittels farblich gekennzeichneter Klemmen angeschlossen. Ein Kurzschluss oder Verpolen ist durch eingebauten Schutz nicht möglich. Zuverlässige Diagnose Verschiedene Leuchtanzeigen ermöglichen auch ohne viel technische Kenntnisse eine zuverlässige Diagnose Ihrer Autobatterie sowie der Ladestromsteuerung, beides wichtige Voraussetzungen, damit der Autofahrer beim nächsten Starten seines Wagens keine bösen überraschungen erlebt. Geschädigte Starterbatterien lassen sich somit schon zu einem frühen Zeitpunkt als schadhaft erkennen und durch entsprechende Gegenmaßnahmen kann dem frühen Batteriesterben entgegengewirkt werden.9,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
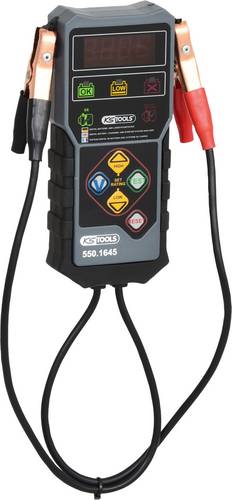
KS Tools Kfz-Batterietestergeeignet für 12 Volt-Batterien (Bleisäure-, Gel-, Nasszellen-, MF-, VRLA-, Calcium-, AGM und Tiefzyklusbatterien) zum schnellen und einfachen Ermitteln der Batterie-Leistungsfähigkeit automatische Steuerung des kompletten Testvorgangs nach einmaliger Betätigung des Startknopfes der Anschluss an die Batterie erfolgt über zwei kunststoffummantelte Krokodilpolklemmen mit Überprüfungsfunktion für Starterbatterie, Anlasser und Ladekreismessung Überprüfung auch bei herrschender Belastung möglich die Messergebnisse werden durch ein präzises 3-stelliges LCD-Display angezeigt Ergebnis kann nach 10 Sekunden über digitales LCD-Display abgelesen werden für Starterbatterien ab 30 Ah (12 V) geeignet Halterung für Krokodilpolklemmen am Gerät robustes Stahlblechgehäuse62,86 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KS Tools Kfz-Batterietester 550.1646Produktbeschreibung: 12V Digital-Batterie- und Ladesystemtester mit integriertem Drucker · 12V Digital-Batterie- und Ladesystemtester mit integriertem Drucker Merkmale: geeignet für 12 Volt-Batterien (Bleisäure-, Gel-, Nasszellen-, MF-, VRLA-, Calcium-, AGM und Tiefzyklusbatterien) menügeführte, intuitive Bedienung mit integriertem Thermodrucker automatische Steuerung des kompletten Testvorgangs durch Menüführung zum schnellen und einfachen Ermitteln der Batterie-Leistungsfähigkeit unter Berücksichtigung der Temperaturkompensation überprüft Batteriezustand, Ladezustand, Innenwiderstand, Kaltstart-Stromwert Batterieauswertung erfolgt schnell und präzise über Druckprotokoll mit Überprüfungsfunktion für Starterbatterie, Anlasser und Ladekreismessung Prüfprotokoll unterstützt die Argumentation gegenüber dem Werkstattkunden der Anschluss an die Batterie erfolgt über zwei kunststoffummantelte Krokodilpolklemmen Vermeiden einer Überlastung der Batterie durch zu lange Messdauer beleuchtetes und sehr gut ablesbares Digital-Display 0,43 m langes Kabel ermöglicht flexibles Arbeiten inklusive Thermopapierrolle widerstandsfähige Gummischalenummantelung Technische Daten: - Anwendungsbereich allgemein: für 12 Volt Starterbatterien - Anzeige: digital - Arbeitsbereich CCA: 50-1.400 CCA - Arbeitsbereich DIN: 50-800 CCA - Arbeitsbereich EN: 50-1.400 CCA - Arbeitsbereich IEC: 50-800 CCA - Arbeitsbereich SAE: 50-1.400 CCA - Arbeitstemperatur : -18°C bis 55°C - Ersatz-Thermorolle: 550.1647 - Frequenz: 100 Hz - Gewicht [g]: 1500 g - Herstellernummer: 550.1646 - Messbereich : 1,5-17 V - Messgenauigkeit1: +/ - 0,5 Megaohm - Spannungsbereich: 1,5-17 V - Verpackung: Karton319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff GYS-BATTERIETESTER-PBT720:
-
Ansmann Kfz-BatterietesterProfessionelles Testgerät für Ihre 12V Autobatterie Dieses handliche Testgerät ermöglicht im Handumdrehen den Ladezustand der Kfz-Batterie, sowie die Batterie-Belastbarkeit zu prüfen. Ladestromkreis und Startbereitschaft Der Autofahrer oder die Service-Werkstatt kann zudem innerhalb weniger Minuten den Ladestromkreis der Autoelektrik sowie die Startbereitschaft der Kfz-Batterie überprüfen. Einfache Bedienung Mit ein paar Handgriffen ist das Prüfgerät an den Polen der Starterbatterien mittels farblich gekennzeichneter Klemmen angeschlossen. Ein Kurzschluss oder Verpolen ist durch eingebauten Schutz nicht möglich. Zuverlässige Diagnose Verschiedene Leuchtanzeigen ermöglichen auch ohne viel technische Kenntnisse eine zuverlässige Diagnose Ihrer Autobatterie sowie der Ladestromsteuerung, beides wichtige Voraussetzungen, damit der Autofahrer beim nächsten Starten seines Wagens keine bösen überraschungen erlebt. Geschädigte Starterbatterien lassen sich somit schon zu einem frühen Zeitpunkt als schadhaft erkennen und durch entsprechende Gegenmaßnahmen kann dem frühen Batteriesterben entgegengewirkt werden.9,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KS Tools Kfz-Batterietestergeeignet für 12 Volt-Batterien (Bleisäure-, Gel-, Nasszellen-, MF-, VRLA-, Calcium-, AGM und Tiefzyklusbatterien) zum schnellen und einfachen Ermitteln der Batterie-Leistungsfähigkeit automatische Steuerung des kompletten Testvorgangs nach einmaliger Betätigung des Startknopfes der Anschluss an die Batterie erfolgt über zwei kunststoffummantelte Krokodilpolklemmen mit Überprüfungsfunktion für Starterbatterie, Anlasser und Ladekreismessung Überprüfung auch bei herrschender Belastung möglich die Messergebnisse werden durch ein präzises 3-stelliges LCD-Display angezeigt Ergebnis kann nach 10 Sekunden über digitales LCD-Display abgelesen werden für Starterbatterien ab 30 Ah (12 V) geeignet Halterung für Krokodilpolklemmen am Gerät robustes Stahlblechgehäuse62,86 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie funktioniert ein Batterietester?
Ein Batterietester misst die Spannung und manchmal auch den Innenwiderstand einer Batterie, um ihren Zustand zu bestimmen. Dazu werden die Pole der Batterie mit den entsprechenden Anschlüssen des Testers verbunden. Der Tester zeigt dann anhand der gemessenen Werte an, ob die Batterie noch ausreichend geladen ist oder ob sie ersetzt werden sollte. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für GYS-BATTERIETESTER-PBT720
-
KS Tools Kfz-Batterietester 550.1646Produktbeschreibung: 12V Digital-Batterie- und Ladesystemtester mit integriertem Drucker · 12V Digital-Batterie- und Ladesystemtester mit integriertem Drucker Merkmale: geeignet für 12 Volt-Batterien (Bleisäure-, Gel-, Nasszellen-, MF-, VRLA-, Calcium-, AGM und Tiefzyklusbatterien) menügeführte, intuitive Bedienung mit integriertem Thermodrucker automatische Steuerung des kompletten Testvorgangs durch Menüführung zum schnellen und einfachen Ermitteln der Batterie-Leistungsfähigkeit unter Berücksichtigung der Temperaturkompensation überprüft Batteriezustand, Ladezustand, Innenwiderstand, Kaltstart-Stromwert Batterieauswertung erfolgt schnell und präzise über Druckprotokoll mit Überprüfungsfunktion für Starterbatterie, Anlasser und Ladekreismessung Prüfprotokoll unterstützt die Argumentation gegenüber dem Werkstattkunden der Anschluss an die Batterie erfolgt über zwei kunststoffummantelte Krokodilpolklemmen Vermeiden einer Überlastung der Batterie durch zu lange Messdauer beleuchtetes und sehr gut ablesbares Digital-Display 0,43 m langes Kabel ermöglicht flexibles Arbeiten inklusive Thermopapierrolle widerstandsfähige Gummischalenummantelung Technische Daten: - Anwendungsbereich allgemein: für 12 Volt Starterbatterien - Anzeige: digital - Arbeitsbereich CCA: 50-1.400 CCA - Arbeitsbereich DIN: 50-800 CCA - Arbeitsbereich EN: 50-1.400 CCA - Arbeitsbereich IEC: 50-800 CCA - Arbeitsbereich SAE: 50-1.400 CCA - Arbeitstemperatur : -18°C bis 55°C - Ersatz-Thermorolle: 550.1647 - Frequenz: 100 Hz - Gewicht [g]: 1500 g - Herstellernummer: 550.1646 - Messbereich : 1,5-17 V - Messgenauigkeit1: +/ - 0,5 Megaohm - Spannungsbereich: 1,5-17 V - Verpackung: Karton319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.