Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie setzt man den Hauptverteiler?
Um den Hauptverteiler zu setzen, müssen zunächst die Stromversorgung und alle angeschlossenen Geräte ausgeschaltet werden. Dann kann der Hauptverteiler geöffnet werden, um die entsprechenden Kabel und Leitungen anzuschließen. Nachdem alles ordnungsgemäß angeschlossen ist, kann der Hauptverteiler wieder geschlossen und die Stromversorgung wieder eingeschaltet werden. Es ist wichtig, dass diese Arbeiten von einem qualifizierten Elektriker durchgeführt werden. **
Ähnliche Suchbegriffe für Hauptverteiler
Top-Angebote
Produkte zum Begriff Hauptverteiler:
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo befindet sich der Hauptverteiler?
Der Hauptverteiler befindet sich in der Regel im Keller oder im Technikraum eines Gebäudes. Er dient als zentraler Verteilungspunkt für die Stromversorgung und verbindet die einzelnen Stromkreise miteinander. Von hier aus werden die Leitungen zu den Unterverteilern in den verschiedenen Räumen des Gebäudes geführt. Es ist wichtig, dass der Hauptverteiler gut zugänglich ist, damit im Falle eines Stromausfalls schnell reagiert werden kann. Zudem sollte er regelmäßig gewartet und überprüft werden, um einen sicheren Betrieb zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff Hauptverteiler:
-
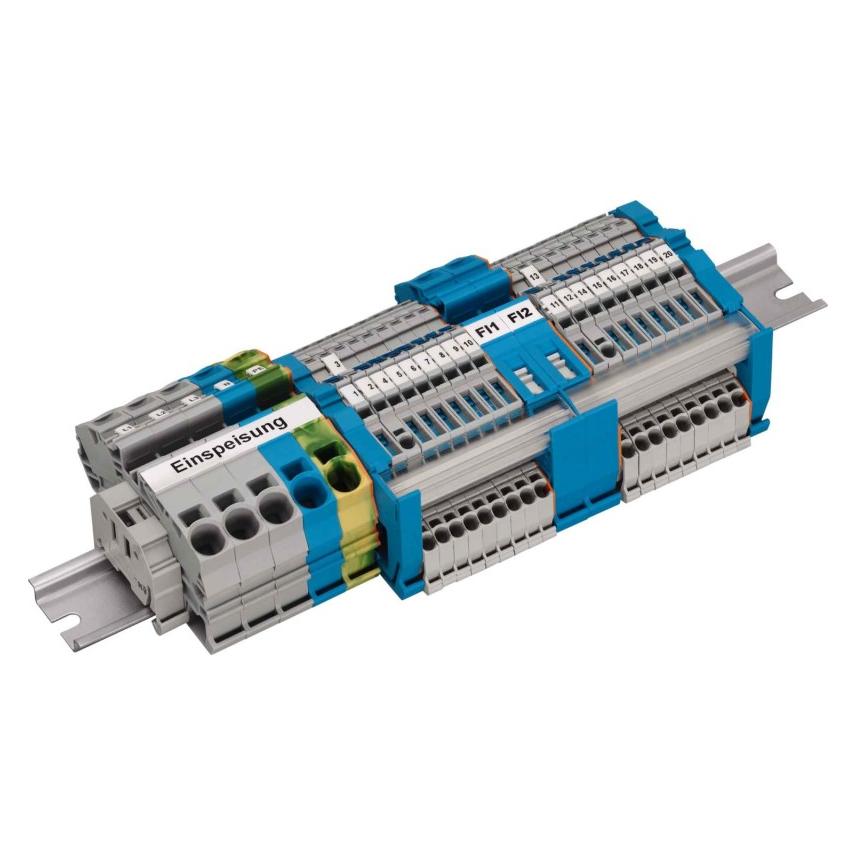
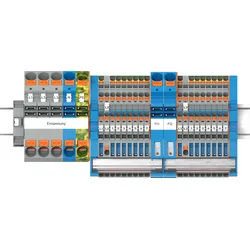
Wago, Systemstromversorgung, Hauptverteiler-SetWAGO GmbH & Co. KG Hauptverteilungssatz 821-122 Hersteller: WAGO GmbH & Co. KG Beschreibung: Hauptverteilungssatz TopJob S Typ: 821-122 Elektrischer Anschluss Typ 1: Federzugklemme Elektrischer Anschluss Typ 2: Federzugklemme Montageart: DIN-Schiene TH35 Material des Isolierkörpers: Thermoplast Betriebstemperatur: 105 °C Brennbarkeitsklasse des Isoliermaterials gemäss UL 94: V0 Endplatte erforderlich: Ja Grundfarbe: Sonstiges Der TOPJOB®S Hauptverteilungssatz FI mit Betriebsöffnung für die Hauptverteilung mit zwei RCDs enthält alle notwendigen Komponenten für die Verdrahtung einer Versorgung und den Anschluss von 14 AC- und 2 dreiphasigen Stromkreisen. Verteilung der RCD-Potentiale über 2 N-Sammelschienen 10 x 3 mm. Trennung der N-Potentiale zur Isolationswiderstandsmessung über einen Trennschieber im Installationsniveau-Terminal. Komponenten: 16 x Installationsniveau-Terminal NT/L/PE 4 mm2 2 x Installationsniveau-Terminal L/L 4 mm2 2 x End- und Zwischenplatten 3 x 2-Draht-Verteilungsversorgungsanschluss grau 16 mm2 1 x 2-Draht-Verteilungsversorgungsanschluss blau 16 mm2 1 x 2-Draht-Schutzleiteranschluss grün-gelb 16 mm2 1 x End- und Zwischenplatte 2 x 1-Draht-N-Trennanschluss blau 16 mm2 1 x End- und Zwischenplatte 1 x werkzeuglose Endklemme 10 mm breit 2 x Sammelschienenhalter mit Endklemmenfunktion 1 x verzinnte Sammelschiene 0,2 m 1 x Sammelschienenabdeckung transparent 0,2 m 1 x Beschriftungsstreifen weiss 0,5 m 1 x WMB-Beschriftungskarte 1 50 1 x WMB-Beschriftungskarte L1, L2, L3, N, PE 1 x Faserstift Blockbreite einschliesslich Endklemme: 20,52 cm EAN: 4045454962272.77,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie setzt man den Hauptverteiler?
Um den Hauptverteiler zu setzen, müssen zunächst die Stromversorgung und alle angeschlossenen Geräte ausgeschaltet werden. Dann kann der Hauptverteiler geöffnet werden, um die entsprechenden Kabel und Leitungen anzuschließen. Nachdem alles ordnungsgemäß angeschlossen ist, kann der Hauptverteiler wieder geschlossen und die Stromversorgung wieder eingeschaltet werden. Es ist wichtig, dass diese Arbeiten von einem qualifizierten Elektriker durchgeführt werden. **
-
Wo befindet sich der Hauptverteiler?
Der Hauptverteiler befindet sich in der Regel im Keller oder im Technikraum eines Gebäudes. Er dient als zentraler Verteilungspunkt für die Stromversorgung und verbindet die einzelnen Stromkreise miteinander. Von hier aus werden die Leitungen zu den Unterverteilern in den verschiedenen Räumen des Gebäudes geführt. Es ist wichtig, dass der Hauptverteiler gut zugänglich ist, damit im Falle eines Stromausfalls schnell reagiert werden kann. Zudem sollte er regelmäßig gewartet und überprüft werden, um einen sicheren Betrieb zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Hauptverteiler
-
WAGO TOPJOBS-Hauptverteiler-Set 821-109TOPJOB®S-Hauptverteiler-Set FI mit DrückerFür die Hauptverteilung mit zwei FI-Schutzschaltern beinhaltet alle erforderlichen Komponenten zur Verdrahtung einer Einspeisung und den Anschluss von 14 Wechselstrom- und 2 Drehstromkreisen. Verteilung der FI-Potentiale über 2 N-Sammelschienen 10 x 3 mm Auftrennung der N-Potentiale für die Isolationswiderstandsmessung über Trennschlitten in der Installationsetagenklemme. Bestückung: 16 x Installationsetagenklemme NT/L/PE 4 mm2 (2203-7641). 2 x Installationsetagenklemme L/L 4 mm2 (2203-7642). 2 x Abschluss- und Zwischenplatte (2203-7692). 3 x 2-Leiter-Verteilereinspeiseklemme grau 16 mm2 (2016-7601). 1 x 2-Leiter-Verteilereinspeiseklemme blau 16 mm2 (2016-7604). 1 x 2-Leiter-Schutzleiterklemme grün-gelb 16 mm2 (2016-7607). 1 x Abschluss- und Zwischenplatte (2016-7692). 2 x 1-Leiter-N-Trennklemme blau 16 mm2 (2016-7714). 1 x Abschluss- und Zwischenplatte (2016-7792). 1 x Schraubenlose Endklammer 10 mm breit (249-117). 2 x Sammelschienenträger mit Endklammerfunktion (2009-305). 1 x Sammelschiene verzinnt 0,2 m (210-133). 1 x Sammelschienenabdeckung transparent 0,2 m (777-303). 1 x Beschriftungsstreifen weiß 0,5 m (2009-110). 1 x WMB-Beschriftungskarte 1 50 (793-5566). 1 x WMB-Beschriftungskarte L1, L2, L3, N, PE (793-5472). 1 x Faserschreiber (210-110). Technische Informationen Marke Wago Produkttyp Installations-Etagenklemme Serie Produktgruppe 22, Serie 821, TOPJOB S Reihenklemmen Ausführung elektrischer Anschluss 1 Federzuganschluss Ausführung elektrischer Anschluss 2 Federzuganschluss Montageart Hutschiene TH35 Werkstoff des Isolierkörpers Thermoplast Betriebstemperatur 105 °C Brennbarkeitsklasse des Isolierstoffs nach UL 94 V0 Abschlussplatte erforderlich ja Grundfarbe sonstige65,07 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
WAGO TOPJOBS-Hauptverteiler-Set FI 821-114TOPJOB®S-Hauptverteiler-Set FI mit Drücker Einspeisung mit Hebel mehrfarbigVollständiges Klemmenset mit allem benötigten Zubehör für die Verdrahtung einer Hauptverteilung mit 2 FI-Schaltern 1 Drehstrom-Einspeisung 16 mm2 mit komfortablem Hebelanschluss für die starren Einspeiseleitungen und 2 Ausgängen zu den FI-Schaltern. 9 Wechselstromkreise und 1 Drehstromkreis 4 mm2 gemäß DIN 18015-1. 2 FI-Potentiale verteilt über 2 N-Sammelschienen. N-Trennung der einzelnen Stromkreise für die Isolationswiderstandsmessung über N-Trennschlitten in den Installationsetagenklemmen. Technische Informationen Marke Wago Produkttyp Installations-Etagenklemme Serie Produktgruppe 22 Ausführung elektrischer Anschluss 1 Federzuganschluss Ausführung elektrischer Anschluss 2 Federzuganschluss Montageart Hutschiene TH35 Werkstoff des Isolierkörpers Thermoplast Betriebstemperatur 105 °C Brennbarkeitsklasse des Isolierstoffs nach UL 94 V0 Abschlussplatte erforderlich ja Grundfarbe sonstige56,97 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.