Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Wer informiert Versicherung bei Kfz Abmeldung?
Bei einer Kfz-Abmeldung informiert in der Regel der Fahrzeughalter die Versicherung über die Abmeldung des Fahrzeugs. Dies kann entweder persönlich, telefonisch oder schriftlich erfolgen. Die Versicherung benötigt diese Information, um den Vertrag entsprechend anzupassen und die Beitragszahlungen zu stoppen. Es ist wichtig, die Versicherung zeitnah über die Abmeldung zu informieren, um unnötige Kosten zu vermeiden. In einigen Fällen kann auch die Zulassungsstelle die Versicherung über die Abmeldung informieren, jedoch sollte man sich nicht darauf verlassen und selbst aktiv werden. **
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **

Ähnliche Suchbegriffe für Informiert
Top-Angebote
Produkte zum Begriff Informiert:
-
Wieland, Mareike: Informiert oder (doch nur) abgelenkt?Informiert oder (doch nur) abgelenkt? , Wer auf Nachrichten in sozialen Medien stößt und sie aufmerksam liest, kann daraus lernen. Doch ist diese Form der Zuwendung im Alltag auf Plattformen, die entlang ökonomischer Interessen optimiert sind, realistisch? Die Arbeit untersucht das Potenzial sozialer Medien im Prozess des politischen Informierens unter systematischer Berücksichtigung ihrer technologischen Infrastruktur. Am Beispiel von Social-Media-Newsfeeds als plattformübergreifendem Design-Element wird illustriert, dass die implementierte "Infinite Scrollen"-Funktionalität keine neutrale Technologie darstellt, sondern ein Werkzeug, um das unmittelbare Verhalten der Nutzer:innen im ökonomischen Interesse der Plattformanbieter zu gestalten. Mit dem "Cycle of Distraction" wird ein theoretisches Modell formuliert, das erstmalig Befunde zur Persuasivität von Technologie, kommunikationswissenschaftliche Modelle (nicht-)intentionalen Nachrichtenlernens sowie Befunde der psychologischen Gewohnheitsforschung integriert. Im empirischen Teil werden Kernannahmen des Modells mittels ereignisbasiertem, signalkontingenten Experience Sampling, das durch die tatsächliche App-Nutzung ausgelöst wird, validiert. Die Arbeit adressiert damit Forschungsbedarfe von fachlicher ebenso wie gesellschaftlicher Relevanz: Aus theoretischer Sicht werden situative Prozesse während der Interaktion mit sozialen Medien berücksichtigt, um unmittelbare Einflusspotenziale der Kommunikationsarchitektur auf das Verhalten zu skizzieren. Gleichzeitig werden Annahmen darüber formuliert und empirisch geprüft, wie sich ein situativ variables Verhalten im Zeitverlauf zu Verhaltenstendenzen kumulieren kann. Auf diese Weise werden mittelbare gesellschaftliche Konsequenzen individuellen Handelns in den Blick genommen, die trotz situativer Funktionalität (Bedürfnisbefriedigung) mittel- bis langfristig dysfunktional sein können. Technologie wird so weder eine vollständige Determination unseres Verhaltens unterstellt noch naiv davon ausgegangen, dass eine durch gewinnorientierte Konzerne wie Facebook oder Google geprägte technologische Informationsinfrastruktur keinerlei Konsequenzen für relevante gesellschaftliche Aspekte wie die politische Informiertheit oder Kompetenzen im Umgang mit einer persuasiven Technologie impliziert. , Lautsprecher > Audio, Kommunikation & Navigation , Erscheinungsjahr: 20231212, Autoren: Wieland, Mareike, Seitenzahl/Blattzahl: 407, Keyword: Aufmerksamkeitsökonomie; Computational Social Science; Cycle of Distraction; Gewohnheitsforschung; Kommunikationswissenschaft; Medienpsychologie; Mensch-Computer-Interaktion; Newsfeed; Politikwissenschaft; automatisierte Nachrichtenkontakte; soziale Medien, Fachschema: Kommunikationswissenschaft~Social Media~Social Network~Soziales Netzwerk~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft, Fachkategorie: Gesellschaftliche Gruppen~Kommunikationswissenschaft, Warengruppe: HC/Kommunikationswissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 141, Höhe: 25, Gewicht: 510, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Informiert:
-
Wieland, Mareike: Informiert oder (doch nur) abgelenkt?Informiert oder (doch nur) abgelenkt? , Wer auf Nachrichten in sozialen Medien stößt und sie aufmerksam liest, kann daraus lernen. Doch ist diese Form der Zuwendung im Alltag auf Plattformen, die entlang ökonomischer Interessen optimiert sind, realistisch? Die Arbeit untersucht das Potenzial sozialer Medien im Prozess des politischen Informierens unter systematischer Berücksichtigung ihrer technologischen Infrastruktur. Am Beispiel von Social-Media-Newsfeeds als plattformübergreifendem Design-Element wird illustriert, dass die implementierte "Infinite Scrollen"-Funktionalität keine neutrale Technologie darstellt, sondern ein Werkzeug, um das unmittelbare Verhalten der Nutzer:innen im ökonomischen Interesse der Plattformanbieter zu gestalten. Mit dem "Cycle of Distraction" wird ein theoretisches Modell formuliert, das erstmalig Befunde zur Persuasivität von Technologie, kommunikationswissenschaftliche Modelle (nicht-)intentionalen Nachrichtenlernens sowie Befunde der psychologischen Gewohnheitsforschung integriert. Im empirischen Teil werden Kernannahmen des Modells mittels ereignisbasiertem, signalkontingenten Experience Sampling, das durch die tatsächliche App-Nutzung ausgelöst wird, validiert. Die Arbeit adressiert damit Forschungsbedarfe von fachlicher ebenso wie gesellschaftlicher Relevanz: Aus theoretischer Sicht werden situative Prozesse während der Interaktion mit sozialen Medien berücksichtigt, um unmittelbare Einflusspotenziale der Kommunikationsarchitektur auf das Verhalten zu skizzieren. Gleichzeitig werden Annahmen darüber formuliert und empirisch geprüft, wie sich ein situativ variables Verhalten im Zeitverlauf zu Verhaltenstendenzen kumulieren kann. Auf diese Weise werden mittelbare gesellschaftliche Konsequenzen individuellen Handelns in den Blick genommen, die trotz situativer Funktionalität (Bedürfnisbefriedigung) mittel- bis langfristig dysfunktional sein können. Technologie wird so weder eine vollständige Determination unseres Verhaltens unterstellt noch naiv davon ausgegangen, dass eine durch gewinnorientierte Konzerne wie Facebook oder Google geprägte technologische Informationsinfrastruktur keinerlei Konsequenzen für relevante gesellschaftliche Aspekte wie die politische Informiertheit oder Kompetenzen im Umgang mit einer persuasiven Technologie impliziert. , Lautsprecher > Audio, Kommunikation & Navigation , Erscheinungsjahr: 20231212, Autoren: Wieland, Mareike, Seitenzahl/Blattzahl: 407, Keyword: Aufmerksamkeitsökonomie; Computational Social Science; Cycle of Distraction; Gewohnheitsforschung; Kommunikationswissenschaft; Medienpsychologie; Mensch-Computer-Interaktion; Newsfeed; Politikwissenschaft; automatisierte Nachrichtenkontakte; soziale Medien, Fachschema: Kommunikationswissenschaft~Social Media~Social Network~Soziales Netzwerk~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft, Fachkategorie: Gesellschaftliche Gruppen~Kommunikationswissenschaft, Warengruppe: HC/Kommunikationswissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 141, Höhe: 25, Gewicht: 510, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer informiert Versicherung bei Kfz Abmeldung?
Bei einer Kfz-Abmeldung informiert in der Regel der Fahrzeughalter die Versicherung über die Abmeldung des Fahrzeugs. Dies kann entweder persönlich, telefonisch oder schriftlich erfolgen. Die Versicherung benötigt diese Information, um den Vertrag entsprechend anzupassen und die Beitragszahlungen zu stoppen. Es ist wichtig, die Versicherung zeitnah über die Abmeldung zu informieren, um unnötige Kosten zu vermeiden. In einigen Fällen kann auch die Zulassungsstelle die Versicherung über die Abmeldung informieren, jedoch sollte man sich nicht darauf verlassen und selbst aktiv werden. **
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Informiert
-
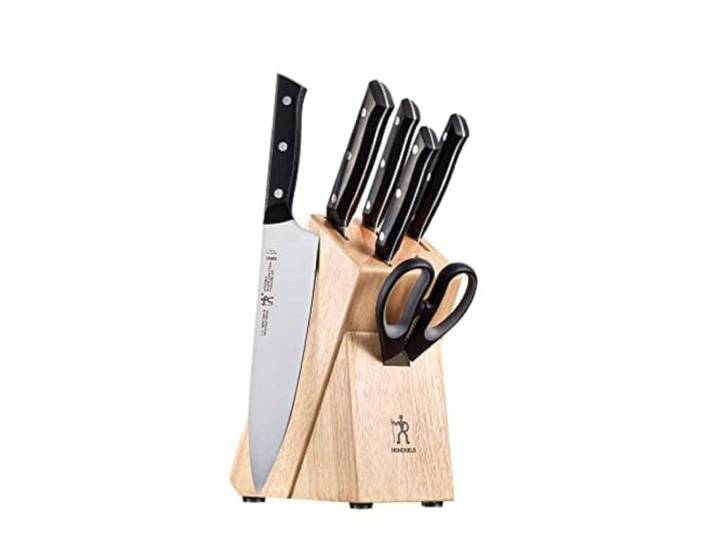
HENCKELS Dynamic Razor-Sharp 7-teiliges Messerset, Kochmesser, Brotmesser, Deutsch Engineered Informiert durch 100+ Jahre Meisterschaft<p>Das <strong>HENCKELS Dynamic Razor-Sharp 7-teiliges Messerset</strong> vereint über 100 Jahre Erfahrung in der Messerherstellung mit modernster Technik. Jedes Messer in diesem Set ist darauf ausgelegt, dir ein müheloses und präzises Schneiden zu ermöglichen. Die ultrascharfen Klingen garantieren eine überlegene professionelle Schärfe, die das Kochen zum Vergnügen macht.</p><p>Das Set umfasst ein <strong>10,2 cm Schälmesser</strong>, ein <strong>12,7 cm Wellenschliffmesser</strong>, ein <strong>15,2 cm Universalmesser</strong>, ein <strong>20,3 cm Brotmesser</strong>, ein <strong>20,3 cm Kochmesser</strong>, eine Küchenschere sowie einen Hartholzblock mit 6 Schlitzen zur sicheren Aufbewahrung. Jedes Messer ist aus hochwertigem <strong>Edelstahl</strong> gefertigt, was nicht nur für eine ansprechende Optik sorgt, sondern auch für Langlebigkeit und Rostbeständigkeit.</p><p>Die einteilige, präzisionsstempelte Klingenkonstruktion bietet eine außergewöhnliche Haltbarkeit, während die satinierte Klinge für langanhaltende Schärfe sorgt. Die Messer sind leicht und einfach zu handhaben, was das Schneiden von Zutaten zum Kinderspiel macht. Zudem sind sie sowohl spülmaschinenfest als auch leicht von Hand zu reinigen, was dir wertvolle Zeit in der Küche spart.</p><p>Investiere in das <strong>HENCKELS Dynamic Razor-Sharp Messerset</strong> und erlebe die Qualität und Präzision, die dir beim Kochen den entscheidenden Vorteil verschafft.</p>216,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.