Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wann schmilzt kabelisolierung?
Die Kabelisolierung schmilzt normalerweise, wenn sie überhitzt wird. Dies kann durch eine zu hohe Stromstärke verursacht werden, die durch das Kabel fließt. Auch Umgebungstemperatur und mechanische Belastung können dazu führen, dass die Isolierung schmilzt. Es ist wichtig, die richtige Kabelgröße und -art für den jeweiligen Einsatzzweck zu wählen, um Überhitzung und Schmelzen zu vermeiden. Wann genau die Kabelisolierung schmilzt, hängt also von verschiedenen Faktoren ab, die die Temperatur und Belastung des Kabels beeinflussen. **

Ähnliche Suchbegriffe für Kabelisolierung
Top-Angebote
Produkte zum Begriff Kabelisolierung:
-
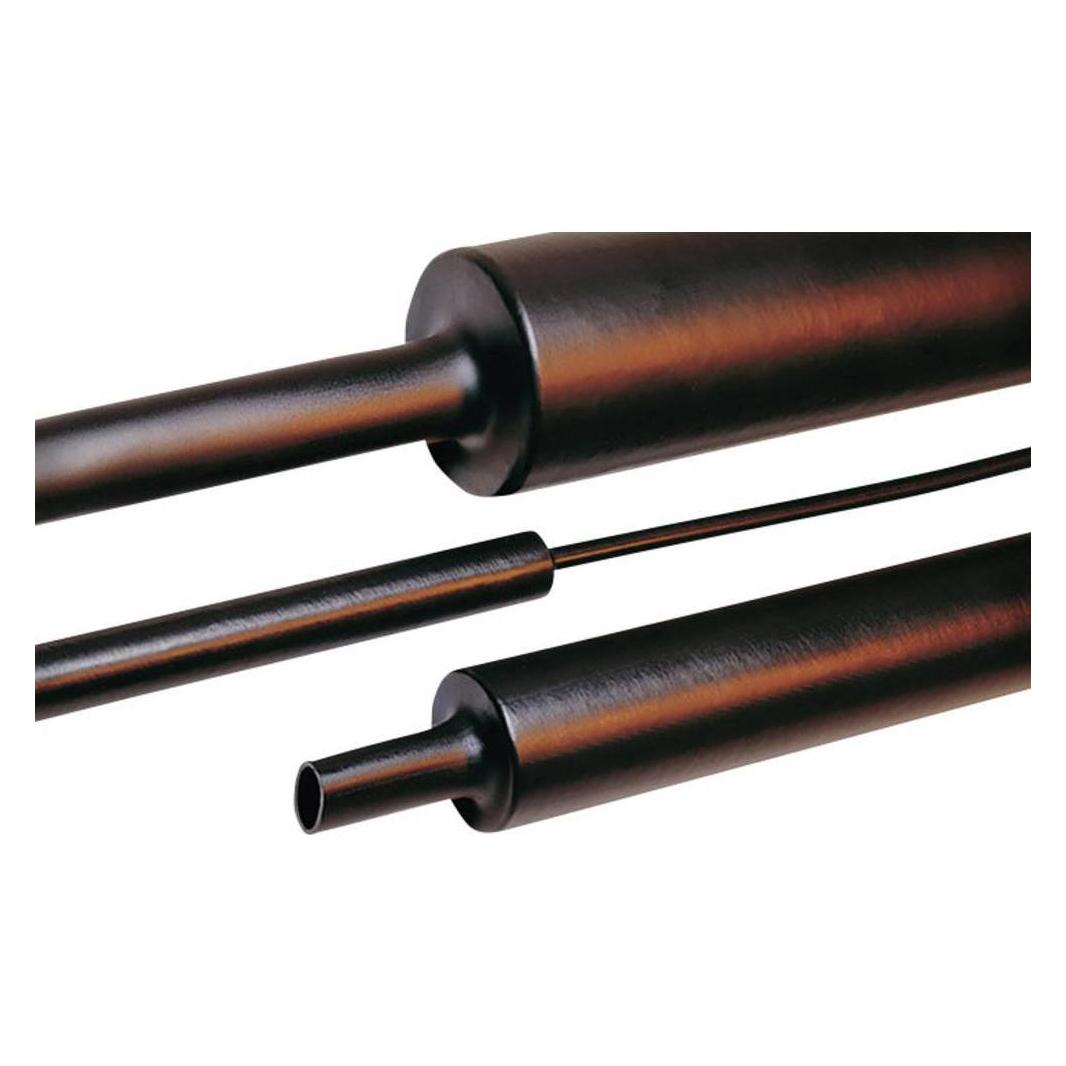
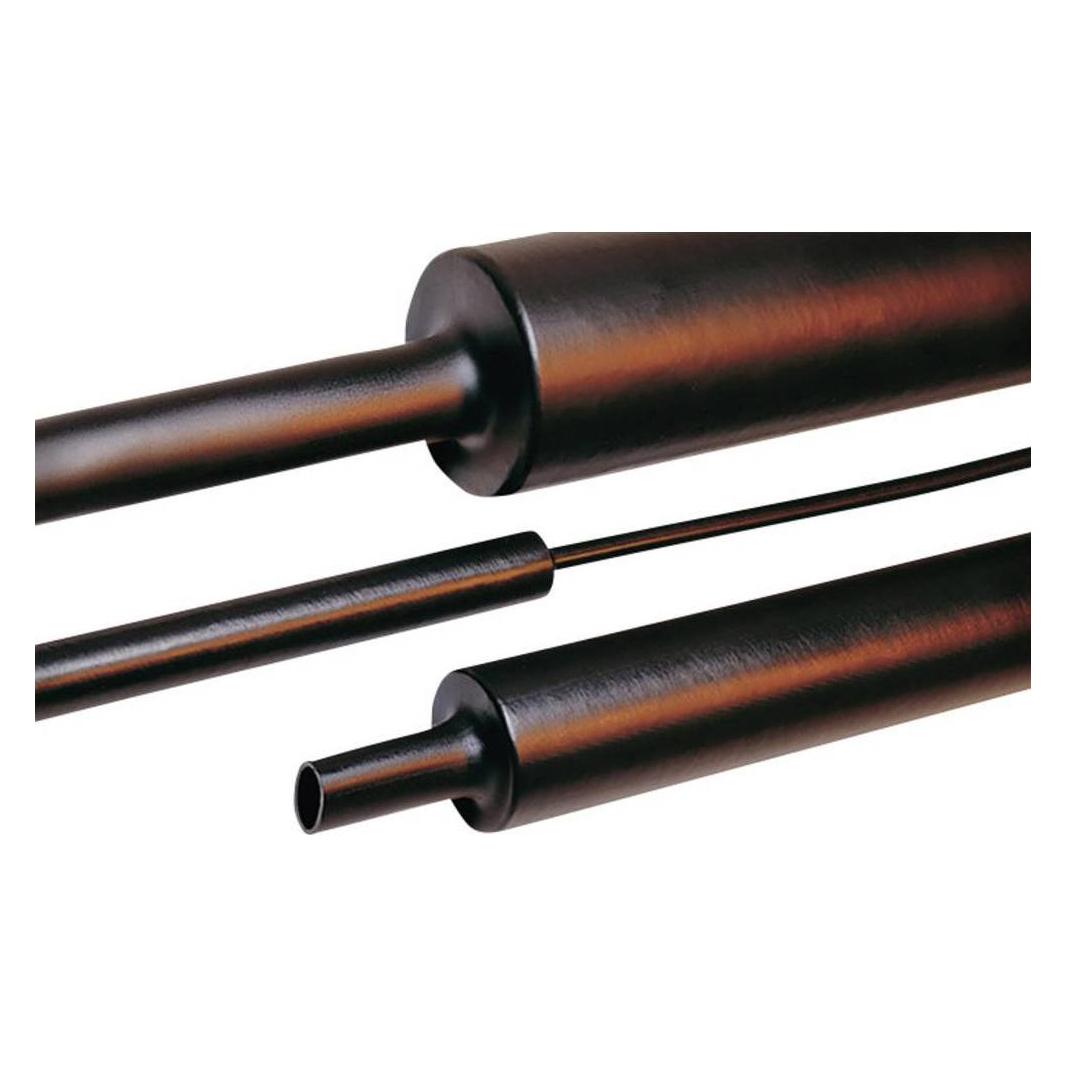
HellermannTyton, Schrumpfschlauch, Hellermann Tyton Kabelisolierung Schrumpfschlauch (5x)HellermannTyton Warmschrumpfschlauch MA47-75/22-1000-BK Hersteller: HellermannTyton Bezeichnung: Warmschrumpfschlauch Typ: MA47-75/22-1000-BK Ausführung: mittelwandig Schrumpfrate: 4:1 Innendurchmesser vor Schrumpf: 75 mm Innendurchmesser nach Schrumpf: 22 mm Nenndurchmesser in Zoll: sonstige Wandstärke nach Schrumpf: 3 mm Länge: 1 m Betriebstemperatur: -55 bis 110 °C Farbe: schwarz Transparent: nein Werkstoff: Polyolefine (PO-X) Halogenfrei: ja Mit Innenkleber: ja Bedruckbar: nein UL-Zulassung: nein Der HellermannTyton Warmschrumpfschlauch MA47-75/22-1000-BK ist ein mittelwandiger Schrumpfschlauch mit einer Schrumpfrate von 4:1, geeignet für einen grossen Anwendungsbereich und hohen Anpressdruck. Der thermoplastische Innenkleber schützt vor Feuchtigkeit und sorgt für Zugentlastung. Er ist halogenfrei und beständig gegen Lösungsmittel, Säuren und Laugen. Die Stangenware hat eine Länge von 1 m. Der MA47 zeichnet sich durch besonders gute mechanische Festigkeit aus. Das hohe Schrumpfverhältnis und der Innenkleber schützen Stecker-Kabel-Übergänge vor Umgebungseinflüssen, Korrosion, Staub und Schmutz und bieten zudem eine hohe Zugentlastung. Der MA47 bietet Schutz für Kabel und Leitungen vor höheren mechanischen Beanspruchungen, z. B. auf und unter der Erde.25,85 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton, Schrumpfschlauch, Hellermann Tyton Kabelisolierung Schrumpfschlauch (1x)Der Hellermann Tyton Kabelisolierung Schrumpfschlauch ist ein vielseitiges Produkt, das für eine Vielzahl von Anwendungen in der Elektrotechnik konzipiert wurde. Mit einer Schrumpfrate von 3:1 bietet dieser dünnwandige, flexible Schrumpfschlauch eine hervorragende Anpassungsfähigkeit an unterschiedliche Durchmesser, die von 1 mm bis 20 mm reichen. Die Verwendung von Polyolefin als Material gewährleistet nicht nur eine hohe Flexibilität, sondern auch ausgezeichnete Brandschutzeigenschaften. Die Verpackung in praktischen Spenderboxen ermöglicht eine einfache Handhabung und sorgt für eine staubfreie und ordentliche Lagerung, selbst nach dem Öffnen. Der Schrumpfschlauch ist ideal für den Einsatz in der HIS-Service Station und eignet sich sowohl für professionelle als auch für private Anwendungen. Die Möglichkeit, den Schlauch in verschiedenen Grössen und Farben zu erhalten, macht ihn zu einer praktischen Wahl für unterschiedliche Projekte. - Dünnwandig und flexibel für platzsparende Anwendungen - Hervorragende Brandschutzeigenschaften - Einfache Handhabung durch Spenderboxen - Geeignet für die HIS-Service Station.27,20 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Kabelisolierung:
-
HellermannTyton, Schrumpfschlauch, Hellermann Tyton Kabelisolierung SchrumpfschlauchSchrumpfschlauch mittelwandig. Schrumpfrate 4:1 für grossen Anwendungsbereich und hohen Anpressdruck. Thermoplastischer Innenkleber zum Schutz vor Feuchtigkeit und zur Zugentlastung. Halogenfrei. Beständig gegen Lösungsmittel, Säuren und Laugen. Stangenware mit einer Länge von 1 m. MA47 ist ein mittelwandiger 4:1 Schrumpfschlauch und zeichnet sich durch besonders gute mechanische Festigkeit aus. Das hohe Schrumpfverhältnis und der Innenkleber schützen Stecker-Kabel-Übergänge vor Umgebungseinflüssen und Korrosion sowie vor Staub und Schmutz und sorgen zudem für eine hohe Zugentlastung. MA47 bietet Schutz für Kabel und Leitungen vor höheren mechanischen Beanspruchungen, z. B. auf und unter der Erde.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HellermannTyton, Schrumpfschlauch, Hellermann Tyton Kabelisolierung Schrumpfschlauch (5x)HellermannTyton Warmschrumpfschlauch MA47-75/22-1000-BK Hersteller: HellermannTyton Bezeichnung: Warmschrumpfschlauch Typ: MA47-75/22-1000-BK Ausführung: mittelwandig Schrumpfrate: 4:1 Innendurchmesser vor Schrumpf: 75 mm Innendurchmesser nach Schrumpf: 22 mm Nenndurchmesser in Zoll: sonstige Wandstärke nach Schrumpf: 3 mm Länge: 1 m Betriebstemperatur: -55 bis 110 °C Farbe: schwarz Transparent: nein Werkstoff: Polyolefine (PO-X) Halogenfrei: ja Mit Innenkleber: ja Bedruckbar: nein UL-Zulassung: nein Der HellermannTyton Warmschrumpfschlauch MA47-75/22-1000-BK ist ein mittelwandiger Schrumpfschlauch mit einer Schrumpfrate von 4:1, geeignet für einen grossen Anwendungsbereich und hohen Anpressdruck. Der thermoplastische Innenkleber schützt vor Feuchtigkeit und sorgt für Zugentlastung. Er ist halogenfrei und beständig gegen Lösungsmittel, Säuren und Laugen. Die Stangenware hat eine Länge von 1 m. Der MA47 zeichnet sich durch besonders gute mechanische Festigkeit aus. Das hohe Schrumpfverhältnis und der Innenkleber schützen Stecker-Kabel-Übergänge vor Umgebungseinflüssen, Korrosion, Staub und Schmutz und bieten zudem eine hohe Zugentlastung. Der MA47 bietet Schutz für Kabel und Leitungen vor höheren mechanischen Beanspruchungen, z. B. auf und unter der Erde.25,85 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wann schmilzt kabelisolierung?
Die Kabelisolierung schmilzt normalerweise, wenn sie überhitzt wird. Dies kann durch eine zu hohe Stromstärke verursacht werden, die durch das Kabel fließt. Auch Umgebungstemperatur und mechanische Belastung können dazu führen, dass die Isolierung schmilzt. Es ist wichtig, die richtige Kabelgröße und -art für den jeweiligen Einsatzzweck zu wählen, um Überhitzung und Schmelzen zu vermeiden. Wann genau die Kabelisolierung schmilzt, hängt also von verschiedenen Faktoren ab, die die Temperatur und Belastung des Kabels beeinflussen. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Kabelisolierung
-
HellermannTyton, Schrumpfschlauch, Hellermann Tyton Kabelisolierung Schrumpfschlauch (1x)Der Hellermann Tyton Kabelisolierung Schrumpfschlauch ist ein vielseitiges Produkt, das für eine Vielzahl von Anwendungen in der Elektrotechnik konzipiert wurde. Mit einer Schrumpfrate von 3:1 bietet dieser dünnwandige, flexible Schrumpfschlauch eine hervorragende Anpassungsfähigkeit an unterschiedliche Durchmesser, die von 1 mm bis 20 mm reichen. Die Verwendung von Polyolefin als Material gewährleistet nicht nur eine hohe Flexibilität, sondern auch ausgezeichnete Brandschutzeigenschaften. Die Verpackung in praktischen Spenderboxen ermöglicht eine einfache Handhabung und sorgt für eine staubfreie und ordentliche Lagerung, selbst nach dem Öffnen. Der Schrumpfschlauch ist ideal für den Einsatz in der HIS-Service Station und eignet sich sowohl für professionelle als auch für private Anwendungen. Die Möglichkeit, den Schlauch in verschiedenen Grössen und Farben zu erhalten, macht ihn zu einer praktischen Wahl für unterschiedliche Projekte. - Dünnwandig und flexibel für platzsparende Anwendungen - Hervorragende Brandschutzeigenschaften - Einfache Handhabung durch Spenderboxen - Geeignet für die HIS-Service Station.27,20 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.