Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für Kooperativ
Top-Angebote
Produkte zum Begriff Kooperativ:
-
Fantasy-Kerkerspiel, kooperativ, ab 14 J., 2-5 SpielerDas HeroQuest-Spielsystem entführt dich in eine fantastische Welt voller Monster, Fallen und epischer Quests. Als kooperatives Kerkerspiel arbeitest du mit bis zu vier weiteren Helden zusammen, um die finsteren Pläne des Zauberers Zargon zu vereiteln. Das Spiel enthält 14 vorgefertigte Quests und bietet unendliche Möglichkeiten für eigene Abenteuer.Kooperatives Fantasy-Kerkerspiel für 2-5 Spieler ab 14 JahrenVier Heldenklassen: Barbar, Zwerg, Elf und Zauberer14 vorgefertigte Quests im QuestbuchUmfangreiches Spielmaterial: Spielbrett, 31 Monster- und 4 Heldenminiaturen, 15 Möbelstücke, 10 Schädelstücke, 4 Plastikratten, 21 Kerker-Türen, 93 Spielkarten, 4 Zugreihenfolgekarten, Pappplättchen, 4 Charakterkarten, Spielleiterschirm, Charakterbogenblock, 6 weiße Kampfwürfel, 2 rote Würfel und SpielregelnPrachtvolle Illustrationen auf Karten und in den BüchernSprache: Französisch305,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Funko Back to the Future Brettspiel kooperativ 2–4 Spieler ab 10 JahrenFunko Back to the Future – Zurück in die Zukunft Reise gemeinsam mit Marty McFly und Doc Brown durch die Zeit! Dieses kooperative Abenteuerspiel von Funko Games bringt den Kultfilmklassiker „Zurück in die Zukunft“ auf den Spieltisch. Arbeitet zusammen, u24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Mathematik kooperativ spielen, üben, begreifen, Schulbücher von Marcus Schütte, Beat Wälti, Peter Ludes-Adamy, Alexandra Tanner, Melanie Simonini-Widmann, Corinne Odermatt, Rachel-Ann BöckmannGrundschulmathematik für Teamplayer. In den ersten Schuljahren sind Austausch, gemeinsames Suchen nach Lösungen und Entscheiden wegweisend für das Mathematiklernen. Dies lässt sich sehr gut mit spielerischen Ansätzen umsetzen, in denen Ziele kooperativ in der Gruppe erreicht werden. Warum setzen also bisher erhältliche Spiele und Lernumgebungen zu mathematischen Grundfertigkeiten auf Wettbewerb oder beinhalten kaum substanzielle mathematische Herausforderungen? Dieser Materialband enthält über 30 erprobte Lernumgebungen zu Zahlenräumen, Operationen, Grössen und Geometrie. Die Lernumgebungen für die Schuljahre 1 bis 3 sind so konzipiert, dass Ziele nur gemeinsam erreicht werden und die Kinder sich als Teamplayer erleben. Die mathematischen Herausforderungen entstehen jeweils situativ: durch Entscheidungen der Kinder, durch Zufall (z. B. Ziffernkarten ziehen) oder durch Abwägen verschiedener Möglichkeiten. Die Lernenden der Klassen 1 bis 3 arbeiten nicht vereinzelt, sondern konsequent kooperativ, erschliessen zentrale mathematische Inhalte in Lerngruppen spielerisch, suchen gemeinsam nach Lösungen und Wegen, entscheiden individuell und gemeinsam, entwickeln Strategien und entdecken mathematische Strukturen, automatisieren Grundfertigkeiten. Die praxisorientierten Anregungen für kooperatives Mathematiklernen sind mit geringem Materialaufwand realisierbar. Der Band richtet sich an Studierende, Referendarinnen und Referendare sowie Lehrkräfte in der Grundschule, die für ihre Klasse Lernumgebungen mit substanziellen mathematischen Herausforderungen suchen.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **


Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Kooperativ:
-
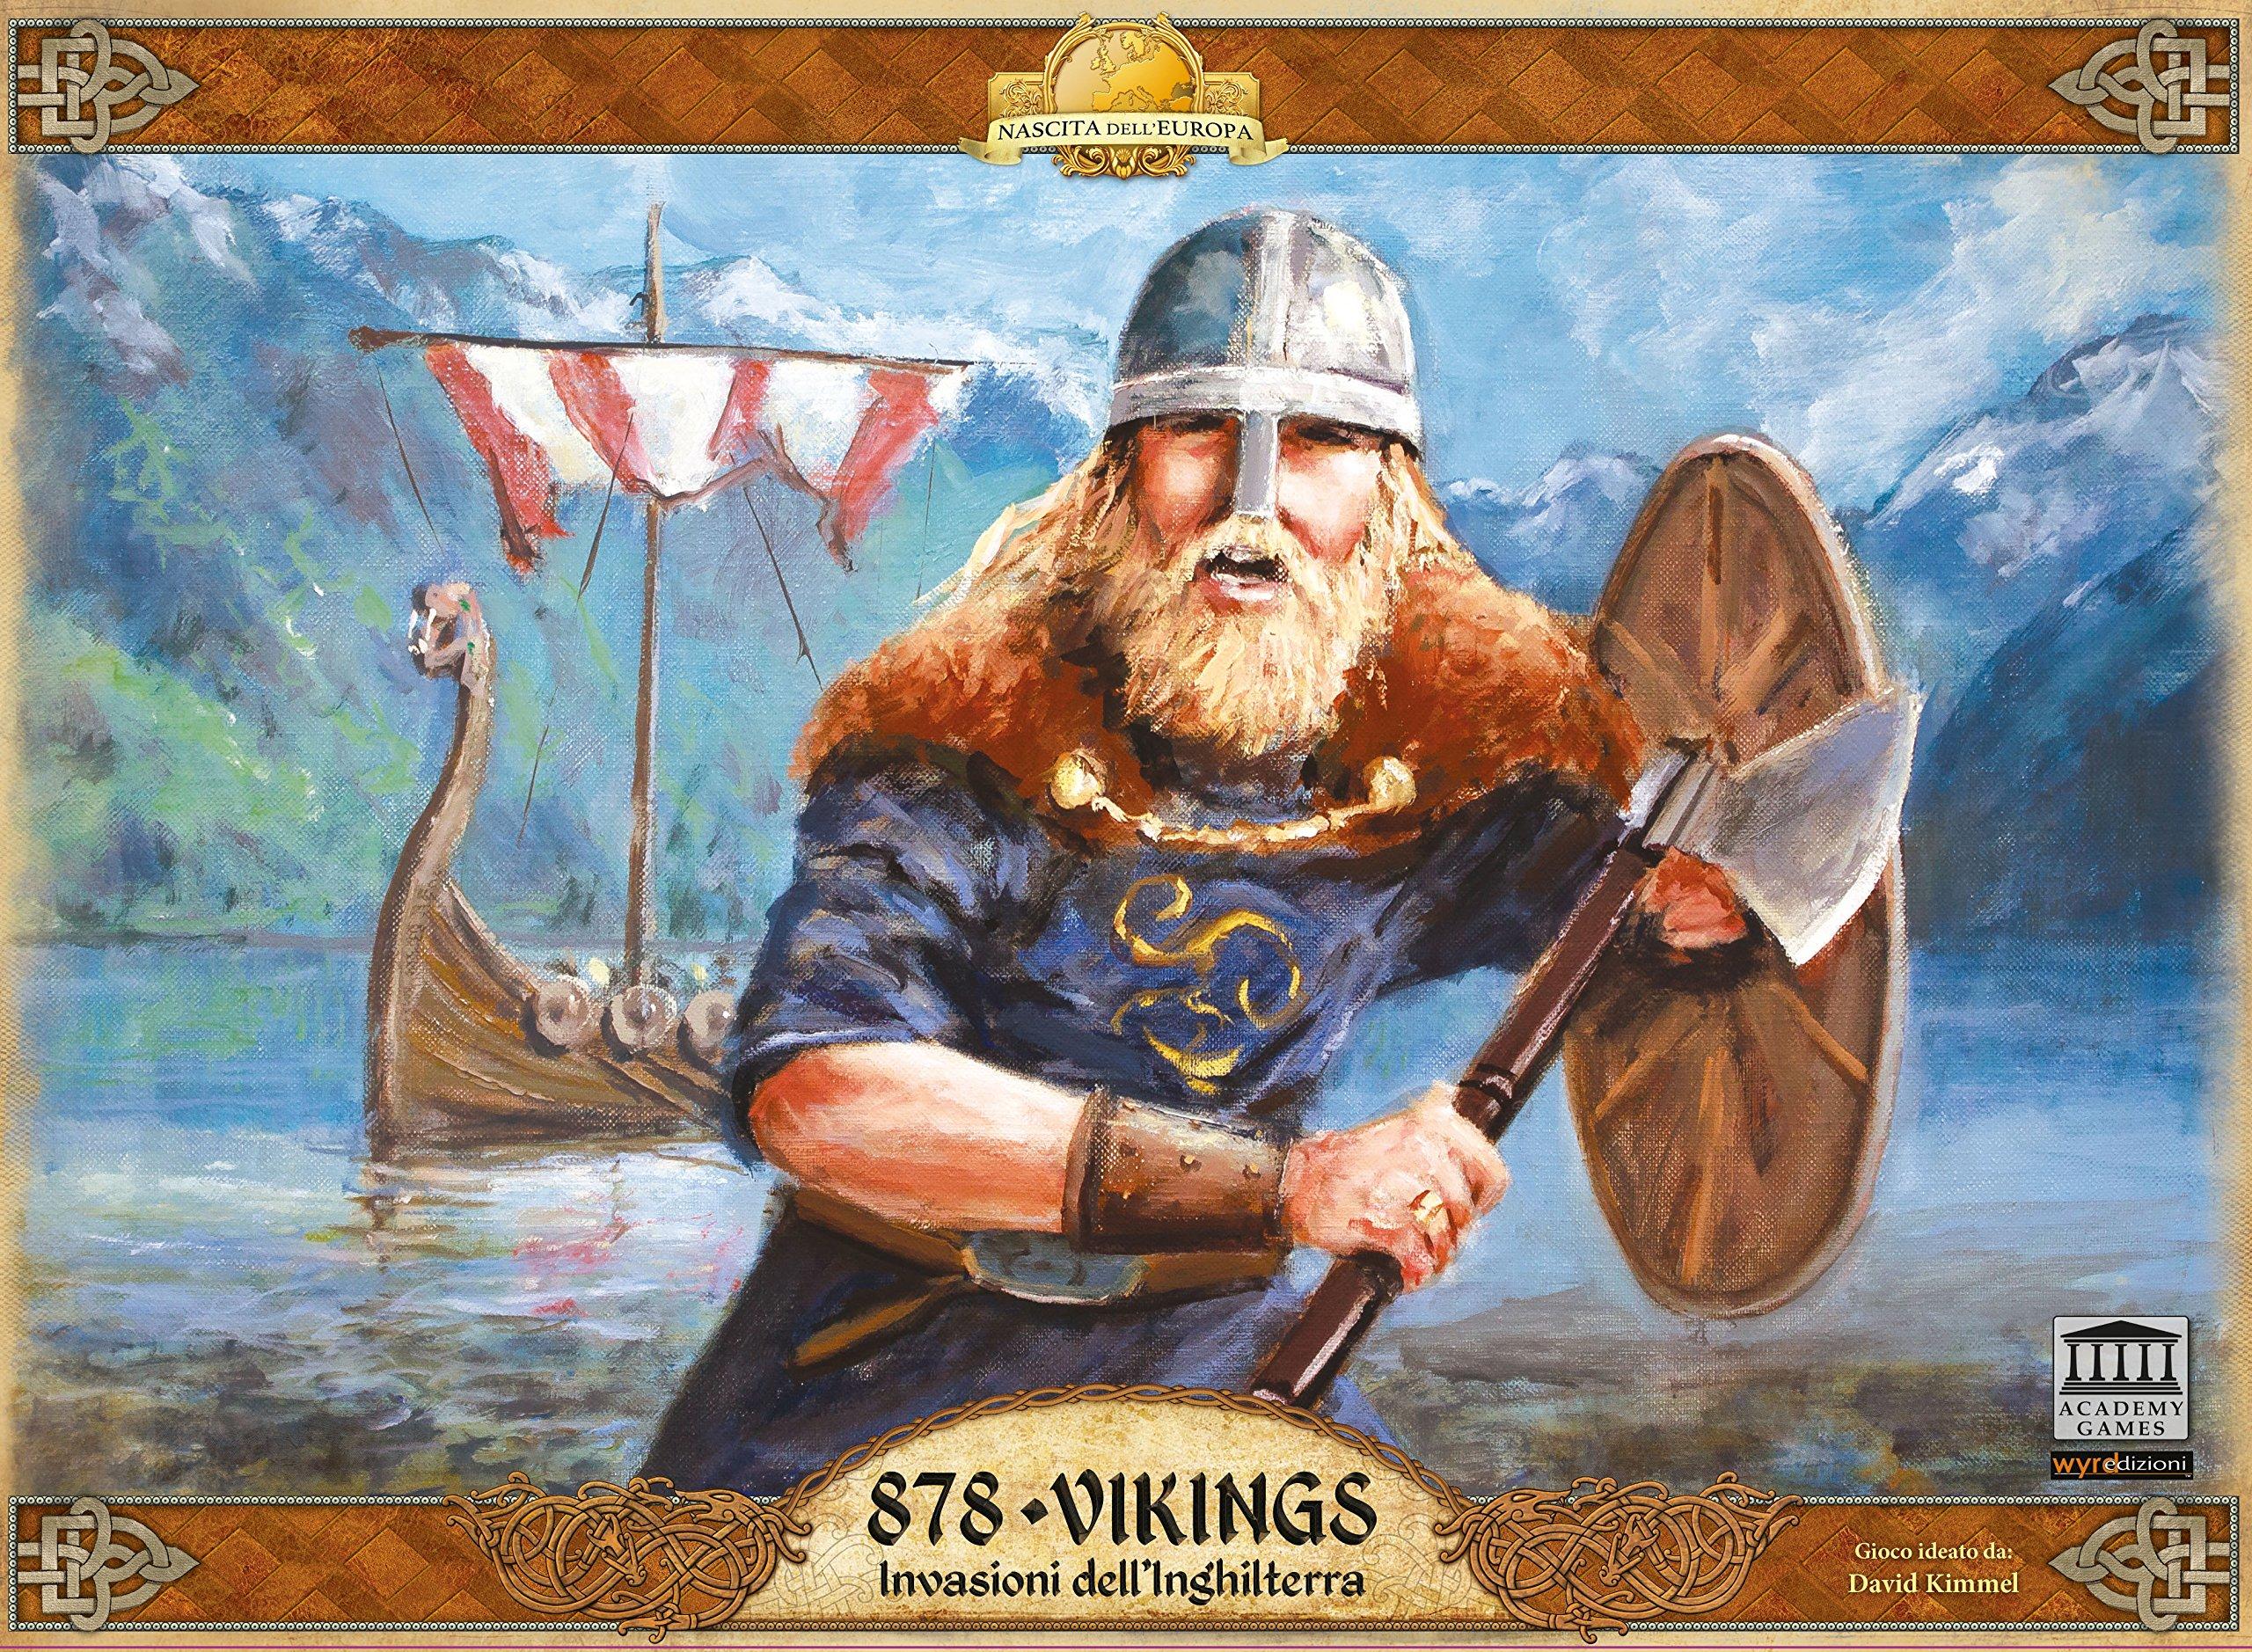
Brettspiel 878 - Wikinger, Italienische Ausgabe, Kooperativ, 2 SpielerErlebe die Welt der Wikinger mit diesem kooperativen Brettspiel für 2 Spieler. Die italienische Ausgabe bietet spannende Herausforderungen für Spieler ab 4 Jahren.Kooperatives Brettspiel für 2 SpielerMaterial: KartonAltersempfehlung: ab 4 JahrenSprache: Italienisch, EnglischAbmessungen: 40 x 40 x 10 cmGewicht: 1,42 kg341,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NSV Pick a Pic - Ratespiel, lustig, kommunikativ u. kooperativFünf Detailreiche Karten – Und Eine Person Ist Inspiriert: Sie Allein Weiß, Welche Der Karten Ihr Sucht. Das Problem? Sie Kommuniziert Nur Über Würfel Mit Euch Und Ihr Müsst Jede Runde Eine Karte Aussortieren. Erreicht Ihr Gemeinsam Das Ziel Und...18,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Fantasy-Kerkerspiel, kooperativ, ab 14 J., 2-5 SpielerDas HeroQuest-Spielsystem entführt dich in eine fantastische Welt voller Monster, Fallen und epischer Quests. Als kooperatives Kerkerspiel arbeitest du mit bis zu vier weiteren Helden zusammen, um die finsteren Pläne des Zauberers Zargon zu vereiteln. Das Spiel enthält 14 vorgefertigte Quests und bietet unendliche Möglichkeiten für eigene Abenteuer.Kooperatives Fantasy-Kerkerspiel für 2-5 Spieler ab 14 JahrenVier Heldenklassen: Barbar, Zwerg, Elf und Zauberer14 vorgefertigte Quests im QuestbuchUmfangreiches Spielmaterial: Spielbrett, 31 Monster- und 4 Heldenminiaturen, 15 Möbelstücke, 10 Schädelstücke, 4 Plastikratten, 21 Kerker-Türen, 93 Spielkarten, 4 Zugreihenfolgekarten, Pappplättchen, 4 Charakterkarten, Spielleiterschirm, Charakterbogenblock, 6 weiße Kampfwürfel, 2 rote Würfel und SpielregelnPrachtvolle Illustrationen auf Karten und in den BüchernSprache: Französisch305,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Kooperativ
-
Funko Back to the Future Brettspiel kooperativ 2–4 Spieler ab 10 JahrenFunko Back to the Future – Zurück in die Zukunft Reise gemeinsam mit Marty McFly und Doc Brown durch die Zeit! Dieses kooperative Abenteuerspiel von Funko Games bringt den Kultfilmklassiker „Zurück in die Zukunft“ auf den Spieltisch. Arbeitet zusammen, u24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Mathematik kooperativ spielen, üben, begreifen, Schulbücher von Marcus Schütte, Beat Wälti, Peter Ludes-Adamy, Alexandra Tanner, Melanie Simonini-Widmann, Corinne Odermatt, Rachel-Ann BöckmannGrundschulmathematik für Teamplayer. In den ersten Schuljahren sind Austausch, gemeinsames Suchen nach Lösungen und Entscheiden wegweisend für das Mathematiklernen. Dies lässt sich sehr gut mit spielerischen Ansätzen umsetzen, in denen Ziele kooperativ in der Gruppe erreicht werden. Warum setzen also bisher erhältliche Spiele und Lernumgebungen zu mathematischen Grundfertigkeiten auf Wettbewerb oder beinhalten kaum substanzielle mathematische Herausforderungen? Dieser Materialband enthält über 30 erprobte Lernumgebungen zu Zahlenräumen, Operationen, Grössen und Geometrie. Die Lernumgebungen für die Schuljahre 1 bis 3 sind so konzipiert, dass Ziele nur gemeinsam erreicht werden und die Kinder sich als Teamplayer erleben. Die mathematischen Herausforderungen entstehen jeweils situativ: durch Entscheidungen der Kinder, durch Zufall (z. B. Ziffernkarten ziehen) oder durch Abwägen verschiedener Möglichkeiten. Die Lernenden der Klassen 1 bis 3 arbeiten nicht vereinzelt, sondern konsequent kooperativ, erschliessen zentrale mathematische Inhalte in Lerngruppen spielerisch, suchen gemeinsam nach Lösungen und Wegen, entscheiden individuell und gemeinsam, entwickeln Strategien und entdecken mathematische Strukturen, automatisieren Grundfertigkeiten. Die praxisorientierten Anregungen für kooperatives Mathematiklernen sind mit geringem Materialaufwand realisierbar. Der Band richtet sich an Studierende, Referendarinnen und Referendare sowie Lehrkräfte in der Grundschule, die für ihre Klasse Lernumgebungen mit substanziellen mathematischen Herausforderungen suchen.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.