Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für Mepilex-Transfer
Top-Angebote
Produkte zum Begriff Mepilex-Transfer:
-
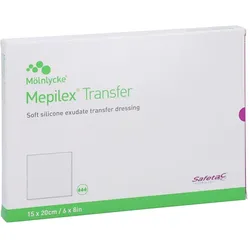
Mepilex 15x20 Transfer 5 STProdukteigenschaften: Mepilex Transfer Drainagefähiger Exudatverband aus weichem Silikon Mepilex Transfer ist ein hochgradig anpassbarer Verband, der Exsudat transportiert und in Kombination mit einem geeigneten Sekundärverband ein feuchtes Wundmilieu aufrechterhält und das Mazerationsrisiko minimiert. Der Verband verfügt über eine Safetac Wundkontaktschicht, eine einzigartige Hafttechnologie. Es minimiert Schmerzen beim Patienten und Trauma an Wunden und der wundumgebenden Haut beim Entfernen des Verbands. Mepilex Transfer besteht aus einer Wundkontaktschicht aus weichem Silikon (Safetac) und einer dünnen, flexiblen absorbierenden Auflage aus Polyurethanschaum. Mepilex Transfer ist für eine Vielzahl von exsudierenden Wunden geeignet. Mepilex Transfer kann auch als Schutz von geschädigter und/oder empfindlicher Haut verwendet werden. Anwendungsbereich: Mepitel Transfer kann unter Aufsicht von medizinischem Fachpersonal auch von Laien verwendet werden. Reinigen Sie die Wunde gemäß der klinischen Praxis. Trocknen Sie die wundumgebende Haut sorgfältig. Wählen Sie die geeignete Verbandgröße. Der Verband sollte die trockene wundumgebende Haut bei den kleineren Größen (bis zu 12,5 × 12,5 cm) um mindestens 1 - 2 cm und bei den größeren Größen um 3 - 5 cm bedecken. Bei Bedarf kann der Verband an verschiedene Wundformen und -stellen angepasst werden. Entfernen Sie die erste Schutzfolie und legen Sie die haftende Seite auf die Wunde. Entfernen Sie die restliche Schutzfolie und streichen Sie den Verband auf der Haut glatt. Den Verband nicht dehnen. Legen Sie einen geeigneten Sekundärverband an und fixieren Sie ihn bei Bedarf, um ein feuchtes Wundmilieu aufrechtzuerhalten. Verwenden Sie bei mäßig bis stark exsudierenden Wunden einen absorbierenden Sekundärverband über Mepilex Transfer und fixieren Sie ihn z.B. mit Tubifast, Strümpfen oder einer Bandage. Bei nicht bis schwach exsudierenden Wunden oder zum Schutz empfindlicher Haut verwenden Sie z.B. einen atmungsaktiven Folienverband oder Tubifast zur Fixierung. Das Verbandwechselintervall für Mepilex Transfer kann mehrere Tage betragen. Wechseln Sie den Verband, bevor er vollständig gesättigt ist, bei Anzeichen von Leckagen oder gemäß klinischer Praxis. Wenn ein absorbierender Sekundärverband verwendet wird, muss dieser Verband möglicherweise häufiger gewechselt werden als der darunterliegende Mepilex Transfer Verband. Wechseln Sie den Sekundärverband, bevor er vollständig gesättigt ist, bei Anzeichen von Leckagen oder gemäß klinischer Praxis. Reinigen Sie beim Wechsel des Sekundärverbands die wundumgebende Haut und überprüfen Sie die Wunde regelmäßig. Wenn Mepilex Transfer zum Schutz verwendet wird, überprüfen Sie regelmäßig die darunterliegende Haut. Mepilex Transfer kann unter Kompressionsverbänden und in Kombination mit Gelen verwendet werden. Vorsichtsmaßnahmen: Nicht bei Patienten mit bekannter Überempfindlichkeit gegenüber dem Verband oder seinen Materialien verwenden. Nicht zusammen mit Oxidationsmitteln wie Hypochloritlösungen oder Wasserstoffperoxid verwenden. Wenn Sie Anzeichen einer klinischen Infektion sehen, z.B. Fieber oder wenn die Wunde oder die wundumgebende Haut rot, warm oder geschwollen wird, wenden Sie sich eine medizinische Fachkraft, um eine angemessene Behandlung zu erhalten. Nicht wiederverwenden. Bei Wiederverwendung kann die Leistung des Produkts beeinträchtigt sein und es kann zu einer Kontaminationsübertragung kommen. Steril. Nicht verwenden, wenn die Sterilbarriere vor der Verwendung beschädigt oder geöffnet ist. Nicht erneut sterilisieren. Quelle: www.molnlycke.com Stand: 04/2026258,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Mepilex-Transfer:
-
Mepilex 15x20 Transfer 5 STProdukteigenschaften: Mepilex Transfer Drainagefähiger Exudatverband aus weichem Silikon Mepilex Transfer ist ein hochgradig anpassbarer Verband, der Exsudat transportiert und in Kombination mit einem geeigneten Sekundärverband ein feuchtes Wundmilieu aufrechterhält und das Mazerationsrisiko minimiert. Der Verband verfügt über eine Safetac Wundkontaktschicht, eine einzigartige Hafttechnologie. Es minimiert Schmerzen beim Patienten und Trauma an Wunden und der wundumgebenden Haut beim Entfernen des Verbands. Mepilex Transfer besteht aus einer Wundkontaktschicht aus weichem Silikon (Safetac) und einer dünnen, flexiblen absorbierenden Auflage aus Polyurethanschaum. Mepilex Transfer ist für eine Vielzahl von exsudierenden Wunden geeignet. Mepilex Transfer kann auch als Schutz von geschädigter und/oder empfindlicher Haut verwendet werden. Anwendungsbereich: Mepitel Transfer kann unter Aufsicht von medizinischem Fachpersonal auch von Laien verwendet werden. Reinigen Sie die Wunde gemäß der klinischen Praxis. Trocknen Sie die wundumgebende Haut sorgfältig. Wählen Sie die geeignete Verbandgröße. Der Verband sollte die trockene wundumgebende Haut bei den kleineren Größen (bis zu 12,5 × 12,5 cm) um mindestens 1 - 2 cm und bei den größeren Größen um 3 - 5 cm bedecken. Bei Bedarf kann der Verband an verschiedene Wundformen und -stellen angepasst werden. Entfernen Sie die erste Schutzfolie und legen Sie die haftende Seite auf die Wunde. Entfernen Sie die restliche Schutzfolie und streichen Sie den Verband auf der Haut glatt. Den Verband nicht dehnen. Legen Sie einen geeigneten Sekundärverband an und fixieren Sie ihn bei Bedarf, um ein feuchtes Wundmilieu aufrechtzuerhalten. Verwenden Sie bei mäßig bis stark exsudierenden Wunden einen absorbierenden Sekundärverband über Mepilex Transfer und fixieren Sie ihn z.B. mit Tubifast, Strümpfen oder einer Bandage. Bei nicht bis schwach exsudierenden Wunden oder zum Schutz empfindlicher Haut verwenden Sie z.B. einen atmungsaktiven Folienverband oder Tubifast zur Fixierung. Das Verbandwechselintervall für Mepilex Transfer kann mehrere Tage betragen. Wechseln Sie den Verband, bevor er vollständig gesättigt ist, bei Anzeichen von Leckagen oder gemäß klinischer Praxis. Wenn ein absorbierender Sekundärverband verwendet wird, muss dieser Verband möglicherweise häufiger gewechselt werden als der darunterliegende Mepilex Transfer Verband. Wechseln Sie den Sekundärverband, bevor er vollständig gesättigt ist, bei Anzeichen von Leckagen oder gemäß klinischer Praxis. Reinigen Sie beim Wechsel des Sekundärverbands die wundumgebende Haut und überprüfen Sie die Wunde regelmäßig. Wenn Mepilex Transfer zum Schutz verwendet wird, überprüfen Sie regelmäßig die darunterliegende Haut. Mepilex Transfer kann unter Kompressionsverbänden und in Kombination mit Gelen verwendet werden. Vorsichtsmaßnahmen: Nicht bei Patienten mit bekannter Überempfindlichkeit gegenüber dem Verband oder seinen Materialien verwenden. Nicht zusammen mit Oxidationsmitteln wie Hypochloritlösungen oder Wasserstoffperoxid verwenden. Wenn Sie Anzeichen einer klinischen Infektion sehen, z.B. Fieber oder wenn die Wunde oder die wundumgebende Haut rot, warm oder geschwollen wird, wenden Sie sich eine medizinische Fachkraft, um eine angemessene Behandlung zu erhalten. Nicht wiederverwenden. Bei Wiederverwendung kann die Leistung des Produkts beeinträchtigt sein und es kann zu einer Kontaminationsübertragung kommen. Steril. Nicht verwenden, wenn die Sterilbarriere vor der Verwendung beschädigt oder geöffnet ist. Nicht erneut sterilisieren. Quelle: www.molnlycke.com Stand: 04/2026258,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Mepilex-Transfer
-
Religiöse Bildung im TransferReligiöse Bildung im Transfer , Vermittlung zwischen Religionen, Sprachen und Kulturen , Tönungsfolien > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240930, Produktform: Kartoniert, Redaktion: Anusiewicz-Baer, Sandra~Hild, Christian~Mohammed, Abualwafa, Seitenzahl/Blattzahl: 250, Abbildungen: 1 Abbildungen, Themenüberschrift: RELIGION / Christian Education / Children & Youth, Keyword: Kulturtransfer; Religionsunterricht; interkulturelle Bildung, Fachschema: Christentum / Glaube, Bekenntnis~Religionsunterricht, Fachkategorie: Christliches Leben und christliche Praxis~Unterricht und Didaktik: Religion~Religion, allgemein, Warengruppe: TB/Religion/Theologie/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 154, Höhe: 12, Gewicht: 385, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transfer im Kontext SchuleTransfer im Kontext Schule , Potenziale und Herausforderungen - Beiträge aus der EMSE-Netzwerk-Tagung , Blinker > Lichter & Leuchten , Erscheinungsjahr: 20240905, Produktform: Kartoniert, Titel der Reihe: Netzwerke im Bildungsbereich##, Redaktion: Beese, Christin~Gießelmann, Bente~Scholz, Luise A., Edition: NED, Seitenzahl/Blattzahl: 150, Keyword: Empirische Bildungsforschung; Netzwerke; Schulentwicklung; Schulische Netzwerke; Schulpädagogik; Transferforschung; Unterrrichtsentwicklung, Wissenschaft-Praxis-Transfer, Fachschema: Bildungssystem~Bildungswesen~Didaktik~Unterricht / Didaktik, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Didaktische Kompetenz und Lehrmethoden, Warengruppe: TB/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 166, Höhe: 13, Gewicht: 304, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.