Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für Monaco
Top-Angebote
Produkte zum Begriff Monaco:
-
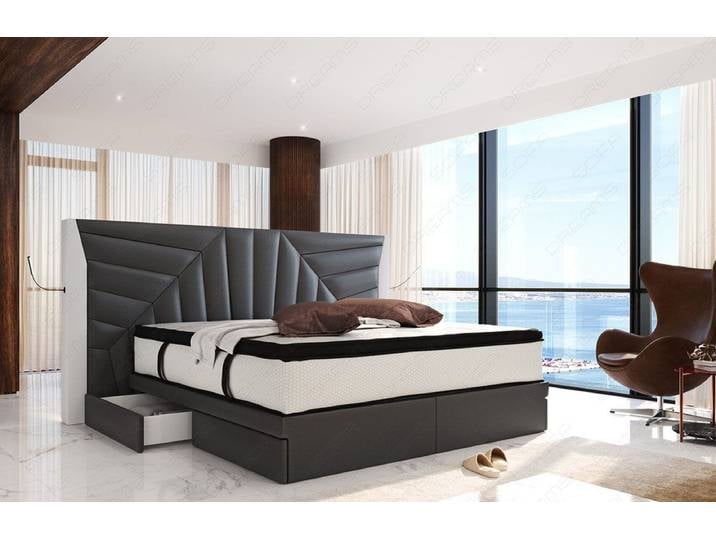
ECKSOFA MonacoMaße: - Breite 246 cm, - Tiefe: 155 cm, - Höhe: 90 cm, - Schlaffläche: 202x135 cm, - Bettkasten: 146 x 62 x 21 cm. Alle Maße sind ca. Maße. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Ecksofas, Sofas und Sessel werden in die Wohnung gebracht. Die unkomplizierte Montage muss der Kunde selbst durchführen. Dies gilt nicht für Polsterbetten. - Geliefert wird nicht auf Insel und Bergbewohnung. Seite: - Das Ecksofa ist universal, die Auswahl der Seite rechts oder links, wird bei der Montage getroffen. Details: - Holzkonstruktion (Kiefernholz) + Spanplatte, - Sitzfläche: Schaumstoff T25/42 + Wellenfeder, - Lehne: Schaumstoff T25/42, - Ecksofa ist ausziehbar, - Enthält vereinfachten Ausziehmechanismus, - Mit Bettkasten, - Mit Schlaffunktion, - Kunststofffüße, - Rückenlehne in Form beweglicher Kissen, - Die Kissen sind im Set enthalten, - Die Kissen mit Reißverschluss, - Freistehendes Ecksofa (Rücken echt bezogen). Gewährleistung: - 24 Monate.759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
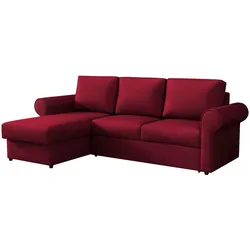
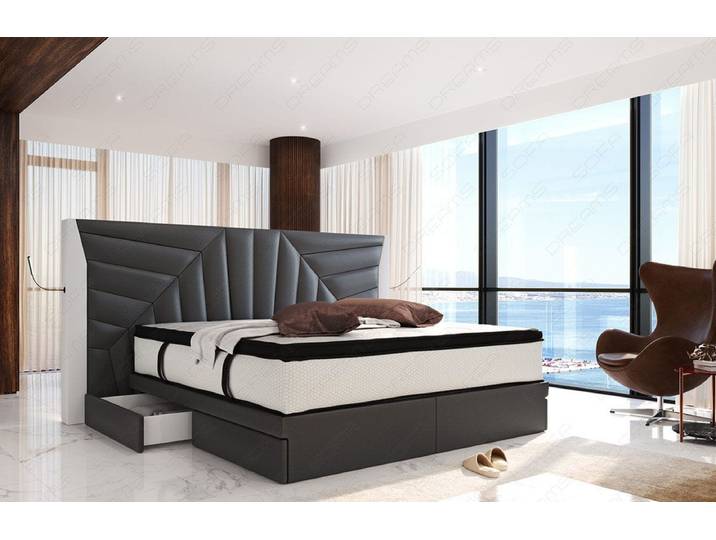
Boxspringbett MonacoBoxspringbett Monaco. Beim Modell Boxspringbett Monaco helfen Liegefläche, Außenmaße und Aufbau bei der Wahl der passenden Ausführung. Die folgenden Angaben geben dir einen Überblick über Größe und Material. So ist der Schlafbereich des Monaco aufgebaut Matratze: Tonnentaschenfederkernmatratze ca. 30 cm. Den Aufbau ergänzt: Visco-Schaum-Topper ca. 7 cm. Die Liegehöhe beträgt ca. 54 cm. Größe und Platzbedarf Liegefläche je nach Ausführung: 140/160/180/200x200 und 200x220 cm. Die ca.-Maße betragen 252 cm × 219 cm × 70 cm (B × T × H). Damit kannst du den benötigten Platz vorab prüfen. Materialwahl und Funktionen Der tragende Unterbau besteht aus Buche. Je nach Variante stehen Kunstleder, Echtleder, Büffelleder und Kunstleder Premium als Bezugsausführungen zur Verfügung. Materialzusammensetzung: Oberfläche: 100 % Polyurethan; Grundgewebe: 100 % Baumwolle 100 % Rindsleder 100 % Rindsleder. Breite: 219/239 Tiefe: 252 cm Höhe: 70 cm Liegefläche: 219/239 x 252 Farbe:Grau-Weiß Material:Kunstleder Stil:Modern2299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
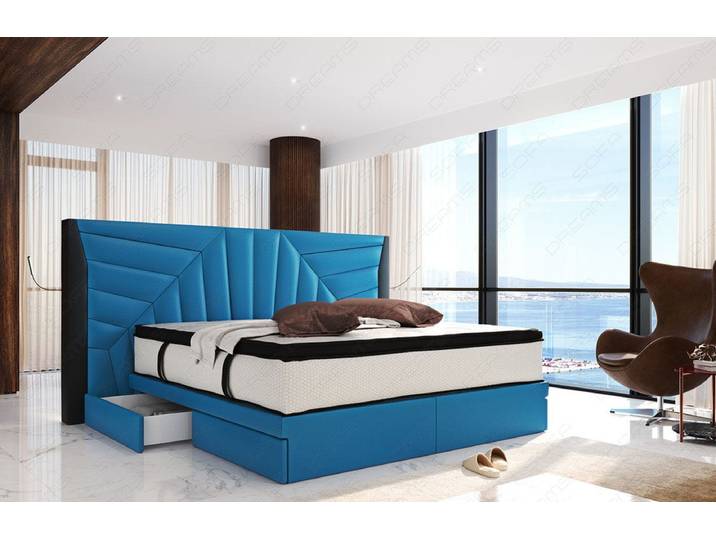
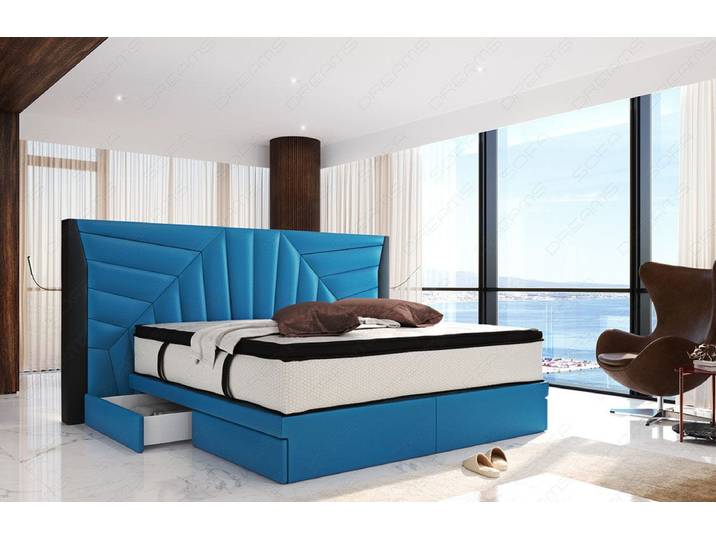
Boxspringbett MonacoBoxspringbett Monaco. Beim Modell Boxspringbett Monaco helfen Liegefläche, Außenmaße und Aufbau bei der Wahl der passenden Ausführung. Die folgenden Angaben geben dir einen Überblick über Größe und Material. So ist der Schlafbereich des Monaco aufgebaut Matratze: Tonnentaschenfederkernmatratze ca. 30 cm. Den Aufbau ergänzt: Visco-Schaum-Topper ca. 7 cm. Die Liegehöhe beträgt ca. 54 cm. Größe und Platzbedarf Liegefläche je nach Ausführung: 140/160/180/200x200 und 200x220 cm. Die ca.-Maße betragen 252 cm × 219 cm × 70 cm (B × T × H). Damit kannst du den benötigten Platz vorab prüfen. Materialwahl und Funktionen Der tragende Unterbau besteht aus Buche. Je nach Variante stehen Kunstleder, Echtleder, Büffelleder und Kunstleder Premium als Bezugsausführungen zur Verfügung. Materialzusammensetzung: Oberfläche: 100 % Polyurethan; Grundgewebe: 100 % Baumwolle 100 % Rindsleder 100 % Rindsleder. Breite: 219/239 Tiefe: 252 cm Höhe: 70 cm Liegefläche: 219/239 x 252 Farbe:Blau-Schwarz Material:Echtleder Stil:Modern3099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **

Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Monaco:
-
Boxspringbett MonacoBoxspringbett Monaco. Beim Modell Boxspringbett Monaco helfen Liegefläche, Außenmaße und Aufbau bei der Wahl der passenden Ausführung. Die folgenden Angaben geben dir einen Überblick über Größe und Material. So ist der Schlafbereich des Monaco aufgebaut Matratze: Tonnentaschenfederkernmatratze ca. 30 cm. Den Aufbau ergänzt: Visco-Schaum-Topper ca. 7 cm. Die Liegehöhe beträgt ca. 54 cm. Größe und Platzbedarf Liegefläche je nach Ausführung: 140/160/180/200x200 und 200x220 cm. Die ca.-Maße betragen 252 cm × 219 cm × 70 cm (B × T × H). Damit kannst du den benötigten Platz vorab prüfen. Materialwahl und Funktionen Der tragende Unterbau besteht aus Buche. Je nach Variante stehen Kunstleder, Echtleder, Büffelleder und Kunstleder Premium als Bezugsausführungen zur Verfügung. Materialzusammensetzung: Oberfläche: 100 % Polyurethan; Grundgewebe: 100 % Baumwolle 100 % Rindsleder 100 % Rindsleder. Breite: 219/239 Tiefe: 252 cm Höhe: 70 cm Liegefläche: 219/239 x 252 Farbe:Grau-Weiß Material:Kunstleder Stil:Modern2199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Monaco, Gérard Lo: Pop-Up SurrealismPop-Up Surrealism , Open the door to the dreamlike world of surrealism! In this magical book, pop-up engineer Gérard Lo Monaco brings to life eight works of art by leading surrealists: Salvador Dalí, Victor Brauner, Jean Arp, Man Ray, Joseph Cornell, Dora Maar, René Magritte and André Breton. Short texts introduce each work and its historical context, while hand-painted illustrations bring a new dimension to this revolutionary period in modern art. Features eight pop-ups: Salvador Dali: Lobster Telephone , 1938 Victor Brauner: Wolf-Table , 1939/1947 Jean Arp: Star , 1939 Man Ray: Indestructible Object , 1923/1959 Joseph Cornell: Owl Box , 1945/1946 Dora Maar: Untitled (Hand-Shell) , 1934 René Magritte: Time Transfixed , 1938 André Breton: Studio Wall , 1922-1966 Produced in collaboration with the Centre Pompidou , > , Erscheinungsjahr: 20240718, Autoren: Monaco, Gérard Lo, Seitenzahl/Blattzahl: 20, Abbildungen: Illustrated in colour, Themenüberschrift: ART / History / Modern (late 19th Century to 1945), Fachschema: Englische Bücher / Kunst, Architektur, Fotografie~Surrealismus~Kunstgeschichte, Warengruppe: HC/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 150, Höhe: 26, Gewicht: 314, Produktform: Gebunden, Genre: Importe,21,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ECKSOFA MonacoMaße: - Breite 246 cm, - Tiefe: 155 cm, - Höhe: 90 cm, - Schlaffläche: 202x135 cm, - Bettkasten: 146 x 62 x 21 cm. Alle Maße sind ca. Maße. Farbe: - Die Farben unserer Grafik können vom Original abweichen. Lieferung: - Ecksofas, Sofas und Sessel werden in die Wohnung gebracht. Die unkomplizierte Montage muss der Kunde selbst durchführen. Dies gilt nicht für Polsterbetten. - Geliefert wird nicht auf Insel und Bergbewohnung. Seite: - Das Ecksofa ist universal, die Auswahl der Seite rechts oder links, wird bei der Montage getroffen. Details: - Holzkonstruktion (Kiefernholz) + Spanplatte, - Sitzfläche: Schaumstoff T25/42 + Wellenfeder, - Lehne: Schaumstoff T25/42, - Ecksofa ist ausziehbar, - Enthält vereinfachten Ausziehmechanismus, - Mit Bettkasten, - Mit Schlaffunktion, - Kunststofffüße, - Rückenlehne in Form beweglicher Kissen, - Die Kissen sind im Set enthalten, - Die Kissen mit Reißverschluss, - Freistehendes Ecksofa (Rücken echt bezogen). Gewährleistung: - 24 Monate.759,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Monaco
-
Boxspringbett MonacoBoxspringbett Monaco. Beim Modell Boxspringbett Monaco helfen Liegefläche, Außenmaße und Aufbau bei der Wahl der passenden Ausführung. Die folgenden Angaben geben dir einen Überblick über Größe und Material. So ist der Schlafbereich des Monaco aufgebaut Matratze: Tonnentaschenfederkernmatratze ca. 30 cm. Den Aufbau ergänzt: Visco-Schaum-Topper ca. 7 cm. Die Liegehöhe beträgt ca. 54 cm. Größe und Platzbedarf Liegefläche je nach Ausführung: 140/160/180/200x200 und 200x220 cm. Die ca.-Maße betragen 252 cm × 219 cm × 70 cm (B × T × H). Damit kannst du den benötigten Platz vorab prüfen. Materialwahl und Funktionen Der tragende Unterbau besteht aus Buche. Je nach Variante stehen Kunstleder, Echtleder, Büffelleder und Kunstleder Premium als Bezugsausführungen zur Verfügung. Materialzusammensetzung: Oberfläche: 100 % Polyurethan; Grundgewebe: 100 % Baumwolle 100 % Rindsleder 100 % Rindsleder. Breite: 219/239 Tiefe: 252 cm Höhe: 70 cm Liegefläche: 219/239 x 252 Farbe:Grau-Weiß Material:Kunstleder Stil:Modern2299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boxspringbett MonacoBoxspringbett Monaco. Beim Modell Boxspringbett Monaco helfen Liegefläche, Außenmaße und Aufbau bei der Wahl der passenden Ausführung. Die folgenden Angaben geben dir einen Überblick über Größe und Material. So ist der Schlafbereich des Monaco aufgebaut Matratze: Tonnentaschenfederkernmatratze ca. 30 cm. Den Aufbau ergänzt: Visco-Schaum-Topper ca. 7 cm. Die Liegehöhe beträgt ca. 54 cm. Größe und Platzbedarf Liegefläche je nach Ausführung: 140/160/180/200x200 und 200x220 cm. Die ca.-Maße betragen 252 cm × 219 cm × 70 cm (B × T × H). Damit kannst du den benötigten Platz vorab prüfen. Materialwahl und Funktionen Der tragende Unterbau besteht aus Buche. Je nach Variante stehen Kunstleder, Echtleder, Büffelleder und Kunstleder Premium als Bezugsausführungen zur Verfügung. Materialzusammensetzung: Oberfläche: 100 % Polyurethan; Grundgewebe: 100 % Baumwolle 100 % Rindsleder 100 % Rindsleder. Breite: 219/239 Tiefe: 252 cm Höhe: 70 cm Liegefläche: 219/239 x 252 Farbe:Blau-Schwarz Material:Echtleder Stil:Modern3099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boxspringbett MonacoBoxspringbett Monaco. Beim Modell Boxspringbett Monaco helfen Liegefläche, Außenmaße und Aufbau bei der Wahl der passenden Ausführung. Die folgenden Angaben geben dir einen Überblick über Größe und Material. So ist der Schlafbereich des Monaco aufgebaut Matratze: Tonnentaschenfederkernmatratze ca. 30 cm. Den Aufbau ergänzt: Visco-Schaum-Topper ca. 7 cm. Die Liegehöhe beträgt ca. 54 cm. Größe und Platzbedarf Liegefläche je nach Ausführung: 140/160/180/200x200 und 200x220 cm. Die ca.-Maße betragen 252 cm × 219 cm × 70 cm (B × T × H). Damit kannst du den benötigten Platz vorab prüfen. Materialwahl und Funktionen Der tragende Unterbau besteht aus Buche. Je nach Variante stehen Kunstleder, Echtleder, Büffelleder und Kunstleder Premium als Bezugsausführungen zur Verfügung. Materialzusammensetzung: Oberfläche: 100 % Polyurethan; Grundgewebe: 100 % Baumwolle 100 % Rindsleder 100 % Rindsleder. Breite: 219/239 Tiefe: 252 cm Höhe: 70 cm Liegefläche: 219/239 x 252 Farbe:Blau-Schwarz Material:Echtleder Stil:Modern3149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.