Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für PSTN
Top-Angebote
Produkte zum Begriff PSTN:
-
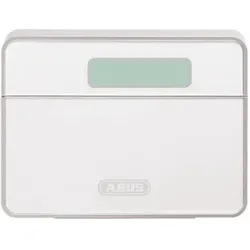
Abus, Zubehör Gebäudesicherheit, PSTN-WählgerätDas Wählgerät für Sprach- und Textnachrichten verbindet die Alarmanlage (Funk/Draht) mit dem Telefonnetz. Schickt die Alarmzentrale eine Alarm- oder Statusmeldung, übermittelt das Wählgerät diese als Sprache oder Text (Anruf/SMS mit gespeichertem Wortlaut) an ein Festnetz- oder Mobiltelefon. Stiller Alarm via Telefon: Löst die Alarmanlage einen stillen Alarm aus, leitet das Wählgerät diesen ans Telefon weiter. Per Drahteingang stehen 8 Ereignisse (z. B. Einbruch, Überfall, medizinischer Notfall, Feuer) zur Verfügung, denen je ein Ereignistext (SMS, Sprache) zugeordnet wird. Es können 8 Nachrichten an 10 Nummern via Festnetz gesendet werden. Im Alarmfall wird der jeweilige Ereignistext an maximal 10 Kontakte gesendet. Ist ein Übertragungsweg gestört, wird der zweite genutzt. Fernzugriff, Vor-Ort-Interaktion, Postfach: Per Anruf können von unterwegs Meldungen abgerufen oder das Gerät programmiert werden. Mit dem Hör- und Sprechmodus (Mikro/Lautsprecher) ist das Hineinhören und -sprechen ins Gebäude möglich. Das Postfach leitet eingehende SMS weiter, z. B. bei abgelaufenem Guthaben der Prepaid-SIM-Karte. Stand-alone-Betrieb, 4 Schaltausgänge: Über Drahteingänge können auch Signale anderer Systeme als einer Alarmanlage verarbeitet werden. So lassen sich über 4 Schaltausgänge auch andere Geräte steuern, z. B. zur Hausautomation oder Industrieanwendung.142,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
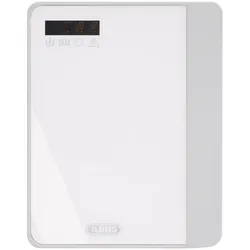
Abus, Zubehör Gebäudesicherheit, PSTN/IP KonverterWandelt analoge Leitstellenprotokolle in digitale Protokolle um und schaltet diese auf Leitstellen auf 8 ansteuerbare Draht-Eingänge. Integriertes GSM-Modul. Doppelte Sicherheit: Redundanz dank Ethernet und GSM. Gehäuse sabotagesicher überwacht. Der PSTN/IP Konverter wandelt analoge Leitstellenprotokolle in digitale Protokolle um und setzt diese an eine Leitstelle ab. Unterstützt werden unter anderem VdS IP, CID, SIA DC09. Nutzen Sie auch die konventionellen Draht-Eingänge. Somit können auch ältere, noch analoge Leitstellenaufschaltungen zukunftssicher gemacht werden. Das Gehäuse verfügt über eine Sabotageüberwachung und eine LED-Anzeige. Ebenfalls ist eine Verschlüsselung der Meldungen an die empfangende Leitstelle möglich. Das AZWG10200 ist damit ideal, um beispielsweise die ABUS Terxon-Anlagen auch weiterhin auf die Leitstellen aufschalten zu können. Folgende digitale Protokolle sind implementiert: SIA DC-03, SIA DC-09, SIA DC-09 Encrypt, SIA DC-09 A.Ascii, SIA DC-09 A.Encrypt, CID DC-09 encrypted, VdS-IP 2465 Bedarfsgesteuert, VdS-IP 2465 Bedarfsgesteuert Verschlüsselt. Abmessungen: BxHxT mm. Anzahl Sprachmitteilungen: Art der Eingänge: Draht. Breite: 150 mm. Bruttogewicht: 0,338 kg. Eingänge: Fernzugriff: Ja. Höhe: 190 mm. Leistungsaufnahme: 2,04 W. Länge: 64 mm. Montageort: Aufputz. Nettogewicht: 0,338 kg. Notstromversorgung: Nein. Sabotageüberwachung: Ja. Spannungsversorgung DC: 12 V. Lieferumfang: 1 Wählgerät, 1 Netzwerkkabel, 1 Antenne, 1 Montagematerial, 1 Sicherheitshinweise, 1 QuickGuide AZWG10200.486,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **

Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff PSTN:
-
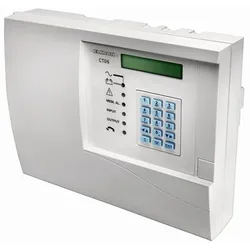
Grothe PSTN Telefonwählgerät CT 06Mit Gehäuse=jaMit Netzteil=neinAnalog-Anschluss=jaISDN-Anschluss=neinFunk-Ersatzweg (GSM)=neinX.31/X.25=neinSprachübertragung (AWAG)=jaDigitalübertragung (AWUG)=neinMax. Anzahl der Eingänge=2VdS-Klasse=ohne360,75 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Abus, Zubehör Gebäudesicherheit, PSTN-WählgerätDas Wählgerät für Sprach- und Textnachrichten verbindet die Alarmanlage (Funk/Draht) mit dem Telefonnetz. Schickt die Alarmzentrale eine Alarm- oder Statusmeldung, übermittelt das Wählgerät diese als Sprache oder Text (Anruf/SMS mit gespeichertem Wortlaut) an ein Festnetz- oder Mobiltelefon. Stiller Alarm via Telefon: Löst die Alarmanlage einen stillen Alarm aus, leitet das Wählgerät diesen ans Telefon weiter. Per Drahteingang stehen 8 Ereignisse (z. B. Einbruch, Überfall, medizinischer Notfall, Feuer) zur Verfügung, denen je ein Ereignistext (SMS, Sprache) zugeordnet wird. Es können 8 Nachrichten an 10 Nummern via Festnetz gesendet werden. Im Alarmfall wird der jeweilige Ereignistext an maximal 10 Kontakte gesendet. Ist ein Übertragungsweg gestört, wird der zweite genutzt. Fernzugriff, Vor-Ort-Interaktion, Postfach: Per Anruf können von unterwegs Meldungen abgerufen oder das Gerät programmiert werden. Mit dem Hör- und Sprechmodus (Mikro/Lautsprecher) ist das Hineinhören und -sprechen ins Gebäude möglich. Das Postfach leitet eingehende SMS weiter, z. B. bei abgelaufenem Guthaben der Prepaid-SIM-Karte. Stand-alone-Betrieb, 4 Schaltausgänge: Über Drahteingänge können auch Signale anderer Systeme als einer Alarmanlage verarbeitet werden. So lassen sich über 4 Schaltausgänge auch andere Geräte steuern, z. B. zur Hausautomation oder Industrieanwendung.142,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für PSTN
-
Abus, Zubehör Gebäudesicherheit, PSTN/IP KonverterWandelt analoge Leitstellenprotokolle in digitale Protokolle um und schaltet diese auf Leitstellen auf 8 ansteuerbare Draht-Eingänge. Integriertes GSM-Modul. Doppelte Sicherheit: Redundanz dank Ethernet und GSM. Gehäuse sabotagesicher überwacht. Der PSTN/IP Konverter wandelt analoge Leitstellenprotokolle in digitale Protokolle um und setzt diese an eine Leitstelle ab. Unterstützt werden unter anderem VdS IP, CID, SIA DC09. Nutzen Sie auch die konventionellen Draht-Eingänge. Somit können auch ältere, noch analoge Leitstellenaufschaltungen zukunftssicher gemacht werden. Das Gehäuse verfügt über eine Sabotageüberwachung und eine LED-Anzeige. Ebenfalls ist eine Verschlüsselung der Meldungen an die empfangende Leitstelle möglich. Das AZWG10200 ist damit ideal, um beispielsweise die ABUS Terxon-Anlagen auch weiterhin auf die Leitstellen aufschalten zu können. Folgende digitale Protokolle sind implementiert: SIA DC-03, SIA DC-09, SIA DC-09 Encrypt, SIA DC-09 A.Ascii, SIA DC-09 A.Encrypt, CID DC-09 encrypted, VdS-IP 2465 Bedarfsgesteuert, VdS-IP 2465 Bedarfsgesteuert Verschlüsselt. Abmessungen: BxHxT mm. Anzahl Sprachmitteilungen: Art der Eingänge: Draht. Breite: 150 mm. Bruttogewicht: 0,338 kg. Eingänge: Fernzugriff: Ja. Höhe: 190 mm. Leistungsaufnahme: 2,04 W. Länge: 64 mm. Montageort: Aufputz. Nettogewicht: 0,338 kg. Notstromversorgung: Nein. Sabotageüberwachung: Ja. Spannungsversorgung DC: 12 V. Lieferumfang: 1 Wählgerät, 1 Netzwerkkabel, 1 Antenne, 1 Montagematerial, 1 Sicherheitshinweise, 1 QuickGuide AZWG10200.486,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grothe GSM/PSTN Telefonwählger. CT 11-MMit Gehäuse=jaMit Netzteil=neinAnalog-Anschluss=jaISDN-Anschluss=neinFunk-Ersatzweg (GSM)=jaX.31/X.25=neinSprachübertragung (AWAG)=jaDigitalübertragung (AWUG)=neinMax. Anzahl der Eingänge=2VdS-Klasse=ohne851,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ABUS PSTN-Wählgerät AZ6301 für drahtgebundene AlarmanlagenSobald in Ihrem Gebaeude ein Melder einen Alarm ausloest, weiss Ihre Alarmzentrale ueber den aktuellen Zustand Bescheid.Mit dem PSTN-Waehlgeraet werden diese Informationen an bis zu vier von Ihnen imVorfeld hinterlegten Telefonnummern weitergegeben. Im Falle eines Alarms uebermittelt das analoge...161,55 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.