Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Peripapillary region
Top-Angebote
Produkte zum Begriff Peripapillary region:
-
Georelief Reliefpostkarte Zürichsee Region - STK - mehrfarbigDie Reliefpostkarte Zürichsee Region zeigt die charakteristische Landschaft rund um den Zürichsee im Maßstab 1:360.000. Die plastische Reliefdarstellung macht den See, die umliegenden Höhenzüge und die abwechslungsreiche Topografie der Region anschaulich sichtbar. So vermittelt die kompakte Karte einen eindrucksvollen Überblick über die Landschaft rund um den Zürichsee. Diese Karte ist auf der Rückseite beschreib- und versendbar (siehe Bild).4,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Peripapillary region:
-
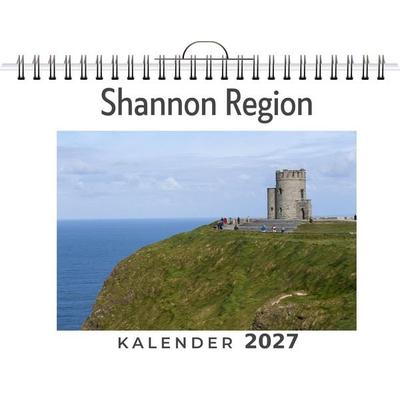
Shannon RegionEntdecken Sie Die Atemberaubende Schönheit Der Shannon Region In Irland Mit Unserem Exklusiven Wandkalender! Lassen Sie Sich Monat Für Monat Von 12 Sorgfältig Ausgewählten Motiven Verzaubern, Die Die Malerische Landschaft, Historischen Burgen Und...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dino Litomysl RegionPuzzle - Material: Papier, 1000 Teile im Paket, Thema: Burgen und Schlösser, Abmessungen des zusammengesetzten Puzzles: 47 × 66 cm (H×B), empfohlen ab 15 Jahren Haupteigenschaften des Produkts Dino Litomysl Region Das Puzzle von Dino ist bestimmt für Kinder ab 15 Jahren Umfasst insgesamt 1000 Teile Abmessungen: 47 × 66 cm (H×B) Material: Papier Thema: Staaten14,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Peripapillary region
-
Georelief Reliefpostkarte Zürichsee Region - STK - mehrfarbigDie Reliefpostkarte Zürichsee Region zeigt die charakteristische Landschaft rund um den Zürichsee im Maßstab 1:360.000. Die plastische Reliefdarstellung macht den See, die umliegenden Höhenzüge und die abwechslungsreiche Topografie der Region anschaulich sichtbar. So vermittelt die kompakte Karte einen eindrucksvollen Überblick über die Landschaft rund um den Zürichsee. Diese Karte ist auf der Rückseite beschreib- und versendbar (siehe Bild).4,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Windows 365 Cross Region Disaster RecoveryWindows 365 Cross Region Disaster Recovery – Maximale Sicherheit für Ihre Cloud-PCs Die regionsübergreifende Notfallwiederherstellung von Windows 365 ist ein optionaler Dienst für Windows 365 Enterprise, der Cloud-PCs und Daten vor regionalen Ausfällen schützt. Bei entsprechender Lizenzierung und Aktivierung erstellt er geografisch entfernte temporäre Kopien Ihrer Cloud-PCs, auf die in der Backup-Region zugegriffen werden kann. Dadurch wird die Verfügbarkeit erhöht und die Produktivität sichergestellt, selbst wenn es zu einem regionalen Ausfall kommt. Sichern Sie sich noch heute maximale Ausfallsicherheit für Ihr Unternehmen! Jetzt kaufen und von höchster Verfügbarkeit profitieren. Windows 365 Cross Region Disaster Recovery Windows 365 Cross Region Disaster Recovery ist ein optionaler Zusatzdienst, der speziell für Windows 365 Enterprise entwickelt wurde. Er bietet erweiterte Funktionen zur Sicherstellung der Geschäftskontinuität, indem er Cloud-PCs und deren Daten vor regionalen Ausfällen schützt. Funktionen von Windows 365 Cross Region Disaster Recovery Funktion Beschreibung Geografisch verteilte Notfallwiederherstellung Erstellt Sicherungskopien von Cloud-PCs in einer alternativen Azure-Region. Erhöhte Verfügbarkeit Sichert die Produktivität, indem alternative Backup-Regionen genutzt werden. Manuelle Aktivierung Administratoren müssen die Notfallwiederherstellung aktivieren und deaktivieren. Daten bleiben erhalten Auch wenn eine Region keine Kapazität hat, bleiben Daten in der Backup-Region gesichert. Unterstützt Windows 365 Enterprise Nur für Unternehmen mit Windows 365 Enterprise-Lizenzen verfügbar. Funktionsweise von Windows 365 Cross Region Disaster Recovery Administratoren können die Notfallwiederherstellung manuell aktivieren oder deaktivieren. Die Wiederherstellung eines Cloud-PCs in einer alternativen Region hängt jedoch von der aktuellen Kapazität in dieser Region ab. Selbst wenn keine unmittelbare Bereitstellung möglich ist, bleiben Wiederherstellungspunkte erhalten und sind ausfallsicher gespeichert. Mehr Sicherheit für Windows 365 Business, Enterprise & Frontline – Jetzt Disaster Recovery nutzen! Windows 365 Cross Region Disaster Recovery ist ein optionaler Zusatzdienst , der speziell für Windows 365 Enterprise entwickelt wurde. Er bietet erweiterte Funktionen zur Sicherstellung der Geschäftskontinuität , indem er Cloud-PCs und deren Daten vor regionalen Ausfällen schützt. Windows 365 Cross Region Disaster Recovery kann mit verschiedenen Windows 365-Varianten genutzt werden, um maximale Sicherheit und Verfügbarkeit zu gewährleisten. Windows 365 Business Die ideale Lösung für kleine und mittelständische Unternehmen, die sichere und flexible Cloud-PCs benötigen. Windows 365 Business Frontline Speziell für Unternehmen mit Schichtarbeitern oder Teilzeitkräften, die sich Cloud-PCs teilen. Windows 365 Enterprise Perfekt für große Unternehmen, die eine skalierbare und leistungsstarke Cloud-PC-Lösung benötigen. Windows 365 Business mit Hybrid Benefit Für Unternehmen mit bestehenden Windows 10/11 Pro-Lizenzen, die vergünstigte Cloud-PCs nutzen möchten. Warum Windows 365 Cross Region Disaster Recovery kaufen? Windows 365 Cross Region Disaster Recovery bietet eine zuverlässige und sichere Lösung für Unternehmen, die auf eine hohe Verfügbarkeit und Datensicherheit angewiesen sind. Schutz vor Datenverlust: Bewahrt Ihre Cloud-PCs und Daten vor regionalen Serverausfällen. Skalierbare Lösung: Passt sich den Anforderungen großer Unternehmen an. Integration in Windows 365 Enterprise: Kein zusätzlicher Installationsaufwand erforderlich.61,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.