Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Warum startet der Pimax Artisan nicht mehr?
Es gibt verschiedene mögliche Gründe, warum der Pimax Artisan nicht mehr startet. Es könnte ein Problem mit der Stromversorgung geben, zum Beispiel wenn das Kabel beschädigt ist oder der Akku leer ist. Es könnte auch ein Softwareproblem vorliegen, das einen Neustart verhindert. Es ist ratsam, die Stromversorgung zu überprüfen und gegebenenfalls den Kundendienst von Pimax zu kontaktieren, um weitere Unterstützung zu erhalten. **

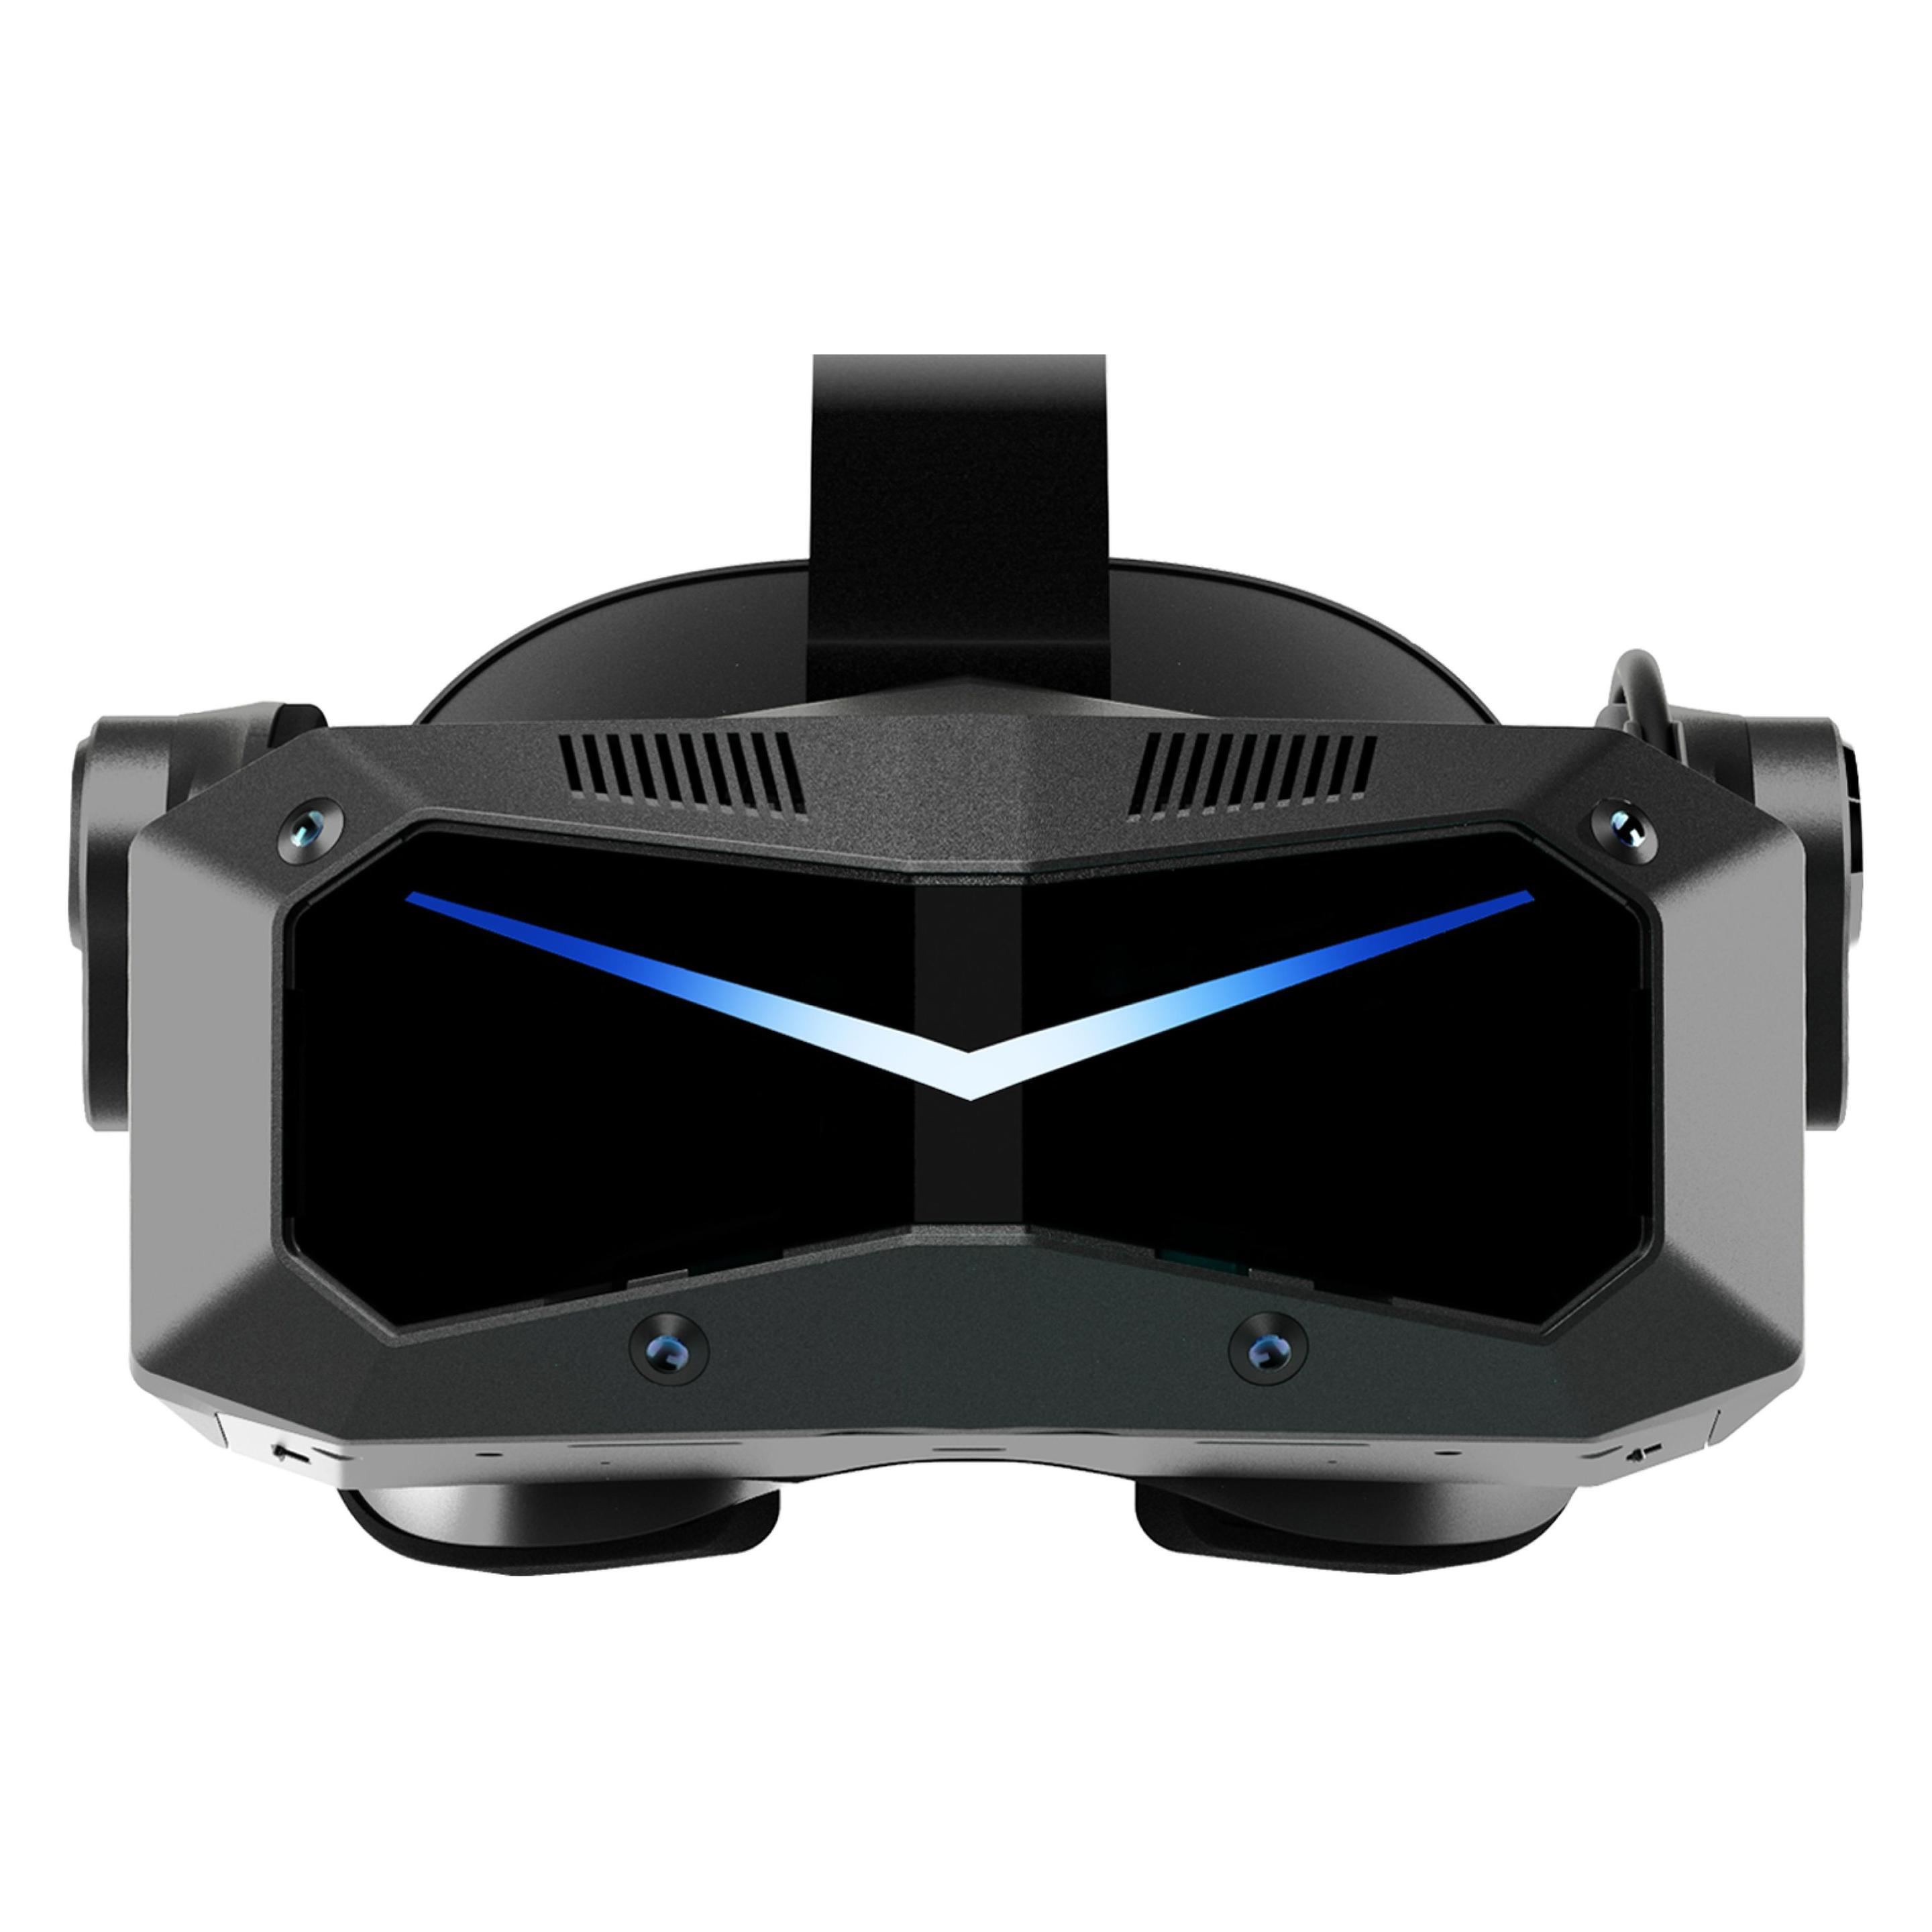
Ähnliche Suchbegriffe für Pimax-Crystal-Super-Micro-OLED
Top-Angebote
Produkte zum Begriff Pimax-Crystal-Super-Micro-OLED:
-
Pimax Crystal Super - Ultra Wide - Prime version (ADDITIONAL PAYMENT REQUIRED)The Pimax Crystal Super delivers unmatched visual clarity, comfort, and modular expandability, redefining what's possible in virtual reality. With crystal-clear 4K per eye resolution and advanced QLED display tech, every moment feels more real than ever before. Ultra wide variant. ADDITIONAL PAYMENT REQUIRED: A one-time payment will be due no later than 14 days after you have activated to continue to use the item. The amount will be 862 EURO excluding VAT. The payment is done by the Pimax Play software. Ultra-high resolution: 4K per eye (3840 x 3840) QLED Advanced inside-out tracking: No base stations required (SteamVR tracking supported) Variable refresh rate (72Hz, 90Hz) provides smooth gameplay. Manual adjustable IDP (58-72mm) Local dimming delivers extraordinary colors Enhanced comfort: Lightweight, ergonomic design for long VR sessions 2x controllers included 140 horizontal field of view (HFOV) The ultra wide version uses the exact same panel as the 57 PPD version, but extracts more field of view from these panels, at the cost of a bit of PPD (clarity).614,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
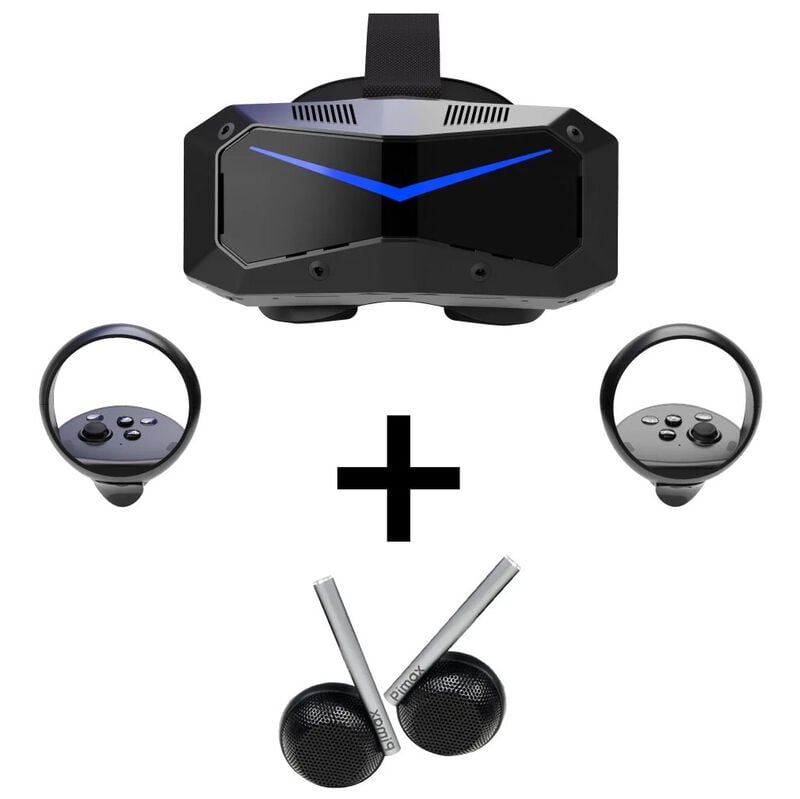
Pimax Crystal Super Ultrawide VR-Headset + DMAS-Kopfhörer Bundle - schwarzBundle bestehend aus Pimax Crystal Super Ultrawide VR-Headset und DMAS-Kopfhörer, 140-Grad-Sichtfeld, Inside-Out- und Lighthouse-Tracking, Kopfhörer mit 40-mm-Treiber, High-Fidelity-Audio, 3.840x3.840 Auflösung pro Display1799,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pimax Crystal Super VR-Headset, 57 PPD + DMAS-Kopfhörer Bundle - schwarzBundle bestehend aus Pimax Crystal Super VR-Headset und DMAS-Kopfhörer, 57 PPD Pixeldichte, extrem hohe Bildschärfe, 127-Grad-Sichtfeld, Inside-Out-Tracking, modulare Optikeinheit, Kopfhörer mit 40-mm-Treiber, High-Fidelity-Audio, 57 PPD-Display1799,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Pimax-Crystal-Super-Micro-OLED:
-
Pimax Crystal Super - Sony 8K OLED - Full PaymentPC-VR-Headset mit Sony Micro-OLED-Displays, 3840 × 3552 Pixeln pro Auge, 53 PPD, 116° horizontalem Sichtfeld, 72/90 Hz und integriertem Eye-Tracking. Erlebe Micro-OLED auf einem neuen Level: Die Kombination aus Sony Micro-OLED und Pimax ConcaveView Pancake-Optik liefert tiefes Schwarz, lebendige Farben und gestochen scharfe Details über ein besonders breites Sichtfeld. Das austauschbare Optical Engine-Konzept macht die Plattform zugleich modular und bereit für zukünftige Display-Technologien. Micro-OLED: Sony Micro-OLED-Displays mit 3840 × 3552 Pixeln Auflösung pro Auge Bildschärfe: Hohe Pixeldichte von 53 PPD für fein dargestellte Instrumente, Texte und entfernte Details Sichtfeld: 116° horizontales Field of View mit dreilagiger ConcaveView Pancake-Optik Bildwiederholrate: Unterstützt 72 Hz und 90 Hz für eine flüssige VR-Darstellung Eye-Tracking: Integriertes Eye-Tracking unterstützt Dynamic Foveated Rendering für effizientere Grafikberechnung Tracking: Pimax SLAM Inside-Out-Tracking ohne erforderliche Basisstationen, optional mit SteamVR-Lighthouse-Unterstützung Konnektivität: PCVR-Verbindung über DisplayPort 1.4a und USB 3.0 inklusive 6DoF-Controller und integriertem Spatial Audio1949,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pimax Crystal Super - Ultra Wide - Prime version (ADDITIONAL PAYMENT REQUIRED)The Pimax Crystal Super delivers unmatched visual clarity, comfort, and modular expandability, redefining what's possible in virtual reality. With crystal-clear 4K per eye resolution and advanced QLED display tech, every moment feels more real than ever before. Ultra wide variant. ADDITIONAL PAYMENT REQUIRED: A one-time payment will be due no later than 14 days after you have activated to continue to use the item. The amount will be 862 EURO excluding VAT. The payment is done by the Pimax Play software. Ultra-high resolution: 4K per eye (3840 x 3840) QLED Advanced inside-out tracking: No base stations required (SteamVR tracking supported) Variable refresh rate (72Hz, 90Hz) provides smooth gameplay. Manual adjustable IDP (58-72mm) Local dimming delivers extraordinary colors Enhanced comfort: Lightweight, ergonomic design for long VR sessions 2x controllers included 140 horizontal field of view (HFOV) The ultra wide version uses the exact same panel as the 57 PPD version, but extracts more field of view from these panels, at the cost of a bit of PPD (clarity).614,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Warum startet der Pimax Artisan nicht mehr?
Es gibt verschiedene mögliche Gründe, warum der Pimax Artisan nicht mehr startet. Es könnte ein Problem mit der Stromversorgung geben, zum Beispiel wenn das Kabel beschädigt ist oder der Akku leer ist. Es könnte auch ein Softwareproblem vorliegen, das einen Neustart verhindert. Es ist ratsam, die Stromversorgung zu überprüfen und gegebenenfalls den Kundendienst von Pimax zu kontaktieren, um weitere Unterstützung zu erhalten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Pimax-Crystal-Super-Micro-OLED
-
Pimax Crystal Super Ultrawide VR-Headset + DMAS-Kopfhörer Bundle - schwarzBundle bestehend aus Pimax Crystal Super Ultrawide VR-Headset und DMAS-Kopfhörer, 140-Grad-Sichtfeld, Inside-Out- und Lighthouse-Tracking, Kopfhörer mit 40-mm-Treiber, High-Fidelity-Audio, 3.840x3.840 Auflösung pro Display1799,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pimax Crystal Super VR-Headset, 57 PPD + DMAS-Kopfhörer Bundle - schwarzBundle bestehend aus Pimax Crystal Super VR-Headset und DMAS-Kopfhörer, 57 PPD Pixeldichte, extrem hohe Bildschärfe, 127-Grad-Sichtfeld, Inside-Out-Tracking, modulare Optikeinheit, Kopfhörer mit 40-mm-Treiber, High-Fidelity-Audio, 57 PPD-Display1799,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pimax Crystal Light/Super 2-in-1-Kabel DisplayPort, USB - Schwarz, 5m2-in-1-Kabel mit DP & USB kombiniert, nur kompatibel mit Crystal Light/Super, 5 Meter Kabellänge, externe Stromversorgung nötig, schlankes Design, Spezialanfertigung für stabile Signalübertragung69,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.