Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Kann ein Arzt 6 Wochen am Stück Krankschreiben?
Ja, ein Arzt kann einen Patienten bis zu 6 Wochen am Stück krankschreiben, wenn er medizinisch begründet davon überzeugt ist, dass der Patient in dieser Zeit arbeitsunfähig ist. Die genaue Dauer der Krankschreibung hängt von der individuellen gesundheitlichen Situation des Patienten ab. In einigen Fällen kann eine längere Krankschreibung notwendig sein, um die Genesung zu unterstützen. Es ist wichtig, dass der Arzt die Krankschreibung regelmäßig überprüft und gegebenenfalls anpasst, um sicherzustellen, dass der Patient angemessen versorgt wird. **
Ähnliche Suchbegriffe für ProPlus-761473-6-Stück
Top-Angebote
Produkte zum Begriff ProPlus-761473-6-Stück:
-
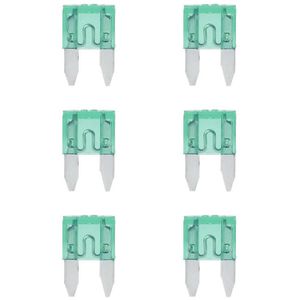
ProPlus KFZ-Sicherungen Mini-Flachsicherungen, 20 A, 12 - 24 V, 6 Stück6 Mini-Flachstecksicherung mit den Maßen 16,7 x 11,2 x 3,81mm Geeignet für eine maximale Stromstärke von 20A Findet Verwendung in 12V und 24V Systemen Geeignet für KFZ, Boot oder zur Absicherung von Batteriekabeln Passend für alle gängigen Flachsicherungshalter Lieferung inkl. 6 Stück Flachsicherung 20A Merkmale: Lieferform: Pack Spannung: 12 V, 24 V Sicherungstyp: Mini-Flachsicherung Nennstrom: 20 A3,11 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
ProPlus KFZ-Sicherungen Mini-Flachsicherungen, 25 A, 12 - 24 V, 6 Stück6 Mini-Flachstecksicherung mit den Maßen 16,7 x 11,2 x 3,81mm Geeignet für eine maximale Stromstärke von 25A Findet Verwendung in 12V und 24V Systemen Geeignet für KFZ, Boot oder zur Absicherung von Batteriekabeln Passend für alle gängigen Flachsicherungshalter Lieferung inkl. 6 Stück Flachsicherung 25A Merkmale: Lieferform: Pack Spannung: 12 V, 24 V Sicherungstyp: Mini-Flachsicherung Nennstrom: 25 A2,96 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
ProPlus KFZ-Sicherungen Mini-Flachsicherungen, 30 A, 12 - 24 V, 6 Stück6 Mini-Flachstecksicherung mit den Maßen 16,7 x 11,2 x 3,81mm Geeignet für eine maximale Stromstärke von 30A Findet Verwendung in 12V und 24V Systemen Geeignet für KFZ, Boot oder zur Absicherung von Batteriekabeln Passend für alle gängigen Flachsicherungshalter Lieferung inkl. 6 Stück Flachsicherung 30A Merkmale: Lieferform: Pack Spannung: 12 V, 24 V Sicherungstyp: Mini-Flachsicherung Nennstrom: 30 A3,11 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
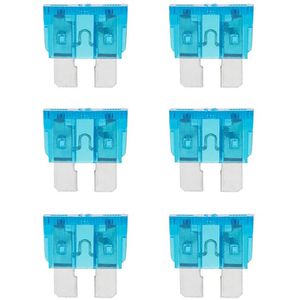
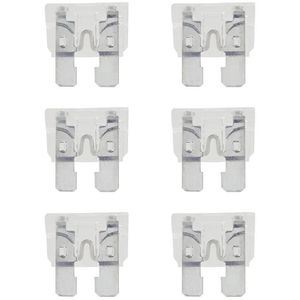
ProPlus KFZ-Sicherungen Standard-ATO-Sicherung, 15 A, 12 - 24 V, 6 StückATO-Flachstecksicherung mit den Maßen 19,1 × 5,1 × 18,5mm Geeignet für eine maximale Stromstärke von 15A Findet Verwendung in 12V und 24V Systemen Geeignet für KFZ, Boot oder zur Absicherung von Batteriekabeln Passend für alle gängigen Flachsicherungshalter Lieferung inkl. 6 Stück Flachsicherung 15A Merkmale: Lieferform: Pack Spannung: 12 V, 24 V Sicherungstyp: Standard-ATO-Sicherung Nennstrom: 15 A3,11 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Ist es zu viel, 6 Stück Gummibärchen und 2 Stück Schokolade am Tag zu essen?
Es hängt von verschiedenen Faktoren ab, wie zum Beispiel deiner allgemeinen Ernährung, deinem Aktivitätslevel und deinen individuellen Gesundheitszielen. In Maßen genossen, können 6 Gummibärchen und 2 Stück Schokolade pro Tag Teil einer ausgewogenen Ernährung sein. Es ist jedoch wichtig, auch auf andere Aspekte der Ernährung zu achten, wie zum Beispiel den Verzehr von Obst, Gemüse und anderen gesunden Lebensmitteln. **
-
Wie oft darf man 6 Tage am Stück arbeiten?
'Wie oft darf man 6 Tage am Stück arbeiten?' ist eine wichtige Frage im Arbeitsrecht, da die Arbeitsgesetze je nach Land und Branche variieren können. In einigen Ländern ist es gesetzlich vorgeschrieben, dass Arbeitnehmer nach 6 aufeinanderfolgenden Arbeitstagen einen Ruhetag einlegen müssen. Dies dient dazu, die Gesundheit und das Wohlbefinden der Arbeitnehmer zu schützen und Überarbeitung zu vermeiden. Es ist daher ratsam, die Arbeitsgesetze und Vorschriften in Ihrem Land zu überprüfen, um sicherzustellen, dass Sie Ihre Arbeitszeit angemessen planen und einhalten. Letztendlich ist es wichtig, ein Gleichgewicht zwischen Arbeit und Freizeit zu finden, um Ihre Gesundheit und Ihr Wohlbefinden zu erhalten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff ProPlus-761473-6-Stück:
-
ProPlus KFZ-Sicherungen Mini-Flachsicherungen, 10 A, 12 - 24 V, 6 Stück6 Mini-Flachstecksicherung mit den Maßen 16,7 x 11,2 x 3,81mm Geeignet für eine maximale Stromstärke von 10A Findet Verwendung in 12V und 24V Systemen Geeignet für KFZ, Boot oder zur Absicherung von Batteriekabeln Passend für alle gängigen Flachsicherungshalter Lieferung inkl. 6 Stück Flachsicherung 10A Merkmale: Lieferform: Pack Spannung: 12 V, 24 V Sicherungstyp: Mini-Flachsicherung Nennstrom: 10 A3,11 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
ProPlus KFZ-Sicherungen Mini-Flachsicherungen, 15 A, 12 - 24 V, 6 Stück6 Mini-Flachstecksicherung mit den Maßen 16,7 x 11,2 x 3,81mm Geeignet für eine maximale Stromstärke von 15A Findet Verwendung in 12V und 24V Systemen Geeignet für KFZ, Boot oder zur Absicherung von Batteriekabeln Passend für alle gängigen Flachsicherungshalter Lieferung inkl. 6 Stück Flachsicherung 15A Merkmale: Lieferform: Pack Spannung: 12 V, 24 V Sicherungstyp: Mini-Flachsicherung Nennstrom: 15 A3,11 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
ProPlus KFZ-Sicherungen Mini-Flachsicherungen, 20 A, 12 - 24 V, 6 Stück6 Mini-Flachstecksicherung mit den Maßen 16,7 x 11,2 x 3,81mm Geeignet für eine maximale Stromstärke von 20A Findet Verwendung in 12V und 24V Systemen Geeignet für KFZ, Boot oder zur Absicherung von Batteriekabeln Passend für alle gängigen Flachsicherungshalter Lieferung inkl. 6 Stück Flachsicherung 20A Merkmale: Lieferform: Pack Spannung: 12 V, 24 V Sicherungstyp: Mini-Flachsicherung Nennstrom: 20 A3,11 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
ProPlus KFZ-Sicherungen Mini-Flachsicherungen, 25 A, 12 - 24 V, 6 Stück6 Mini-Flachstecksicherung mit den Maßen 16,7 x 11,2 x 3,81mm Geeignet für eine maximale Stromstärke von 25A Findet Verwendung in 12V und 24V Systemen Geeignet für KFZ, Boot oder zur Absicherung von Batteriekabeln Passend für alle gängigen Flachsicherungshalter Lieferung inkl. 6 Stück Flachsicherung 25A Merkmale: Lieferform: Pack Spannung: 12 V, 24 V Sicherungstyp: Mini-Flachsicherung Nennstrom: 25 A2,96 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Kann ein Arzt 6 Wochen am Stück Krankschreiben?
Ja, ein Arzt kann einen Patienten bis zu 6 Wochen am Stück krankschreiben, wenn er medizinisch begründet davon überzeugt ist, dass der Patient in dieser Zeit arbeitsunfähig ist. Die genaue Dauer der Krankschreibung hängt von der individuellen gesundheitlichen Situation des Patienten ab. In einigen Fällen kann eine längere Krankschreibung notwendig sein, um die Genesung zu unterstützen. Es ist wichtig, dass der Arzt die Krankschreibung regelmäßig überprüft und gegebenenfalls anpasst, um sicherzustellen, dass der Patient angemessen versorgt wird. **
-
Ist es zu viel, 6 Stück Gummibärchen und 2 Stück Schokolade am Tag zu essen?
Es hängt von verschiedenen Faktoren ab, wie zum Beispiel deiner allgemeinen Ernährung, deinem Aktivitätslevel und deinen individuellen Gesundheitszielen. In Maßen genossen, können 6 Gummibärchen und 2 Stück Schokolade pro Tag Teil einer ausgewogenen Ernährung sein. Es ist jedoch wichtig, auch auf andere Aspekte der Ernährung zu achten, wie zum Beispiel den Verzehr von Obst, Gemüse und anderen gesunden Lebensmitteln. **
-
Wie oft darf man 6 Tage am Stück arbeiten?
'Wie oft darf man 6 Tage am Stück arbeiten?' ist eine wichtige Frage im Arbeitsrecht, da die Arbeitsgesetze je nach Land und Branche variieren können. In einigen Ländern ist es gesetzlich vorgeschrieben, dass Arbeitnehmer nach 6 aufeinanderfolgenden Arbeitstagen einen Ruhetag einlegen müssen. Dies dient dazu, die Gesundheit und das Wohlbefinden der Arbeitnehmer zu schützen und Überarbeitung zu vermeiden. Es ist daher ratsam, die Arbeitsgesetze und Vorschriften in Ihrem Land zu überprüfen, um sicherzustellen, dass Sie Ihre Arbeitszeit angemessen planen und einhalten. Letztendlich ist es wichtig, ein Gleichgewicht zwischen Arbeit und Freizeit zu finden, um Ihre Gesundheit und Ihr Wohlbefinden zu erhalten. **
Ähnliche Suchbegriffe für ProPlus-761473-6-Stück
-
ProPlus KFZ-Sicherungen Mini-Flachsicherungen, 30 A, 12 - 24 V, 6 Stück6 Mini-Flachstecksicherung mit den Maßen 16,7 x 11,2 x 3,81mm Geeignet für eine maximale Stromstärke von 30A Findet Verwendung in 12V und 24V Systemen Geeignet für KFZ, Boot oder zur Absicherung von Batteriekabeln Passend für alle gängigen Flachsicherungshalter Lieferung inkl. 6 Stück Flachsicherung 30A Merkmale: Lieferform: Pack Spannung: 12 V, 24 V Sicherungstyp: Mini-Flachsicherung Nennstrom: 30 A3,11 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
ProPlus KFZ-Sicherungen Standard-ATO-Sicherung, 15 A, 12 - 24 V, 6 StückATO-Flachstecksicherung mit den Maßen 19,1 × 5,1 × 18,5mm Geeignet für eine maximale Stromstärke von 15A Findet Verwendung in 12V und 24V Systemen Geeignet für KFZ, Boot oder zur Absicherung von Batteriekabeln Passend für alle gängigen Flachsicherungshalter Lieferung inkl. 6 Stück Flachsicherung 15A Merkmale: Lieferform: Pack Spannung: 12 V, 24 V Sicherungstyp: Standard-ATO-Sicherung Nennstrom: 15 A3,11 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
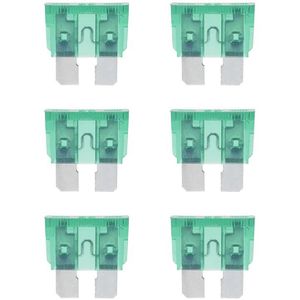
ProPlus KFZ-Sicherungen Standard-ATO-Sicherung, 25 A, 12 - 24 V, 6 StückATO-Flachstecksicherung mit den Maßen 19,1 × 5,1 × 18,5mm Geeignet für eine maximale Stromstärke von 25A Findet Verwendung in 12V und 24V Systemen Geeignet für KFZ, Boot oder zur Absicherung von Batteriekabeln Passend für alle gängigen Flachsicherungshalter Lieferung inkl. 6 Stück Flachsicherung 25A Merkmale: Lieferform: Pack Spannung: 12 V, 24 V Sicherungstyp: Standard-ATO-Sicherung Nennstrom: 25 A2,96 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
ProPlus KFZ-Sicherungen Standard-ATO-Sicherung, 30 A, 12 - 24 V, 6 StückATO-Flachstecksicherung mit den Maßen 19,1 × 5,1 × 18,5mm Geeignet für eine maximale Stromstärke von 30A Findet Verwendung in 12V und 24V Systemen Geeignet für KFZ, Boot oder zur Absicherung von Batteriekabeln Passend für alle gängigen Flachsicherungshalter Lieferung inkl. 6 Stück Flachsicherung 30A Merkmale: Lieferform: Pack Spannung: 12 V, 24 V Sicherungstyp: Standard-ATO-Sicherung Nennstrom: 30 A2,70 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.