Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **


Ähnliche Suchbegriffe für Profutura
Top-Angebote
Produkte zum Begriff Profutura:
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
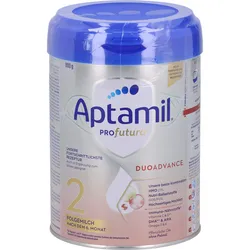
Aptamil Profutura Duo Advance 2 800 GProdukteigenschaften: Bezeichnung: Folgemilch nach dem 6. Monat Verwendung/Anwendung/Verzehrempfehlung: Anzahl der Mahlzeiten und Trinkmenge pro Fläschchen variieren individuell. Daher sind die angegebenen Trinkmengen und die Anzahl der Fläschchen pro Tag nur empfohlene Richtwerte. Gestrichen voll fasst ein Messlöffel 4,8 g. Bei ca. 1 - 2 Flaschenmahlzeiten pro Tag: Trinkfertige Nahrung (ml) Wasser (ml) pro Mahlzeit Messlöffel Aptamil 2 pro Mahlzeit 230 210 7 Für kleinere Trinkmengen: Trinkfertige Nahrung (ml) Wasser (ml) pro Mahlzeit Messlöffel Aptamil 2 pro Mahlzeit 200 180 6 170 150 5 130 120 4 100 90 3 Zubereitung: Beachte bei der Zubereitung von Aptamil Profutura Duoadvanced 2 genau die Gebrauchsanweisung. Unsachgemäße Zubereitung und Lagerung können zu gesundheitlichen Beeinträchtigungen durch Wachstum unerwünschter Keime führen. Bereite die Nahrung vor jeder Mahlzeit frisch zu und füttere diese sofort. Nahrungsreste nicht wiederverwenden. Flasche, Sauger und Ring gründlich reinigen. Erwärme Milchnahrung nicht in der Mikrowelle (Überhitzungsgefahr). Frisches abgekochtes Trinkwasser auf ca. 40°C abkühlen lassen und 2/3 der benötigten Wassermenge in die Flasche geben. Für eine genaue Dosierung des Pulvers den beiliegenden Messlöffel am Abstreifer abstreifen. Nur den beiliegenden Messlöffel verwenden. Benötigte Menge Pulver in die Flasche geben. Den Messlöffel im Löffelhalter verstauen. Flasche verschließen und für ca. 10 Sekunden kräftig senkrecht schütteln, restliche Trinkwassermenge dazugießen und nochmals kräftig schütteln. Flasche öffnen und Sauger befestigen. Flascheninhalt auf Trinktemperatur (ca. 37°C) überprüfen. Nährwertdeklaration: Nährwerte/-stoffe pro 100 ml trinkfertige Nahrung* %NRV** Energie 285 kJ/68 kcal ****** Fett, davon 3,2 g ****** o gesättigte Fettsäuren 1,6 g ****** o mehrfach ungesättigte Fettsäuren, davon 0,5 g ****** o alpha-Linolensäure (ALA) 52,2 mg 52,2 mg ****** o LCP (langkettige, mehrfach ungesättigte Fettsäuren), davon 1,0 g ****** o Docosahexaensäure (DHA) 17 mg ****** o Arachidonsäure (ARA) 8,9 mg ****** Kohlenhydrate, davon 8,1 g ****** o Zucker, davon 8,0 g ****** o Lactose 7,8 g ****** o Inositol 6,2 mg ****** Ballaststoffe, davon 0,6 g ****** o GOS*** 0,48 g ****** o FOS*** 0,08 g ****** o 2'FL****(HMO) 0,05 g ****** o 3'GL*****(HMO) 0,015 g ****** Eiweiß 1,4 g ****** Vitamine Vitamin A 60 μg 15% Vitamin D 1,7 μg 24% Vitamin E 0,93 mg 19% Vitamin K 4,6 μg 38% Vitamin C 8,9 mg 20% Thiamin (Vitamin B1) 0,05 mg ****** Riboflavin (Vitamin B2) 0,14 mg 20% Niacin 0,46 mg ****** Vitamin B6 0,05 mg ****** Folat 13 μg ****** Vitamin B12 0,17 μg 21% Biotin 1,9 μg 19% Pantothensäure 0,48 mg 16% Mineralstoffe Natrium 23 mg ****** Kalium 78 mg ****** Chlorid 54 mg ****** Calcium 72 mg ****** Phosphor 50 mg ****** Magnesium 7,1 mg ****** Eisen 1,0 mg ****** Zink 0,5 mg ****** Kupfer 0,054 mg ****** Mangan 0,005 mg ****** Fluorid < 0,006 mg ****** Selen 3,0 μg 15% Jod 13 μg 16% L-Carnitin 2,0 mg ****** Cholin</t32,08 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Profutura:
-
MARBERT Profutura GesichtswasserDas MARBERT Profutura Gesichtswasser ist eine ergänzende Pflege für die tägliche Gesichtsreinigung. Die Formulierung ist für alle Hauttypen geeignet. Formel ohne Alkohol Enthält Niacinamid und Retinylacetat (Retinol) Für alle Hauttypen geeignet Dermatologisch getestet Das Gesichtswasser vervollständigt die Reinigungsroutine am Morgen und am Abend. Die Zusammensetzung mit Niacinamid und Retinylacetat, einer Form von Retinol, pflegt die Haut. Die Verträglichkeit des Produkts ist dermatologisch getestet.19,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
MARBERT Profutura Anti-Aging KörperlotionDie MARBERT Profutura Anti-Aging Körperlotion ist eine Pflege für anspruchsvolle Haut mit einer seidig-cremigen Textur. Sie verleiht ein glattes und geschmeidiges Hautgefühl. Formel mit Anti-Aging Effekt für ein gepflegtes Erscheinungsbild Enthält Allantoin, das für seine beruhigenden Eigenschaften bekannt ist Mit Koffein zur Aktivierung der Mikrozirkulation Die Lotion ist dermatologisch getestet Die leistungsstarke Wirkstoffkombination dieser Körperpflege unterstützt die Zellregeneration und Zellerneuerung. Zudem verbessert die Formulierung die Elastizität der Haut. Die Lotion lässt sich mühelos auf dem gesamten Körper auftragen, einmassieren und hinterlässt ein sichtbar glatteres und strafferes Hautbild.17,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Profutura
-
Aptamil Profutura Duo Advance 2 800 GProdukteigenschaften: Bezeichnung: Folgemilch nach dem 6. Monat Verwendung/Anwendung/Verzehrempfehlung: Anzahl der Mahlzeiten und Trinkmenge pro Fläschchen variieren individuell. Daher sind die angegebenen Trinkmengen und die Anzahl der Fläschchen pro Tag nur empfohlene Richtwerte. Gestrichen voll fasst ein Messlöffel 4,8 g. Bei ca. 1 - 2 Flaschenmahlzeiten pro Tag: Trinkfertige Nahrung (ml) Wasser (ml) pro Mahlzeit Messlöffel Aptamil 2 pro Mahlzeit 230 210 7 Für kleinere Trinkmengen: Trinkfertige Nahrung (ml) Wasser (ml) pro Mahlzeit Messlöffel Aptamil 2 pro Mahlzeit 200 180 6 170 150 5 130 120 4 100 90 3 Zubereitung: Beachte bei der Zubereitung von Aptamil Profutura Duoadvanced 2 genau die Gebrauchsanweisung. Unsachgemäße Zubereitung und Lagerung können zu gesundheitlichen Beeinträchtigungen durch Wachstum unerwünschter Keime führen. Bereite die Nahrung vor jeder Mahlzeit frisch zu und füttere diese sofort. Nahrungsreste nicht wiederverwenden. Flasche, Sauger und Ring gründlich reinigen. Erwärme Milchnahrung nicht in der Mikrowelle (Überhitzungsgefahr). Frisches abgekochtes Trinkwasser auf ca. 40°C abkühlen lassen und 2/3 der benötigten Wassermenge in die Flasche geben. Für eine genaue Dosierung des Pulvers den beiliegenden Messlöffel am Abstreifer abstreifen. Nur den beiliegenden Messlöffel verwenden. Benötigte Menge Pulver in die Flasche geben. Den Messlöffel im Löffelhalter verstauen. Flasche verschließen und für ca. 10 Sekunden kräftig senkrecht schütteln, restliche Trinkwassermenge dazugießen und nochmals kräftig schütteln. Flasche öffnen und Sauger befestigen. Flascheninhalt auf Trinktemperatur (ca. 37°C) überprüfen. Nährwertdeklaration: Nährwerte/-stoffe pro 100 ml trinkfertige Nahrung* %NRV** Energie 285 kJ/68 kcal ****** Fett, davon 3,2 g ****** o gesättigte Fettsäuren 1,6 g ****** o mehrfach ungesättigte Fettsäuren, davon 0,5 g ****** o alpha-Linolensäure (ALA) 52,2 mg 52,2 mg ****** o LCP (langkettige, mehrfach ungesättigte Fettsäuren), davon 1,0 g ****** o Docosahexaensäure (DHA) 17 mg ****** o Arachidonsäure (ARA) 8,9 mg ****** Kohlenhydrate, davon 8,1 g ****** o Zucker, davon 8,0 g ****** o Lactose 7,8 g ****** o Inositol 6,2 mg ****** Ballaststoffe, davon 0,6 g ****** o GOS*** 0,48 g ****** o FOS*** 0,08 g ****** o 2'FL****(HMO) 0,05 g ****** o 3'GL*****(HMO) 0,015 g ****** Eiweiß 1,4 g ****** Vitamine Vitamin A 60 μg 15% Vitamin D 1,7 μg 24% Vitamin E 0,93 mg 19% Vitamin K 4,6 μg 38% Vitamin C 8,9 mg 20% Thiamin (Vitamin B1) 0,05 mg ****** Riboflavin (Vitamin B2) 0,14 mg 20% Niacin 0,46 mg ****** Vitamin B6 0,05 mg ****** Folat 13 μg ****** Vitamin B12 0,17 μg 21% Biotin 1,9 μg 19% Pantothensäure 0,48 mg 16% Mineralstoffe Natrium 23 mg ****** Kalium 78 mg ****** Chlorid 54 mg ****** Calcium 72 mg ****** Phosphor 50 mg ****** Magnesium 7,1 mg ****** Eisen 1,0 mg ****** Zink 0,5 mg ****** Kupfer 0,054 mg ****** Mangan 0,005 mg ****** Fluorid < 0,006 mg ****** Selen 3,0 μg 15% Jod 13 μg 16% L-Carnitin 2,0 mg ****** Cholin</t32,08 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.