Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie lautet die Formel zur Berechnung des Rahmens?
Die Formel zur Berechnung des Rahmens hängt von der konkreten Situation ab. Im Allgemeinen kann der Rahmen als die Summe der Längen der einzelnen Seiten eines geometrischen Objekts berechnet werden. Für ein Rechteck wäre die Formel zum Beispiel: Rahmen = 2 * (Länge + Breite). **

Ähnliche Suchbegriffe für Rahmens
Top-Angebote
Produkte zum Begriff Rahmens:
-
Das Kurzarbeitergeld und die Anpassung des rechtlichen Rahmens in Zeiten der Corona-, Fachbücher von AnonymousBachelorarbeit aus dem Jahr 2022 im Fachbereich Jura - Zivilrecht / Arbeitsrecht, Note: 1,3, Hochschule für Wirtschaft und Recht Berlin, Sprache: Deutsch. Abstract: Die Bachelorarbeit befasst sich mit den Grundlagen für die Einführung von Kurzarbeit und den Bezug von Kurzarbeitergeld. Mit Hilfe der Kurzarbeit, als staatlich geförderte Massnahme, können krisengeplagte Betriebe einen vorübergehenden Arbeitsausfall kompensieren und Kündigungen vermeiden. Für die wirksame Einführung von Kurzarbeit bedarf es einer vertraglichen Rechtsgrundlage, die in dieser Arbeit dargestellt werden soll. Die rechtmässige Einführung von Kurzarbeit ist eine der wesentlichen Voraussetzungen für den Bezug von Kurzarbeitergeld. An den Bezug sind ebenfalls bestimmte Voraussetzungen, sowohl auf Seiten des Betriebes als auch der einzelnen Arbeitnehmer, gebunden. Zudem soll in dieser Arbeit der sozialversicherungs- und steuerrechtliche Aspekt beleuchtet und die Risiken zu Unrecht angeordneter Kurzarbeit und des Bezugs von Kurzarbeitergeld aufgezeigt werden. Die Arbeit ist in Hinblick auf die gesetzliche Abfolge und den regelmässigen Ablauf von der Einführung von Kurzarbeit über die Beantragung von Kurzarbeitergeld bis hin zu deren möglichen Risiken gegliedert. Ziel soll es sein, insbesondere die gesetzlichen Neuregelungen im Zusammenhang mit der Corona-Pandemie im Vergleich zum Regelfall darzustellen. So wird deutlich, welche Neuerungen es zu beachten gilt und welche gesetzlichen Grundlagen unverändert fortbestehen. Das Instrument der Kurzarbeit wurde durch die Corona-Pandemie aus dem Dornröschenschlaf geweckt. Die Auswirkungen spiegelten sich in Hinblick auf die Wirtschaft vor allem in deutlichen Auftragseinbrüchen, behördlichen Betriebsschliessungen und Lieferengpässen auf dem globalen Markt wider. Erste Ausmasse der Pandemie auf dem Arbeitsmarkt wurden bereits im April 2020 deutlich. Zu diesem Zeitpunkt befanden sich rund 6.007.000 Arbeitnehmer in Kurzarbeit. Zwei Monate zuvor waren es lediglich.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entwicklung des institutionellen Rahmens für die aufsichtsrechtliche Regulierung, Taschenbuch von Nicolas Beck, Verlag Unser Wissen,Die Entwicklung Des Institutionellen Rahmens Für Die Aufsichtsrechtliche Regulierung, Taschenbuch Von Nicolas Beck, Verlag Unser Wissen, 978-620-6-01292-4, Seitenanzahl: 264118,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Rahmens:
-
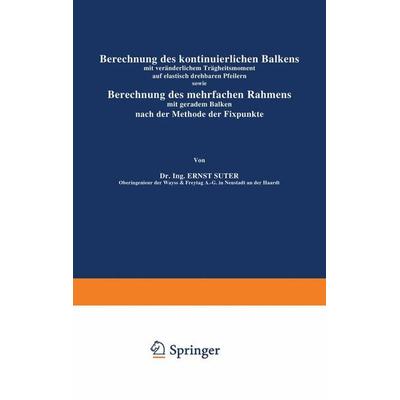
Berechnung des kontinuierlichen Balkens mit veränderlichem Trägheitsmoment auf elastisch drehbaren Pfeilern sowie Berechnung des mehrfachen RahmensBerechnung Des Kontinuierlichen Balkens Mit Veränderlichem Trägheitsmoment Auf Elastisch Drehbaren Pfeilern Sowie Berechnung Des Mehrfachen Rahmens Mit Geradem Balken Nach Der Methode Der Fixpunkte, Taschenbuch Von Ernst Suter, Springer Berlin,...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Kurzarbeitergeld und die Anpassung des rechtlichen Rahmens in Zeiten der Corona-, Fachbücher von AnonymousBachelorarbeit aus dem Jahr 2022 im Fachbereich Jura - Zivilrecht / Arbeitsrecht, Note: 1,3, Hochschule für Wirtschaft und Recht Berlin, Sprache: Deutsch. Abstract: Die Bachelorarbeit befasst sich mit den Grundlagen für die Einführung von Kurzarbeit und den Bezug von Kurzarbeitergeld. Mit Hilfe der Kurzarbeit, als staatlich geförderte Massnahme, können krisengeplagte Betriebe einen vorübergehenden Arbeitsausfall kompensieren und Kündigungen vermeiden. Für die wirksame Einführung von Kurzarbeit bedarf es einer vertraglichen Rechtsgrundlage, die in dieser Arbeit dargestellt werden soll. Die rechtmässige Einführung von Kurzarbeit ist eine der wesentlichen Voraussetzungen für den Bezug von Kurzarbeitergeld. An den Bezug sind ebenfalls bestimmte Voraussetzungen, sowohl auf Seiten des Betriebes als auch der einzelnen Arbeitnehmer, gebunden. Zudem soll in dieser Arbeit der sozialversicherungs- und steuerrechtliche Aspekt beleuchtet und die Risiken zu Unrecht angeordneter Kurzarbeit und des Bezugs von Kurzarbeitergeld aufgezeigt werden. Die Arbeit ist in Hinblick auf die gesetzliche Abfolge und den regelmässigen Ablauf von der Einführung von Kurzarbeit über die Beantragung von Kurzarbeitergeld bis hin zu deren möglichen Risiken gegliedert. Ziel soll es sein, insbesondere die gesetzlichen Neuregelungen im Zusammenhang mit der Corona-Pandemie im Vergleich zum Regelfall darzustellen. So wird deutlich, welche Neuerungen es zu beachten gilt und welche gesetzlichen Grundlagen unverändert fortbestehen. Das Instrument der Kurzarbeit wurde durch die Corona-Pandemie aus dem Dornröschenschlaf geweckt. Die Auswirkungen spiegelten sich in Hinblick auf die Wirtschaft vor allem in deutlichen Auftragseinbrüchen, behördlichen Betriebsschliessungen und Lieferengpässen auf dem globalen Markt wider. Erste Ausmasse der Pandemie auf dem Arbeitsmarkt wurden bereits im April 2020 deutlich. Zu diesem Zeitpunkt befanden sich rund 6.007.000 Arbeitnehmer in Kurzarbeit. Zwei Monate zuvor waren es lediglich.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie lautet die Formel zur Berechnung des Rahmens?
Die Formel zur Berechnung des Rahmens hängt von der konkreten Situation ab. Im Allgemeinen kann der Rahmen als die Summe der Längen der einzelnen Seiten eines geometrischen Objekts berechnet werden. Für ein Rechteck wäre die Formel zum Beispiel: Rahmen = 2 * (Länge + Breite). **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Rahmens
-
Die Entwicklung des institutionellen Rahmens für die aufsichtsrechtliche Regulierung, Taschenbuch von Nicolas Beck, Verlag Unser Wissen,Die Entwicklung Des Institutionellen Rahmens Für Die Aufsichtsrechtliche Regulierung, Taschenbuch Von Nicolas Beck, Verlag Unser Wissen, 978-620-6-01292-4, Seitenanzahl: 264118,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbständigkeit in der Kultur- und Kreativwirtschaft. Erläuterung des rechtlichen Rahmens als Grundlage einer erfolgreichen Unternehmung, TaschenbuchSelbständigkeit In Der Kultur- Und Kreativwirtschaft. Erläuterung Des Rechtlichen Rahmens Als Grundlage Einer Erfolgreichen Unternehmung, Taschenbuch Von Tony Kuhne, Grin, 978-3-668-20964-0, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Definitorische Eigenschaften von Komposita im kastilischen Spanischen innerhalb des theoretischen Rahmens der Wortsyntax, Taschenbuch von MarkusDefinitorische Eigenschaften Von Komposita Im Kastilischen Spanischen Innerhalb Des Theoretischen Rahmens Der Wortsyntax, Taschenbuch Von Markus Mross, Grin, 978-3-656-99176-2, Seitenanzahl: 1615,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.