Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was sind Signalwörter für Conditional 1 und Conditional 2?
Signalwörter für Conditional 1 sind zum Beispiel "if", "when" und "unless". Sie zeigen an, dass eine Bedingung erfüllt werden muss, um eine bestimmte Handlung auszulösen. Signalwörter für Conditional 2 sind zum Beispiel "would", "could" und "might". Sie zeigen an, dass eine hypothetische Bedingung in der Vergangenheit erfüllt werden müsste, um eine bestimmte Handlung auszulösen. **

Ähnliche Suchbegriffe für Schätzung-des-Conditional-Value
Top-Angebote
Produkte zum Begriff Schätzung-des-Conditional-Value:
-
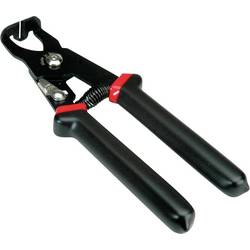
Value VALUE 19.99.1007 Kabelschneider Rot, SchwarzSchützen Sie Ihre empfindlichen Netzwerkkabel bei Wartungs- und Installationsarbeiten! Das VALUE Schneidwerkzeug für Kabelbinder ist ein unverzichtbarer Helfer für jeden Techniker. Es wurde als Spezial-Schneidwerkzeug konzipiert, um Kabelbinder sicher zu durchtrennen, ohne dass die Gefahr besteht, die wertvollen Kabel darunter zu beschädigen. Egal, ob Sie Leitungen nachverlegen oder einzelne Stränge aus einem bestehenden Kabelbündel entfernen möchten – dieses Werkzeug macht die Arbeit effizient und risikofrei. Durch die ergonomisch geformten Griffe liegt das Werkzeug auch bei längeren Einsätzen bequem in der Hand.23,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
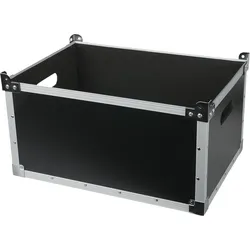
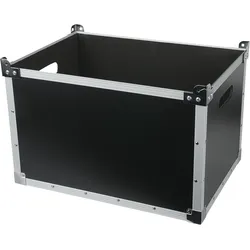
Showgear Stack Case Value Line Stack-Case H1 Value LineDas Showgear Stack Case Value Line ist die ideale Lösung für den sicheren Transport Ihrer Ausrüstung bei Veranstaltungen. Mit einer Höhe von 165 mm, einer Breite von 515 mm und einer Tiefe von 365 mm bietet dieses Case aus Wood genügend Platz für Ihre Technik. Die Innenmaße von 125 mm Höhe, 490 mm Breite und 340 mm Tiefe sorgen für eine passgenaue Aufbewahrung Ihrer Equipment. Trotz seiner Robustheit wiegt das Case nur 2 kg, was den Transport erleichtert. Vertrauen Sie auf die Qualität und Funktionalität des Showgear Stack Case Value Line und seien Sie optimal für Ihre Veranstaltungen gerüstet.68,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Showgear Stack Case Value Line Stack-Case H2 Value LineDas Showgear Stack Case Value Line Stack-Case H2 ist die optimale Lösung für den professionellen Transport und Schutz Ihrer Veranstaltungstechnik. Mit hochwertigem Holzmaterial bietet dieses Case Robustheit und Langlebigkeit für den täglichen Einsatz. Abmessungen: Höhe: 235 mm Breite: 515 mm Tiefe: 365 mm Innenmaße: Höhe: 195 mm Breite: 490 mm Tiefe: 340 mm Gewicht: 2.5 kg Material: Holz Sichern Sie sich jetzt das Showgear Stack Case Value Line Stack-Case H2 für den sicheren Transport Ihrer Veranstaltungstechnik. Bestellen Sie noch heute bei veranstaltungstechnik.berlin!73,66 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist die Schätzung des Körperfettanteils?
Die Schätzung des Körperfettanteils kann von verschiedenen Faktoren abhängen, wie zum Beispiel dem Geschlecht, dem Alter, der Körpergröße und dem Aktivitätsniveau. Es gibt verschiedene Methoden zur Schätzung des Körperfettanteils, wie zum Beispiel die Verwendung von Hautfaltenmessungen, bioelektrischer Impedanzanalyse oder Dual-Energy-X-Ray-Absorptiometrie (DEXA). Es ist wichtig zu beachten, dass diese Schätzungen nicht immer genau sind und es individuelle Unterschiede geben kann. Es ist ratsam, einen Experten zu konsultieren, um eine genaue Schätzung des Körperfettanteils zu erhalten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff Schätzung-des-Conditional-Value:
-
Axing CAS1-00 Conditional Access System für Hospitality-Lösungen CAS00100 CAS 1-00Conditional Access System für Hospitality-Lösungen, Zum Anbieten von wertschöpfenden TV-Diensten in Krankenhäusern, Seniorenheimen, Studentenwohnheimen oder in Hotels, Ideal in Verbindung mit AXING-Kopfstellen MK, MIP und MIE mit der CAS-Softwareerweiterung, Inklusive CAS Head Control Server 19 Zoll,/2HE, Für max. 1000 Zimmer, Für TV-Geräte mit CI/CI+Schnittstellen oder Set-Top-Boxen CAS 2-00, Pro TV-Gerät CAM-Modul-CI/CI+ nötig (alternativ CAS Hybrid Set-Top-Box DVB-C/T/IP), Zuzüglich jährliche Service-Gebühr (SLA) für Software-Wartung13296,16 €*Versand: 32,30 €Sichere Weiterleitung zum Anbieter
-
Value VALUE 19.99.1007 Kabelschneider Rot, SchwarzSchützen Sie Ihre empfindlichen Netzwerkkabel bei Wartungs- und Installationsarbeiten! Das VALUE Schneidwerkzeug für Kabelbinder ist ein unverzichtbarer Helfer für jeden Techniker. Es wurde als Spezial-Schneidwerkzeug konzipiert, um Kabelbinder sicher zu durchtrennen, ohne dass die Gefahr besteht, die wertvollen Kabel darunter zu beschädigen. Egal, ob Sie Leitungen nachverlegen oder einzelne Stränge aus einem bestehenden Kabelbündel entfernen möchten – dieses Werkzeug macht die Arbeit effizient und risikofrei. Durch die ergonomisch geformten Griffe liegt das Werkzeug auch bei längeren Einsätzen bequem in der Hand.23,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was sind Signalwörter für Conditional 1 und Conditional 2?
Signalwörter für Conditional 1 sind zum Beispiel "if", "when" und "unless". Sie zeigen an, dass eine Bedingung erfüllt werden muss, um eine bestimmte Handlung auszulösen. Signalwörter für Conditional 2 sind zum Beispiel "would", "could" und "might". Sie zeigen an, dass eine hypothetische Bedingung in der Vergangenheit erfüllt werden müsste, um eine bestimmte Handlung auszulösen. **
-
Wie hoch ist die Schätzung des Körperfettanteils?
Die Schätzung des Körperfettanteils kann von verschiedenen Faktoren abhängen, wie zum Beispiel dem Geschlecht, dem Alter, der Körpergröße und dem Aktivitätsniveau. Es gibt verschiedene Methoden zur Schätzung des Körperfettanteils, wie zum Beispiel die Verwendung von Hautfaltenmessungen, bioelektrischer Impedanzanalyse oder Dual-Energy-X-Ray-Absorptiometrie (DEXA). Es ist wichtig zu beachten, dass diese Schätzungen nicht immer genau sind und es individuelle Unterschiede geben kann. Es ist ratsam, einen Experten zu konsultieren, um eine genaue Schätzung des Körperfettanteils zu erhalten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Schätzung-des-Conditional-Value
-
Showgear Stack Case Value Line Stack-Case H1 Value LineDas Showgear Stack Case Value Line ist die ideale Lösung für den sicheren Transport Ihrer Ausrüstung bei Veranstaltungen. Mit einer Höhe von 165 mm, einer Breite von 515 mm und einer Tiefe von 365 mm bietet dieses Case aus Wood genügend Platz für Ihre Technik. Die Innenmaße von 125 mm Höhe, 490 mm Breite und 340 mm Tiefe sorgen für eine passgenaue Aufbewahrung Ihrer Equipment. Trotz seiner Robustheit wiegt das Case nur 2 kg, was den Transport erleichtert. Vertrauen Sie auf die Qualität und Funktionalität des Showgear Stack Case Value Line und seien Sie optimal für Ihre Veranstaltungen gerüstet.68,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Showgear Stack Case Value Line Stack-Case H2 Value LineDas Showgear Stack Case Value Line Stack-Case H2 ist die optimale Lösung für den professionellen Transport und Schutz Ihrer Veranstaltungstechnik. Mit hochwertigem Holzmaterial bietet dieses Case Robustheit und Langlebigkeit für den täglichen Einsatz. Abmessungen: Höhe: 235 mm Breite: 515 mm Tiefe: 365 mm Innenmaße: Höhe: 195 mm Breite: 490 mm Tiefe: 340 mm Gewicht: 2.5 kg Material: Holz Sichern Sie sich jetzt das Showgear Stack Case Value Line Stack-Case H2 für den sicheren Transport Ihrer Veranstaltungstechnik. Bestellen Sie noch heute bei veranstaltungstechnik.berlin!73,66 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Showgear Stack Case Value Line Stack-Case H3 Value LineProduktbeschreibung: Perfekt für den Transport und die Lagerung Ihrer Veranstaltungstechnik: Das Showgear Stack Case Value Line Stack-Case H3 Value Line! Produktspezifikationen: Höhe: 285 mm Breite: 515 mm Tiefe: 365 mm Innenhöhe: 245 mm Innenbreite: 490 mm Innentiefe: 340 mm Gewicht: 2.8 kg Material: Holz Sichern Sie sich dieses zuverlässige Stack-Case, um Ihre Ausrüstung sicher und geschützt zu halten. Ideal für den professionellen Einsatz bei Veranstaltungen und Shows. Bestellen Sie jetzt bei veranstaltungstechnik.berlin und seien Sie bestens vorbereitet!86,28 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Showgear Stack Case Value Line Stack-Case H4 Value LinePremium-Qualität für Ihre Veranstaltungstechnik: Höhe: 345 mm Breite: 515 mm Tiefe: 365 mm Innenmaße (HxBxT): 305 mm x 490 mm x 340 mm Gewicht: 3,2 kg Material: Holz Das Showgear Stack Case Value Line Stack-Case H4 Value Line bietet höchste Qualität und Funktionalität für die sichere Aufbewahrung Ihrer Veranstaltungstechnik.95,80 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.