Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für Signalverstärkung
Top-Angebote
Produkte zum Begriff Signalverstärkung:
-
InLine USB 2.0 Aktiv-Verl., mit Signalverstärkung "Repeater", ST A / BU A, 5mProduktbeschreibungDie aktive USB 2.0-Verlängerung verstärkt das Signal aktiv wie bei einem Hub. Dies ermöglicht eine den USB-Spezifikationen entsprechende Verlängerung eines USB-Kabels. Keine externe Stromversorgung notwendig. Die maximale Verlängerung hängt von der Stromversorgung des USB-Gerätes ab. Es werden unter Windows keine Treiber benötigt.USB 2.0 VerlängerungDatenübertragungsrate bis 480Mbit/sAktiv ohne externe SpannungsversorgungTreiber werden unter Windows nicht benötigtAuf einen Blick Kabel5 m AnschlüsseUSB A auf USB A Übertragung480 Mbit/s AusführungSchwarz Alle technischen Daten anzeigen (20 Angaben) MerkmaleUSB-VersionUSB 2.0Anschluss 1USB AAnschluss 2USB ASteckerverbindung (Anschluss)Stecker/BuchseSteckverbinder 1 GeschlechtSteckerSteckverbinder 2 GeschlechtBuchseAnschluss1 FormfaktorGeradeAnschluss2 FormfaktorGeradeBeschichtung SteckerkontakteGoldMaximale Datenübertragungsrate480 Mbit/sMax. Datenübertragungsrate0,48 Gbit/sKabelfarbeSchwarzProduktfarbeSchwarz Energi...17,41 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
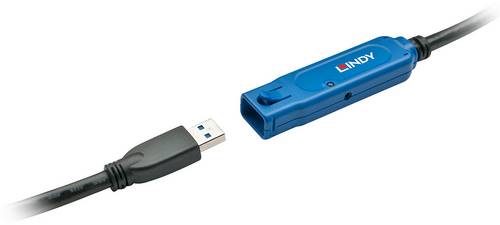
LINDY USB-Kabel USB-A Buchse, USB-A Stecker 15.00m Schwarz Aktiv mit Signalverstärkung 43229Verlängert die Reichweite Ihres USB 3.0 Active Extension System Pro um 15m Unterstützt USB 3.0/USB 3.1 Gen 1 SuperSpeed Datentransferraten bis 5Gbit/sPlug & Play, abwärts kompatibel mit USB 2.0 und USB 1.1 GerätenUSB Typ A Buchse mit Hakenmechanismus sorgt für eine sichere Verbindung Die Lindy USB 3.0 Aktiv-Verlängerung Pro, 15m wird als erstes Segment bei einer Installation des USB 3.0 Active Extension Systems Pro verwendet. Das Lindy USB 3.0 Active Extension System Pro ermöglicht den Zugriff auf Geräte in großer Entfernung und besteht aus verschiedenen Aktiv-Verlängerungskabeln in 8m (Nr. 43158), 10m (Nr. 43157) und 15m (Nr. 43229) Länge bzw. in 10m mit Hub (Nr. 43159).Mehrere dieser Kabel können bis zu einer Distanz von 40m verbunden werden. Wenn Sie am Ende der Installation mehrere USB Geräte anschliessen möchten, verwenden Sie als letztes Segment der Installation bitte den 10m USB 3.0 Aktiv-Verlängerungs-Hub Pro mit 4 Ports (Nr. 43159). Die 15m USB 3.0 Aktiv-Verlängerung Pro wird über den USB Anschluss des Computers mit Strom versorgt. Bei höherem Strombedarf kann auch über das beiliegende USB Ladeadapterkabel ein Netzteil angeschlossen werden. Für eine sichere Verbindung sorgt die USB Typ A Buchse mit Hakenmechanismus, der das ungewollte Herausziehen der USB Stecker weiterer Verlängerungssegmente verhindert. Beachten Sie bitte, dass immer nur die 8m USB 3.0 Aktiv-Verlängerung Pro (Nr. 43158) oder die 15m Aktiv-Verlängerung Pro (Nr. 43229) als erstes Segment verwendet141,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Signalverstärkung:
-
Kfz-Versicherung, Fachbücher von Robert Koch, Roland BeckmannDas Fachbuch "Kraftfahrtversicherung" aus der renommierten Reihe des Bruck/Möller bietet eine umfassende und tiefgehende Kommentierung des Versicherungsvertragsrechts, insbesondere im Bereich der Kraftfahrtversicherung. Mit nahezu 12.000 Seiten ist es der umfangreichste Grokommentar zum Versicherungsvertragsgesetz (VVG) und behandelt sowohl die Rechtslage als auch praxisrelevante Allgemeine Versicherungsbedingungen. Die 10. Auflage bringt nicht nur eine Anpassung der Bandzuschnitte mit sich, sondern auch eine detaillierte Kommentierung der aktuellen gesetzlichen Bestimmungen, einschliesslich der Kfz-Haftpflicht- und Kaskoversicherung sowie der Kfz-Umweltschadenversicherung. Die Autoren, Robert Koch und Michael Beckmann, garantieren höchste fachliche Kompetenz und Objektivität, um sowohl Streitfragen zu klären als auch zur Rechtsfortbildung beizutragen. Dieses Werk ist somit ein unverzichtbares Nachschlagewerk für Fachleute im Bereich des Versicherungsrechts.399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Signalverstärkung
-
InLine USB 2.0 Aktiv-Verl., mit Signalverstärkung "Repeater", ST A / BU A, 5mProduktbeschreibungDie aktive USB 2.0-Verlängerung verstärkt das Signal aktiv wie bei einem Hub. Dies ermöglicht eine den USB-Spezifikationen entsprechende Verlängerung eines USB-Kabels. Keine externe Stromversorgung notwendig. Die maximale Verlängerung hängt von der Stromversorgung des USB-Gerätes ab. Es werden unter Windows keine Treiber benötigt.USB 2.0 VerlängerungDatenübertragungsrate bis 480Mbit/sAktiv ohne externe SpannungsversorgungTreiber werden unter Windows nicht benötigtAuf einen Blick Kabel5 m AnschlüsseUSB A auf USB A Übertragung480 Mbit/s AusführungSchwarz Alle technischen Daten anzeigen (20 Angaben) MerkmaleUSB-VersionUSB 2.0Anschluss 1USB AAnschluss 2USB ASteckerverbindung (Anschluss)Stecker/BuchseSteckverbinder 1 GeschlechtSteckerSteckverbinder 2 GeschlechtBuchseAnschluss1 FormfaktorGeradeAnschluss2 FormfaktorGeradeBeschichtung SteckerkontakteGoldMaximale Datenübertragungsrate480 Mbit/sMax. Datenübertragungsrate0,48 Gbit/sKabelfarbeSchwarzProduktfarbeSchwarz Energi...17,41 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
LINDY USB-Kabel USB-A Buchse, USB-A Stecker 15.00m Schwarz Aktiv mit Signalverstärkung 43229Verlängert die Reichweite Ihres USB 3.0 Active Extension System Pro um 15m Unterstützt USB 3.0/USB 3.1 Gen 1 SuperSpeed Datentransferraten bis 5Gbit/sPlug & Play, abwärts kompatibel mit USB 2.0 und USB 1.1 GerätenUSB Typ A Buchse mit Hakenmechanismus sorgt für eine sichere Verbindung Die Lindy USB 3.0 Aktiv-Verlängerung Pro, 15m wird als erstes Segment bei einer Installation des USB 3.0 Active Extension Systems Pro verwendet. Das Lindy USB 3.0 Active Extension System Pro ermöglicht den Zugriff auf Geräte in großer Entfernung und besteht aus verschiedenen Aktiv-Verlängerungskabeln in 8m (Nr. 43158), 10m (Nr. 43157) und 15m (Nr. 43229) Länge bzw. in 10m mit Hub (Nr. 43159).Mehrere dieser Kabel können bis zu einer Distanz von 40m verbunden werden. Wenn Sie am Ende der Installation mehrere USB Geräte anschliessen möchten, verwenden Sie als letztes Segment der Installation bitte den 10m USB 3.0 Aktiv-Verlängerungs-Hub Pro mit 4 Ports (Nr. 43159). Die 15m USB 3.0 Aktiv-Verlängerung Pro wird über den USB Anschluss des Computers mit Strom versorgt. Bei höherem Strombedarf kann auch über das beiliegende USB Ladeadapterkabel ein Netzteil angeschlossen werden. Für eine sichere Verbindung sorgt die USB Typ A Buchse mit Hakenmechanismus, der das ungewollte Herausziehen der USB Stecker weiterer Verlängerungssegmente verhindert. Beachten Sie bitte, dass immer nur die 8m USB 3.0 Aktiv-Verlängerung Pro (Nr. 43158) oder die 15m Aktiv-Verlängerung Pro (Nr. 43229) als erstes Segment verwendet141,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
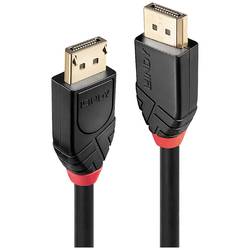
LINDY DisplayPort Anschlusskabel DisplayPort Stecker, DisplayPort Stecker 15.00 m Schwarz 41079 Aktiv mit Signalverstärkung DisplayPort-KabelVerbindet eine DisplayPort-Quelle und ein Display über große EntfernungenUnterstützt qualitativ hochwertige Auflösungen bis 4K 60HzIntegrierter, aktiver Chipsatz für zuverlässige DisplayPort-Übertragung über große DistanzenBidirektionalität für effiziente und einfache InstallationLindys Aktive DisplayPort 1.2 Kabel vereinen schlankes, funktionales Design mit ausgezeichneter Performance und bieten zuverlässige DisplayPort-Übertragung über Distanzen, die mit passiven Standardkabeln nicht möglich wären. Ein aktiver Chipsatz im kleinen Gehäuse in der Mitte des Kabels erlaubt aktiven Kabeln das effiziente Verstärken von DisplayPort-Signalen, um DP-Übertragungen über größere Entfernungen zu erreichen. So sind Verbindungen über große Distanzen ohne Verwendung zusätzlicher Repeater oder Extender möglich. Obwohl viele aktive DisplayPort-Kabel unidirektional sind und die Verbindung zu Quelle und Display einen speziellen Anschluss erfordert, unterstützen diese Kabel bidirektionalen Datenaustausch. Der Anschluss ist daher einfach und potentielle Kompatibilitätsprobleme werden vermieden. Durch das elegante Design und das qualitativ hochwertige, flexible Kabel sind sie die ideale Lösung für problemlose Installationen hinter Wänden oder in Kabelkanälen für diskrete und moderne AV-Systeme.Durch die DisplayPort 1.2 Kabeltechnologie eignen sich die Kabel für eine Vielzahl von DisplayPort-Quellgeräten einschließlich PCs, die mit DisplayPort-Werbedisplays verbunden sind. Mit Auflösungen bis 4K 60Hz können Videos mit erstaunlicher Klarheit gesehen werden - perfekt für Einzelhandelsdisplays, informative Digital-Signage-Systeme in den Bereichen Transport & Verkehr oder Schulungspräsentationen. Die 8-Kanal-Audiounterstützung ermöglicht ein immersives Audioerlebnis als Ergänzung. Die zusätzliche Unterstützung des REC.2020-Farbraums deckt ein breiteres Farbspektrum ab, wie es für HDR-Inhalte erforderlich ist - mit mehr Kontrast und naturgetreuen Farben.SpezifikationSteckverbinder A: DisplayPort (Stecker)Steckverbinder B: DisplayPort (Stecker)Gehäusematerial: ABSBeschichtung des Steckverbinders: 24K vergoldetPin Konstruktion: KupferBeschichtung des Pins: 24K vergoldetAbmessungen (ca.) BxTxH: 19.7x38.9x12mm (0.78x1.53x0.47in) AnschlüsseLänge: 15m (49.21ft)Standard: DP 1.2Farbe: SchwarzTyp: RundManteldurchmesser: 7.8mm (0.31in) Mantelmaterial: PVCLeitermaterial: KupferLeitermaße: 26AWGSchirmung: 75% Aluminium MylarPhysischen EigenschaftenUnterstützte Bandbreite: 21.6Gbit/sMaximale Auflösung: 3840x2160 60Hz 4:4:4 8BitNominale Dämpfung: -Minimaler Biegeradius: 90mm (3.54in) Betriebstemperatur: 0°C - 70°C (32°F - 158°F)Lagertemperatur: -10°C - 45°C (14°F - 113°F)SonstigesVerpackungstyp: PolybagZertifikate: CE,FCC, RoHS & REACH85,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.