Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Sitztiefe Sofa?
Welche Sitztiefe Sofa? Die Sitztiefe eines Sofas bezieht sich auf den Abstand zwischen der Vorderkante des Sitzes und der Rückenlehne. Eine Standard-Sitztiefe beträgt in der Regel etwa 50-60 cm, aber es gibt auch Sofas mit tieferen oder flacheren Sitzflächen. Die Wahl der richtigen Sitztiefe hängt von persönlichen Vorlieben und dem beabsichtigten Verwendungszweck des Sofas ab. Tiefere Sitzflächen können bequemer sein für entspanntes Sitzen oder Liegen, während flachere Sitzflächen besser für aufrechtes Sitzen geeignet sind. Es ist wichtig, die Sitztiefe zu berücksichtigen, um sicherzustellen, dass das Sofa sowohl bequem als auch funktional ist. **
Ähnliche Suchbegriffe für Sitztiefe
Top-Angebote
Produkte zum Begriff Sitztiefe:
-
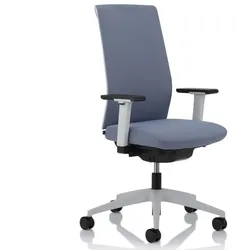
Köhl Tempeo 6500 Fresh Bürostuhl Sitztiefe verstellbarKöhl Tempeo 6500 Fresh Bürostuhl ? Sitztiefe verstellbar Der Köhl Tempeo 6500 Fresh Bürostuhl verfügt serienmäßig über eine verstellbare Sitztiefe, die auch größeren Personen bequemes Sitzen ermöglicht. Die ergonomische Rückenlehne kann optional mit einer Lordosenstütze ausgestattet werden, die das Sitzen noch angenehmer macht. Stilvolle Designelemente in Weiß (TGrey) unterstreichen die moderne Optik. Standardausstattung: + Auto-Synchron-Mechanik + Bezug Fresh + Komfort-Sitz mit Seitenprofil, gepolstert + Rückenlehne mit Kunststoffrückseite (TGrey) + Automatische Gewichtsanpassung mit Feinjustierung + Sitztiefeneinstellung 8 cm + Kunststoff-Fußkreuz, TGrey + Kunststoffteile TGrey + Harte oder weiche Rollen, Schwarz + 5 Jahre Köhl-Garantie Maße: Gesamthöhe: ca. 100?120 cm Breite: ca. 70 cm Sitztiefe: ca. 40?47 cm Sitzhöhe: ca. 41,5?53,5 cm Sitzbreite: ca. 49 cm Höhe Rückenlehne: ca. 63 cm Lieferung: Der Köhl Tempeo 6500 Fresh Bürostuhl wird europaweit im Karton per Paketdienst bis zur Haustür geliefert. Das Modell mit Kopfstütze wird innerhalb Deutschlands per Spedition komplett montiert bis zur ersten verschließbaren Tür (ebenerdig) geliefert. Qualitätsprodukt des namhaften deutschen Herstellers774,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Sitztiefe:
-
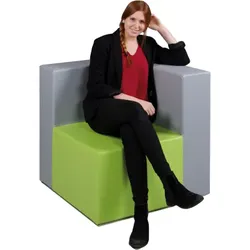
CUBE-Sessel Eckelement, Sitztiefe: 55x55 cmPlanen Sie selbst Ihre Sofalandschaft oder ergänzen Sie Ihre schon bereits bestehende cuBE Sofaserie um ein weiteres Element. Das Eckelement, passend für die cuBE Sofaserie, ist wahlweise mit Stoff oder Kunstleder bezogen. Das Kunstleder ist sehr pflegeleicht und abwaschbar. Beide Bezüge sind sehr robust. Um Ihre Räume nach Ihren Wünschen zu gestalten, sind die Bezüge auch noch in verschiedenen Farben erhältlich. Schauen Sie sich einfach in unserem Angebot einmal um. Das Eckelement ist mit einer stabilen Bodenplatte aus Holz versehen und das gesamte Möbelstück steht auf Kunststoffgleitern. Die Grundfläche des Eckelements beträgt 75x75 cm und die Sitztiefe beträgt 55x55 cm. Artikelfeatures: Farben wählbar stabile Bodenplatte aus Holz Einzelelement der cuBE Sofaserie Bezug Stoff oder Kunstleder wählbar380,00 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Köhl Tempeo 6500 Fresh Bürostuhl Sitztiefe verstellbarKöhl Tempeo 6500 Fresh Bürostuhl ? Sitztiefe verstellbar Der Köhl Tempeo 6500 Fresh Bürostuhl verfügt serienmäßig über eine verstellbare Sitztiefe, die auch größeren Personen bequemes Sitzen ermöglicht. Die ergonomische Rückenlehne kann optional mit einer Lordosenstütze ausgestattet werden, die das Sitzen noch angenehmer macht. Stilvolle Designelemente in Weiß (TGrey) unterstreichen die moderne Optik. Standardausstattung: + Auto-Synchron-Mechanik + Bezug Fresh + Komfort-Sitz mit Seitenprofil, gepolstert + Rückenlehne mit Kunststoffrückseite (TGrey) + Automatische Gewichtsanpassung mit Feinjustierung + Sitztiefeneinstellung 8 cm + Kunststoff-Fußkreuz, TGrey + Kunststoffteile TGrey + Harte oder weiche Rollen, Schwarz + 5 Jahre Köhl-Garantie Maße: Gesamthöhe: ca. 100?120 cm Breite: ca. 70 cm Sitztiefe: ca. 40?47 cm Sitzhöhe: ca. 41,5?53,5 cm Sitzbreite: ca. 49 cm Höhe Rückenlehne: ca. 63 cm Lieferung: Der Köhl Tempeo 6500 Fresh Bürostuhl wird europaweit im Karton per Paketdienst bis zur Haustür geliefert. Das Modell mit Kopfstütze wird innerhalb Deutschlands per Spedition komplett montiert bis zur ersten verschließbaren Tür (ebenerdig) geliefert. Qualitätsprodukt des namhaften deutschen Herstellers774,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Sitztiefe Sofa?
Welche Sitztiefe Sofa? Die Sitztiefe eines Sofas bezieht sich auf den Abstand zwischen der Vorderkante des Sitzes und der Rückenlehne. Eine Standard-Sitztiefe beträgt in der Regel etwa 50-60 cm, aber es gibt auch Sofas mit tieferen oder flacheren Sitzflächen. Die Wahl der richtigen Sitztiefe hängt von persönlichen Vorlieben und dem beabsichtigten Verwendungszweck des Sofas ab. Tiefere Sitzflächen können bequemer sein für entspanntes Sitzen oder Liegen, während flachere Sitzflächen besser für aufrechtes Sitzen geeignet sind. Es ist wichtig, die Sitztiefe zu berücksichtigen, um sicherzustellen, dass das Sofa sowohl bequem als auch funktional ist. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Sitztiefe
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köhl Air-Seat Anteo Alu Bürostuhl Sitztiefe verstellbarKöhl Air-Seat Anteo Alu Bürostuhl Sitztiefe verstellbar Köhl Air-Seat ist ein Sitzsystem mit zwei Luftkissen, die im Sitz integriert sind. Durch ständige Mikrobewegungen und das Balancieren fördert es die Rückenmuskulatur und eine gesunde Sitzhaltung. Köhl Anteo Alu wird neben dem Air-Seat standardmäßig mit einer Lordosenstütze (KBS) und einer Sitztiefeneinstellung ausgestattet. Standardausstattung: + Auto-Synchron-Mechanik mit automatischer Gewichtseinstellung + Vollpolsterbezug Sitz + Air-Seat mit Seitenprofil, gepolstert + Netz-Rückenlehne + inkl. Sitztiefeneinstellung 5 cm + inkl. Lordosenstütze (KBS) + Kunststoff-Fußkreuz, schwarz + Harte oder weiche Rollen, schwarz + 5 Jahre Köhl-Garantie Maße: Gesamthöhe: ca. 103 - 115 cm Breite: ca. 71 cm Sitztiefe: ca. 43?48 cm Sitzhöhe: ca. 41,5 - 53,5 cm Sitzbreite: ca. 47 cm Höhe Rückenlehne: ca. 60 cm Lieferung: Köhl Air-Seat Anteo Alu wird im Karton per Paketdienst bis zur Haustür europaweit zugestellt. Der Anteo Alu Bürostuhl mit Kopfstütze wird per Spedition komplett montiert bis zur ersten verschließbaren Tür geliefert ? ebenerdig nur innerhalb Deutschlands. Qualitätsprodukt des namhaften deutschen Herstellers1103,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köhl Anteo Up 5500 Bürostuhl Netzstoff Sitztiefe verstellbarKöhl Anteo Up 5500 Bürostuhl Netzstoff Sitztiefe verstellbar Köhl Anteo Up ist ein hochwertiger Bürostuhl mit Netzstoff als Bezug der Rückenlehne. Der Bürostuhl verfügt standardmäßig über eine verstellbare Sitztiefe sowie Sitzneigung. Es stehen zwei Höhen der Rückenlehne zur Auswahl: 55 und 63 cm. Die ergonomische Multifunktions-Synchron-Mechanik erfüllt alle Voraussetzungen für bequemes und gesundes Sitzen. Standardausstattung: + AUTO-Synchron-Mechanik, matt gebürstet + Vollpolsterbezug Sitz + Komfort-Sitz mit Seitenprofil, gepolstert + Netz-Rückenlehne + Einstellbarer Gegendruck 50?120 kg + Zuschaltbare Sitzneigeeinstellung ?4° + inkl. Sitztiefeneinstellung 8 cm + Lordosenstütze (KBS) optional + Kunststoff-Fußkreuz, schwarz + harte oder weiche Rollen, schwarz + 5 Jahre Köhl-Garantie Maße: Gesamthöhe: ca. 97,5?109,5 cm (105,5?117,5 cm bei Rückenlehne 63 cm) Breite: ca. 71 cm Sitztiefe: ca. 39?47 cm Sitzhöhe: ca. 41,5?53,5 cm Sitzbreite: ca. 48 cm Höhe Rückenlehne: ca. 55 (63) cm Lieferung: Köhl Anteo Up Network wird im Karton per Paketdienst bis zur Haustür europaweit zugestellt. Anteo Up Bürostuhl mit Kopfstütze wird per Spedition komplett montiert bis zur ersten verschließbaren Tür, ebenerdig nur innerhalb Deutschlands geliefert. Qualitätsprodukt des namhaften deutschen Herstellers660,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.