Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie bindet man Hummel Stadil Schuhe richtig?
Um Hummel Stadil Schuhe richtig zu binden, beginne damit, die Schnürsenkel durch die beiden unteren Ösen zu fädeln und ziehe sie fest. Führe dann die Schnürsenkel diagonal durch die nächsten beiden Ösen und ziehe sie erneut fest. Wiederhole diesen Vorgang für die restlichen Ösen, bis die Schuhe fest gebunden sind. Achte darauf, dass die Schnürsenkel nicht zu locker oder zu fest sind, um einen bequemen und sicheren Sitz zu gewährleisten. **


Ähnliche Suchbegriffe für Stadil
Top-Angebote
Produkte zum Begriff Stadil:
-
HUMMEL STADIL TONAL JR sierra 38Ein klassischer Style mit einem modernen Touch: Der STADIL TONAL JR bietet die erwarteten Funktionen und Merkmale mit einem neuen Twist. Das Oberteil aus Veloursleder bildet das Hauptmaterial dieser hummel® Sneaker, während die Gummilaufsohle für hervorragenden Halt und Stoßdämpfung für die Füße sorgt. Die zuschneidbaren Klettverschlüsse verfügen über einen großen Riemen neben einer Zuglasche auf der Rückseite für ein schnelles und einfaches An- und Ausziehen. Diese Turnschuhe haben eine normale bis breite Weite. Bei der Auswahl der Schuhgröße eines Kindes empfehlen wir, bei diesen Schuhen 1–1,5 cm Wachstumsspielraum zu lassen. Weitere Informationen findest du in unserer Größentabelle.SUEDE56,67 €*Versand: 7,40 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
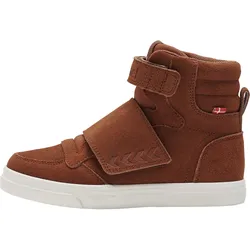
HUMMEL STADIL TONAL JR sierra 39Ein klassischer Style mit einem modernen Touch: Der STADIL TONAL JR bietet die erwarteten Funktionen und Merkmale mit einem neuen Twist. Das Oberteil aus Veloursleder bildet das Hauptmaterial dieser hummel® Sneaker, während die Gummilaufsohle für hervorragenden Halt und Stoßdämpfung für die Füße sorgt. Die zuschneidbaren Klettverschlüsse verfügen über einen großen Riemen neben einer Zuglasche auf der Rückseite für ein schnelles und einfaches An- und Ausziehen. Diese Turnschuhe haben eine normale bis breite Weite. Bei der Auswahl der Schuhgröße eines Kindes empfehlen wir, bei diesen Schuhen 1–1,5 cm Wachstumsspielraum zu lassen. Weitere Informationen findest du in unserer Größentabelle.SUEDE56,67 €*Versand: 7,40 €Sichere Weiterleitung zum Anbieter



-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Stadil:
-
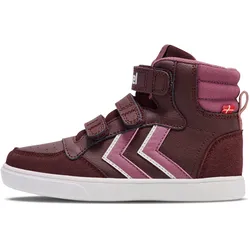
HUMMEL STADIL PRO JR tulipwood 27Das schnittige Design des STADIL PRO JR passt perfekt zur bestehenden Garderobe jedes Kindes mit einem Obermaterial aus Stadil-Leder mit unverkennbaren Winkeln an den Seiten. Diese hummel® High-Top-Sneaker sind mit einer Gummilaufsohle für hervorragenden Grip und Stoßdämpfung versiegelt. Drei zuschneidbare Klettverschlüsse sorgen außerdem für die perfekte Passform. Diese Turnschuhe haben eine normale bis breite Weite. Bei der Auswahl der Schuhgröße eines Kindes empfehlen wir, bei diesen Schuhen 1–1,5 cm Wachstumsspielraum zu lassen. Weitere Informationen findest du in unserer Größentabelle.ACTION LEATHER/SUEDE50,37 €*Versand: 7,40 €Sichere Weiterleitung zum Anbieter
-
HUMMEL STADIL 3.0 dusk blue 37Der STADIL 3.0 ist ein Update des klassischen Stadil-Styles und verfügt über ein Obermaterial aus Veloursleder mit Kunstlederdetails. Dieser hummel® Turnschuh präsentiert zwei zuschneidbare Klettverschlüsse, um die bestmögliche Passform zu erreichen. Das schnittige Design wird durch die kultigen hummel® Winkel abgerundet.LEATHER40,92 €*Versand: 7,40 €Sichere Weiterleitung zum Anbieter
-
HUMMEL STADIL TONAL JR sierra 38Ein klassischer Style mit einem modernen Touch: Der STADIL TONAL JR bietet die erwarteten Funktionen und Merkmale mit einem neuen Twist. Das Oberteil aus Veloursleder bildet das Hauptmaterial dieser hummel® Sneaker, während die Gummilaufsohle für hervorragenden Halt und Stoßdämpfung für die Füße sorgt. Die zuschneidbaren Klettverschlüsse verfügen über einen großen Riemen neben einer Zuglasche auf der Rückseite für ein schnelles und einfaches An- und Ausziehen. Diese Turnschuhe haben eine normale bis breite Weite. Bei der Auswahl der Schuhgröße eines Kindes empfehlen wir, bei diesen Schuhen 1–1,5 cm Wachstumsspielraum zu lassen. Weitere Informationen findest du in unserer Größentabelle.SUEDE56,67 €*Versand: 7,40 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie bindet man Hummel Stadil Schuhe richtig?
Um Hummel Stadil Schuhe richtig zu binden, beginne damit, die Schnürsenkel durch die beiden unteren Ösen zu fädeln und ziehe sie fest. Führe dann die Schnürsenkel diagonal durch die nächsten beiden Ösen und ziehe sie erneut fest. Wiederhole diesen Vorgang für die restlichen Ösen, bis die Schuhe fest gebunden sind. Achte darauf, dass die Schnürsenkel nicht zu locker oder zu fest sind, um einen bequemen und sicheren Sitz zu gewährleisten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Stadil
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HUMMEL STADIL TONAL JR sierra 39Ein klassischer Style mit einem modernen Touch: Der STADIL TONAL JR bietet die erwarteten Funktionen und Merkmale mit einem neuen Twist. Das Oberteil aus Veloursleder bildet das Hauptmaterial dieser hummel® Sneaker, während die Gummilaufsohle für hervorragenden Halt und Stoßdämpfung für die Füße sorgt. Die zuschneidbaren Klettverschlüsse verfügen über einen großen Riemen neben einer Zuglasche auf der Rückseite für ein schnelles und einfaches An- und Ausziehen. Diese Turnschuhe haben eine normale bis breite Weite. Bei der Auswahl der Schuhgröße eines Kindes empfehlen wir, bei diesen Schuhen 1–1,5 cm Wachstumsspielraum zu lassen. Weitere Informationen findest du in unserer Größentabelle.SUEDE56,67 €*Versand: 7,40 €Sichere Weiterleitung zum Anbieter
-
HUMMEL STADIL PRO JR tulipwood 26Das schnittige Design des STADIL PRO JR passt perfekt zur bestehenden Garderobe jedes Kindes mit einem Obermaterial aus Stadil-Leder mit unverkennbaren Winkeln an den Seiten. Diese hummel® High-Top-Sneaker sind mit einer Gummilaufsohle für hervorragenden Grip und Stoßdämpfung versiegelt. Drei zuschneidbare Klettverschlüsse sorgen außerdem für die perfekte Passform. Diese Turnschuhe haben eine normale bis breite Weite. Bei der Auswahl der Schuhgröße eines Kindes empfehlen wir, bei diesen Schuhen 1–1,5 cm Wachstumsspielraum zu lassen. Weitere Informationen findest du in unserer Größentabelle.ACTION LEATHER/SUEDE50,37 €*Versand: 7,40 €Sichere Weiterleitung zum Anbieter
-
HUMMEL STADIL PRO JR tulipwood 29Das schnittige Design des STADIL PRO JR passt perfekt zur bestehenden Garderobe jedes Kindes mit einem Obermaterial aus Stadil-Leder mit unverkennbaren Winkeln an den Seiten. Diese hummel® High-Top-Sneaker sind mit einer Gummilaufsohle für hervorragenden Grip und Stoßdämpfung versiegelt. Drei zuschneidbare Klettverschlüsse sorgen außerdem für die perfekte Passform. Diese Turnschuhe haben eine normale bis breite Weite. Bei der Auswahl der Schuhgröße eines Kindes empfehlen wir, bei diesen Schuhen 1–1,5 cm Wachstumsspielraum zu lassen. Weitere Informationen findest du in unserer Größentabelle.ACTION LEATHER/SUEDE50,37 €*Versand: 7,40 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.