Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **

Ähnliche Suchbegriffe für Standardgröße
Top-Angebote
Produkte zum Begriff Standardgröße:
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
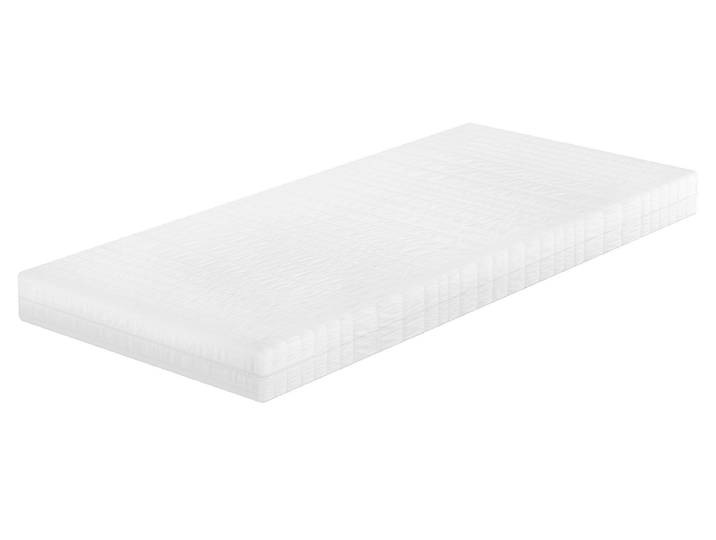
Matratze 90 x 200 cm Komfortschaum Standardgröße<p><strong>Matratze 90x200 cm</strong> – die ideale Wahl für erholsamen Schlaf und höchsten Komfort. Diese <strong>Komfortschaummatratze</strong> bietet eine hervorragende Körperanpassung, die es dir ermöglicht, in jeder Schlaflage entspannt zu ruhen. Mit einem <strong>Härtegrad von H2</strong> ist sie besonders für Personen bis 90 kg geeignet und sorgt für ein angenehmes Liegegefühl.</p><p>Die <strong>Liegefläche von 90x200 cm</strong> und eine Höhe von ca. 140 mm machen diese Matratze zur perfekten Lösung für Einzelbetten, Kinder- und Jugendzimmer. Der atmungsaktive Bezug aus <strong>Microfaser (100 % Polyester)</strong> ist nicht nur leicht abnehmbar, sondern auch bis 60 °C waschbar, was für ein stets frisches Schlafklima sorgt. Die atmungsaktiven Materialien verhindern ein unangenehmes Schlafklima und fördern ein gesundes Schlafverhalten.</p><p>Dank der minimalen Nachschwingung passt sich die Matratze optimal an deinen Körper an und unterstützt dich in jeder Schlafposition. Sie ist für alle Lattenrahmen geeignet und lässt sich einfach handhaben. Vor dem ersten Gebrauch solltest du die Matratze 24 Stunden ausgerollt liegen lassen, um ihre volle Form zu entfalten. Erlebe den Unterschied mit dieser <strong>Rollmatratze RG 25</strong> und genieße erholsame Nächte!</p>150,10 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
BGS Fassroller | Standardgröße | für 200 - l - Fässergefertigt aus einer geschweißten und pulverbeschichteten Stahlkonstruktiongeeignet für stehenden Transport von 200 Liter Stahlblechfässernausgestattet mit 4 Lenkrollen für hohe BeweglichkeitStandfläche Ø: 650 mmRandhöhe: 65 mmmax. Traglast: 200 kg104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Standardgröße:
-
Ximax Carport Photovoltaik-Erweiterungsset Linea StandardgrößeDas XIMAX Photovoltaik-Erweiterungsset für Linea Carports erweitert einen vorhandenen XIMAX Linea Carport um eine zusätzliche Funktion zur Stromerzeugung. Die bereits genutzte Dachfläche wird dabei doppelt genutzt: Während der Stellplatz weiterhin als geschützter Bereich für das Fahrzeug dient, erzeugen die Solarmodule Strom direkt am Carport. Das Set umfasst 9 Solarmodule mit einer Gesamtleistung von 1800 Watt und ist für den XIMAX Linea Carport in Standardgröße sowie für die Ausführung Sonderbreite XL vorgesehen. Montagesystem und Komponenten sind auf diese Carport-Varianten abgestimmt, sodass sich die PV-Lösung harmonisch in die bestehende Konstruktion integrieren lässt. So entsteht eine platzsparende Photovoltaik-Lösung für den Carport, ohne zusätzliche Garten- oder Grundstücksfläche für eine separate Solaranlage zu beanspruchen. Die Solarmodule werden geordnet in die vorhandene Dachfläche integriert und erweitern den Fahrzeugstellplatz um eine zusätzliche energetische Funktion. Das XIMAX PV-Erweiterungsset eignet sich damit für alle, die ihren Linea Carport in Standardgröße oder Sonderbreite XL gezielt zum Solar-Carport erweitern möchten und Wert auf eine optisch sowie technisch abgestimmte Systemlösung legen. Für Anschluss, Inbetriebnahme und die jeweils geltenden örtlichen Anforderungen sind die entsprechenden technischen und rechtlichen Vorgaben zu beachten.2199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
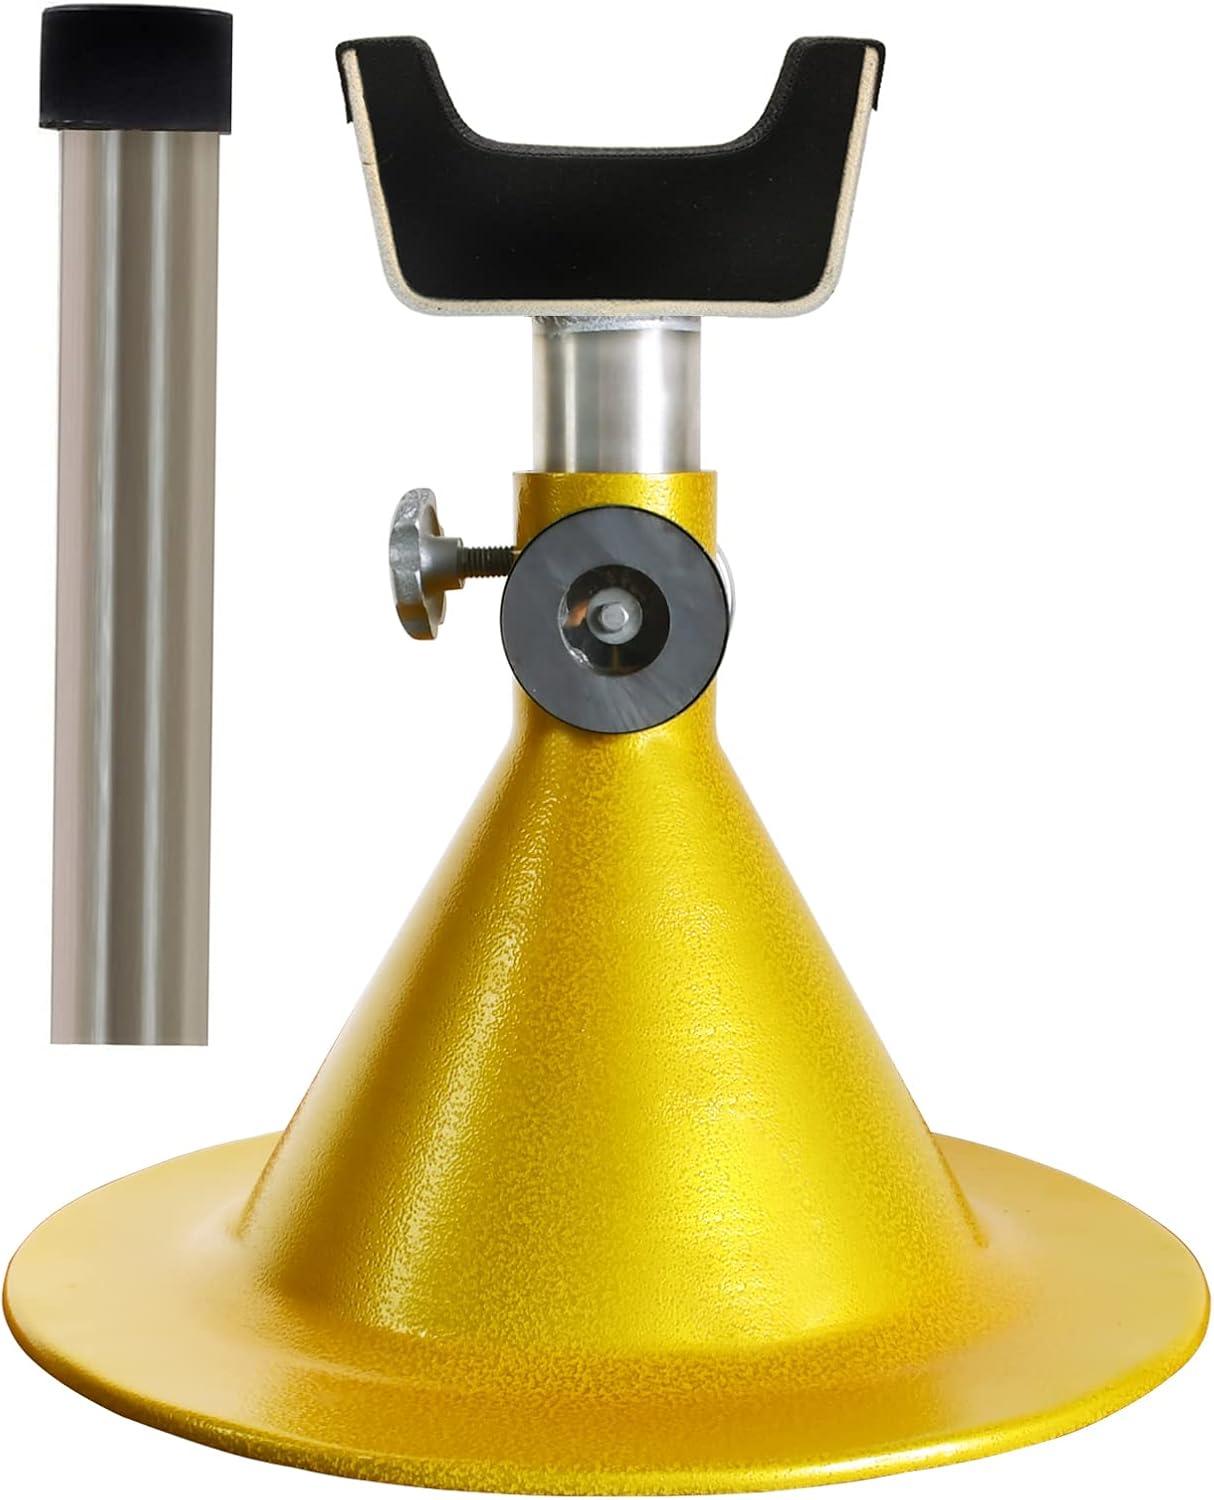
Barfußschuhe für Pferde in Standardgröße, GelbDer Hufständer ist leicht in der Höhe verstellbar und wurde speziell für die Pflege der Pferdefüße entwickelt. Die Arbeitshöhe reicht von 40,6 cm bis 55,9 cm. Zwei starke Magnete halten Ihre Raspel, Zangen oder Hufmesser sicher an ihrem Platz. Die Qualität entspricht der Abbildung.547,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Standardgröße
-
Matratze 90 x 200 cm Komfortschaum Standardgröße<p><strong>Matratze 90x200 cm</strong> – die ideale Wahl für erholsamen Schlaf und höchsten Komfort. Diese <strong>Komfortschaummatratze</strong> bietet eine hervorragende Körperanpassung, die es dir ermöglicht, in jeder Schlaflage entspannt zu ruhen. Mit einem <strong>Härtegrad von H2</strong> ist sie besonders für Personen bis 90 kg geeignet und sorgt für ein angenehmes Liegegefühl.</p><p>Die <strong>Liegefläche von 90x200 cm</strong> und eine Höhe von ca. 140 mm machen diese Matratze zur perfekten Lösung für Einzelbetten, Kinder- und Jugendzimmer. Der atmungsaktive Bezug aus <strong>Microfaser (100 % Polyester)</strong> ist nicht nur leicht abnehmbar, sondern auch bis 60 °C waschbar, was für ein stets frisches Schlafklima sorgt. Die atmungsaktiven Materialien verhindern ein unangenehmes Schlafklima und fördern ein gesundes Schlafverhalten.</p><p>Dank der minimalen Nachschwingung passt sich die Matratze optimal an deinen Körper an und unterstützt dich in jeder Schlafposition. Sie ist für alle Lattenrahmen geeignet und lässt sich einfach handhaben. Vor dem ersten Gebrauch solltest du die Matratze 24 Stunden ausgerollt liegen lassen, um ihre volle Form zu entfalten. Erlebe den Unterschied mit dieser <strong>Rollmatratze RG 25</strong> und genieße erholsame Nächte!</p>150,10 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
BGS Fassroller | Standardgröße | für 200 - l - Fässergefertigt aus einer geschweißten und pulverbeschichteten Stahlkonstruktiongeeignet für stehenden Transport von 200 Liter Stahlblechfässernausgestattet mit 4 Lenkrollen für hohe BeweglichkeitStandfläche Ø: 650 mmRandhöhe: 65 mmmax. Traglast: 200 kg104,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
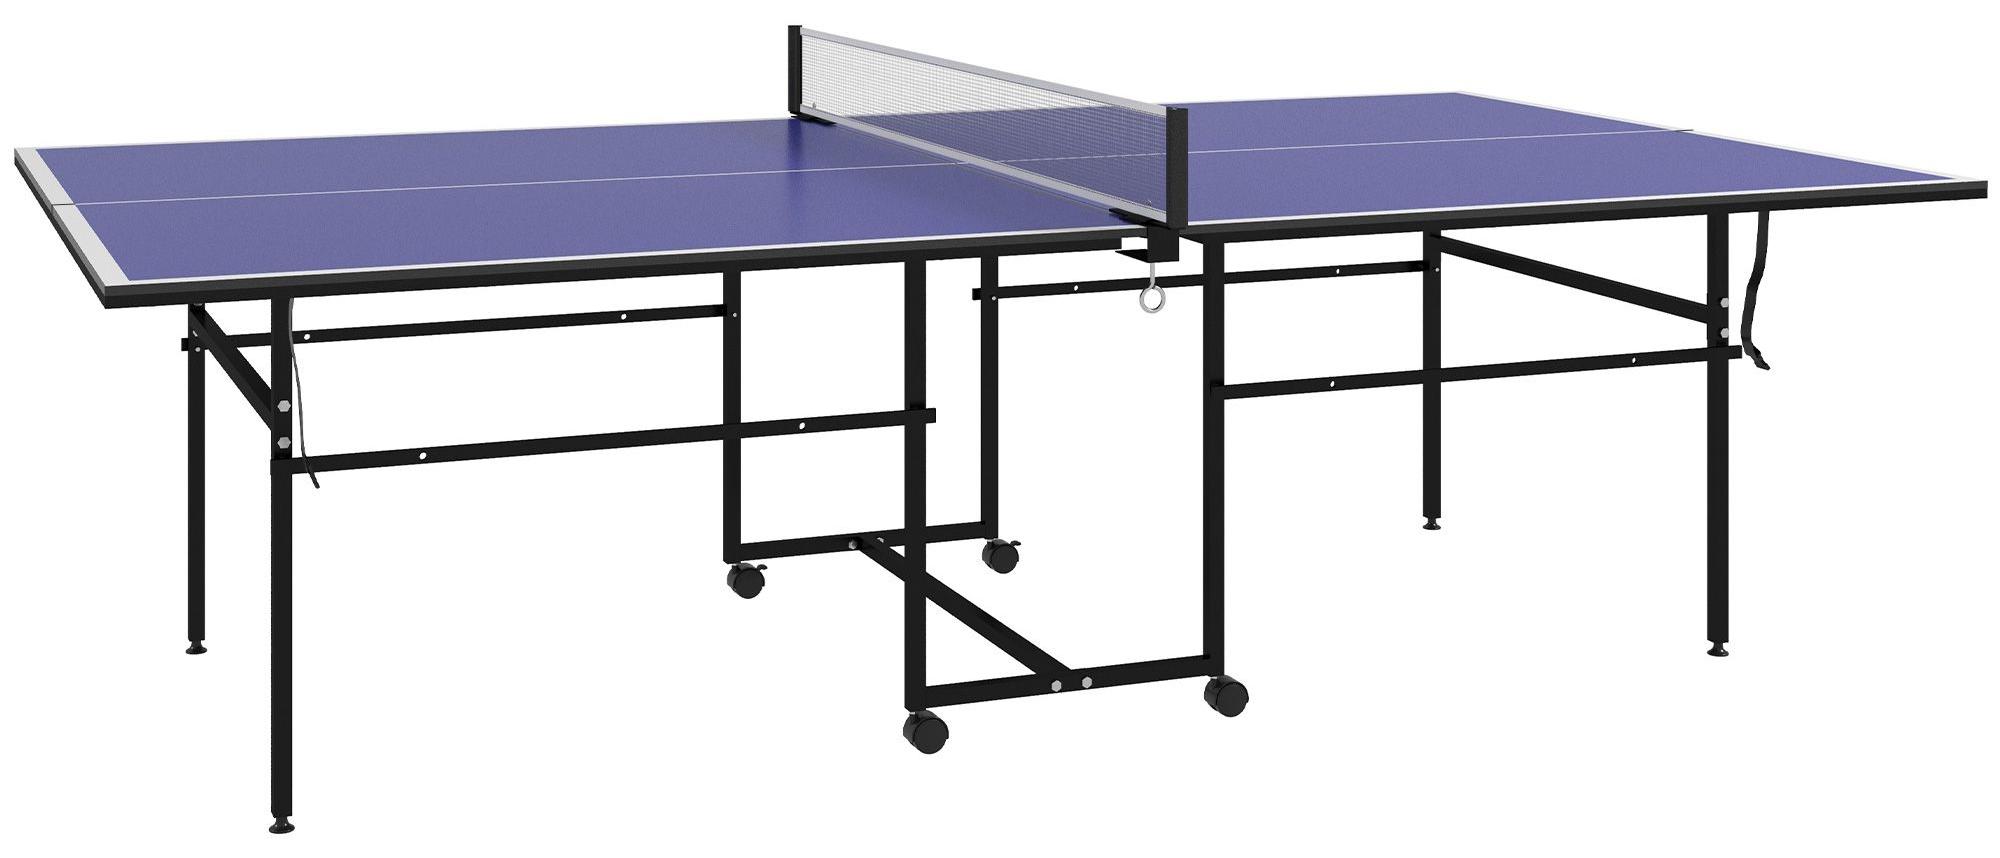
Tischtennistisch Blauw - Klappbar, Standardgröße - MDF-Platte - StahlrahmenDieser klappbare Tischtennis-Tisch ist ideal für Tischtennis-Enthusiasten, die einen kompakten und leicht zu verstauenden Tisch suchen. Dieser Tisch ist sowohl für den Innen- als auch für den Außenbereich geeignet und bietet dank der MDF-Platte und des pulverbeschichteten Stahlrahmens eine stabile und ebene Spielfläche. Eigenschaften:Klappbares Design zur Platzersparnis und einfachen TransportVier Räder mit Bremsen für Stabilität und MobilitätVerstellbare Beine für eine ebene SpielflächeLieferung inklusive Netz, zwei Schlägern und drei BällenRobuste MDF-Platte und pulverbeschichteter Stahlrahmen Passt dieser Tisch zu Ihnen? Dieser Tischtennis-Tisch entspricht den Standardmaßen für eine Spielfläche und ist sowohl für den Innen- als auch für den Außenbereich geeignet. Dank des klappbaren Designs und der Räder ist er einfach zu bewegen und zu verstauen. Im aufgeschlagenen Zustand benötigt er nur etwa 274x152 cm Platz. Das Netz, die Schläger und die Bälle sind im Lieferumfang enthalten, so591,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.