Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie erzeugt man einen Stromstoß?
Ein Stromstoß kann erzeugt werden, indem man einen elektrischen Impuls oder eine kurze Spannungsspitze auf eine Schaltung oder einen elektrischen Verbraucher anlegt. Dies kann durch das Schalten eines Schalters, das Auslösen eines Relais oder das Senden eines digitalen Signals erfolgen. Der Stromstoß kann dazu verwendet werden, um eine kurzzeitige Aktion auszulösen, wie das Öffnen oder Schließen eines Ventils, das Einschalten eines Motors oder das Auslösen eines Alarms. **


Ähnliche Suchbegriffe für Stromstoß
Top-Angebote
Produkte zum Begriff Stromstoß:
-
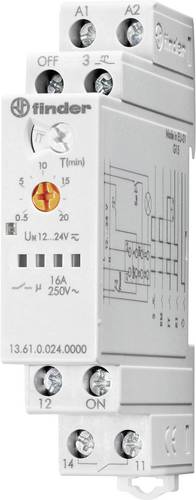
Finder Stromstoß-Schalter Hutschiene 13.61.0.024.0000 1 Wechsler 1St.Elektronischer Stromstoßschalter, 4 Funktionen: Monostabiles Relais, Abschaltverzögerung-einstellbarer Zeitbereich 0,5 bis 20 Minuten mit vorzeitiger Ausschaltmöglichkeit, über zusätzliche Set- und Reset-Taster ist ein zentrales EIN- und AUS-Schalten realisierbar, Stromstoßrelais/Schalter und Dauerlicht. 1 Schließer für 16 A, Kontaktmaterial AgSnO2, max.-Einschaltstrom 120 A-5 ms, Lampenlasten: Glüh- und Halogenlampen 2000 W, Energiesparlampen 400 W, LED (230 V AC) 400 W, NV-Halogenlampen oder LED mit EVG 400 W, NV-Halogenlampen oder LED mit KVG 1500 W, Leuchtstofflampen mit EVG 800 W, Leuchtstofflampen mit KVG 1000 W, Umgebungstemperatur -10 bis + 60 °C., Anschlussspannung 12-24 V AC/DC. Relaisschutzart IP 2029,87 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Stromstoß:
-
Eltako Stromstoß-Schaltrelais FSR14SSRBussystem KNX=neinBussystem KNX-Funk=neinBussystem Funkbus=jaBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=jaMontageart=REGBreite in Teilungseinheiten=1Vor Ort-/Handbedienung=neinMit LED-Anzeige=neinMax. Schaltleistung=400 WMax. Schaltleistung LED=400 WAusgangsleistung=400 WMax. Anzahl der Schaltausgänge=2Bemessungsbetriebsspannung=12 VVerschiedene Phasen anschließbar=neinLeistungsaufnahme=0,1 WMit Busankopplung=jaBusmodul abnehmbar=jaModulare Erweiterungsmöglichkeit=neinSchutzart (IP)=IP2056,08 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eltako Stromstoß-Dimmschalter EUD61NPN-UCUniversal-Dimmschalter. Power MOSFET bis 400W. Automatische Lampenerkennung. Stand-by-Verlust nur 0,2 Watt. Mindesthelligkeit oder Dimmgeschwindigkeit einstellbar. Mit Kinderzimmer- und Schlummerschaltung. Für Einbaumontage. 45mm lang, 45mm breit, 18mm tief. Universal-Dimmschalter für Lampen bis 400W, abhängig von den Lüftungsverhältnissen. Dimmbare 230V-LED-Lampen und dimmbare Energiesparlampen ESL zusätzlich abhängig von der Lampenelektronik und der Dimmart. Schaltung mit Soft-Ein und Soft-Aus zur Lampenschonung. Universal-Steuerspannung 8..230V UC, galvanisch getrennt von der Versorgungs- und Schaltspannung 230V ~ 50/60Hz. Keine Mindestlast erforderlich. Kurze Steuerbefehle schalten ein/aus, permanente Ansteuerung verändert die Helligkeit bis zum maximalen Wert. Eine Unterbrechung der Ansteuerung ändert die Dimmrichtung. Die eingestellte Helligkeitsstufe bleibt beim Ausschalten gespeichert (Memory). Bei einem Stromausfall werden die Schaltstellung und die Helligkeitsstufe gespeichert und wird gegebenenfalls bei Wiederkehr der Versorgungsspannung eingeschaltet. Automatische elektronische Überlastsicherung und Übertemperatur-Abschaltung. Mit dem oberen %Lampe/dim-speed-Drehschalter kann entweder die Dimmgeschwindigkeit eingestellt werden oder die Mindesthelligkeit (voll abgedimmt). Mit der Dimmgeschwindigkeit wird auch die Dauer von Soft-Ein und Soft-Aus verändert. Der untere Drehschalter legt im Betrieb fest, ob die automatische Lampenerkennung 'AUTO' wirken soll, oder eine der speziellen Comfort-Stellungen LC1 oder LC2. Wird der Einstellbereich MEM+ gewählt, ist die Memory-Funktion aktiv und die zuletzt eingestellte Helligkeitsstufe wird beim Ausschalten gespeichert. Wird der Einstellbereich MEM- gewählt ist die Memory-Funktion ausgeschaltet und es wird immer mit maximaler Helligkeit eingeschaltet. Dimmbare Energiesparlampen müssen auf AUTO und MEM- betrieben werden. AUTO lässt das Dimmen aller Lampenarten zu. LC1 ist eine Comfort-Stellung für dimmbare 230V-LED-Lampen, welche sich auf AUTO (Phasenabschnitt) konstruktionsbedingt nicht weit genug abdimmen lassen und daher auf Phasenanschnitt gezwungen werden müssen. LC2 wie LC1, aber mit anderer Dimmkurve. In den Stellungen LC1 und LC2 dürfen keine induktiven (gewickelten) Trafos verwendet werden. Außerdem kann die maximale Anzahl dimmbarer LED-Lampen konstruktionsbedingt niedriger sein als in der Stellung AUTO. Mit Kinderzimmerschaltung: Beim Einschalten mit längerer Tasterbetätigung wird nach ca. 1 Sekunde mit kleinster Helligkeit eingeschaltet und, solange weiter getastet wird, langsam hochgedimmt, ohne die zuletzt gespeicherte Helligkeitsstufe zu verändern. Mit Schlummerschaltung: Durch einen Doppelimpuls wird die Beleuchtung von der aktuellen Dimmstellung bis zur Mindesthelligkeit abgedimmt und ausgeschaltet. Die max. Dimmzeit von 60 Minuten ist von der aktuellen Dimmstellung und der eingestellten Mindesthelligkeit abhängig und kann dadurch entsprechend verkürzt werden. Durch kurzes Tasten kann während des Abdimmvorgangs jederzeit ausgeschaltet werden. Ein langes Tasten während des Abdimmvorgangs dimmt hoch und beendet die Schlummerschaltung. L-Lasten (induktive Lasten, z.B. gewickelte Transformatoren) und C-Lasten (kapazitive Lasten, z.B. elektronische Transformatoren und LED-Lampen) dürfen nicht gemischt werden. R-Lasten (ohmsche Lasten, z.B. 230V-Glüh- und Halogenlampen) können beliebig zugemischt werden. Technische Informationen Marke Eltako Produkttyp Dimmer Serie Dimmschalter Zusammenstellung sonstige Bedienungsart Tipptaster App-Steuerung über Bluetooth nein Dimmung Phasenanschnitt ja Dimmung Phasenabschnitt ja Seriendimmer nein Lastart universal Nebenstelleneingang nein Lichtwertspeicher ja Verwendbar mit Taste ja Verwendbar mit Bewegungsmelder nein Verwendbar mit Präsenzmelder nein Verwendbar mit Zeitschalter/Timer nein Verwendbar mit Funktaste nein Verwendbar mit IR-Taste nein Min. Helligkeit steuerbar ja41,58 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie erzeugt man einen Stromstoß?
Ein Stromstoß kann erzeugt werden, indem man einen elektrischen Impuls oder eine kurze Spannungsspitze auf eine Schaltung oder einen elektrischen Verbraucher anlegt. Dies kann durch das Schalten eines Schalters, das Auslösen eines Relais oder das Senden eines digitalen Signals erfolgen. Der Stromstoß kann dazu verwendet werden, um eine kurzzeitige Aktion auszulösen, wie das Öffnen oder Schließen eines Ventils, das Einschalten eines Motors oder das Auslösen eines Alarms. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Stromstoß
-
Finder Stromstoß-Schalter Hutschiene 13.61.0.024.0000 1 Wechsler 1St.Elektronischer Stromstoßschalter, 4 Funktionen: Monostabiles Relais, Abschaltverzögerung-einstellbarer Zeitbereich 0,5 bis 20 Minuten mit vorzeitiger Ausschaltmöglichkeit, über zusätzliche Set- und Reset-Taster ist ein zentrales EIN- und AUS-Schalten realisierbar, Stromstoßrelais/Schalter und Dauerlicht. 1 Schließer für 16 A, Kontaktmaterial AgSnO2, max.-Einschaltstrom 120 A-5 ms, Lampenlasten: Glüh- und Halogenlampen 2000 W, Energiesparlampen 400 W, LED (230 V AC) 400 W, NV-Halogenlampen oder LED mit EVG 400 W, NV-Halogenlampen oder LED mit KVG 1500 W, Leuchtstofflampen mit EVG 800 W, Leuchtstofflampen mit KVG 1000 W, Umgebungstemperatur -10 bis + 60 °C., Anschlussspannung 12-24 V AC/DC. Relaisschutzart IP 2029,87 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.