Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Wie programmiere ich MIMO?
MIMO steht für Multiple Input Multiple Output und bezieht sich auf eine Technologie in der drahtlosen Kommunikation. Um MIMO zu programmieren, müssen Sie in der Regel auf die entsprechenden APIs und Bibliotheken zurückgreifen, die von den Herstellern der drahtlosen Geräte oder der Kommunikationsinfrastruktur bereitgestellt werden. Sie können auch auf Open-Source-Bibliotheken wie OpenMIMO oder GNU Radio zurückgreifen, um MIMO-Systeme zu programmieren. Es ist wichtig, die spezifischen Anforderungen und Protokolle der verwendeten MIMO-Technologie zu verstehen, um effektive Programme zu entwickeln. **
Ähnliche Suchbegriffe für T2-MIMO
Top-Angebote
Produkte zum Begriff T2-MIMO:
-
Navilock NL-400 Multiband GNSS 5G LTE-MIMO WLAN-MIMO 802.11Diese hochwertige Multiband Antenne besteht aus fünf physisch getrennten Sende- und Empfangseinheiten. Die GNSS Patchantenne empfängt die Signale der Globalen Navigations Satelliten Systeme GPS, GALILEO und GLONASS. Zwei PCB Antennen arbeiten im MIMO Betrieb in allen gängigen 5G und LTE Bändern. Zwei weitere PCB Antennen im MIMO Betrieb decken den WLAN Bereich im Dualband vollständig ab. Weiterhin ist diese Multiband Antenne in der Lage, GSM, UMTS, Bluetooth, Z-Wave und ZigBee Signale zu übertragen. Die NL-400 eignet sich auf Grund ihrer robusten Outdooreigenschaften hervorragend für den rauen Alltag in den Bereichen Transportwesen, Forst- und Landwirtschaft, Bauwesen sowie im maritimen Bereich. Sie ist wasserdicht, stoßgeschützt und im erweiterten Temperaturbereich einsetzbar. Die NL-400 liefert und übermittelt Signale unter allen Umständen zuverlässig, schnell und genau. Auf einen BlickAnschlüsse5 x RP-SMA SteckerGNSS GPS GALILEO GLONASSFrequenzbereich:, GPS, GALILEO: L1, 1,575420...220,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MIMO-150A Aktiv-BühnenmonitorDer PSSO MIMO-150A ist ein äußerst kompakter Aktiv-Monitorlautsprecher von PSSO, der für Live- und Playback-Anwendungen entwickelt wurde. Der Monitorlautsprecher überzeugt durch einen effizienten Class-D-Verstärker mit einer Leistung von 150 Watt, der eine hohe Klangqualität bietet.444,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff T2-MIMO:
-
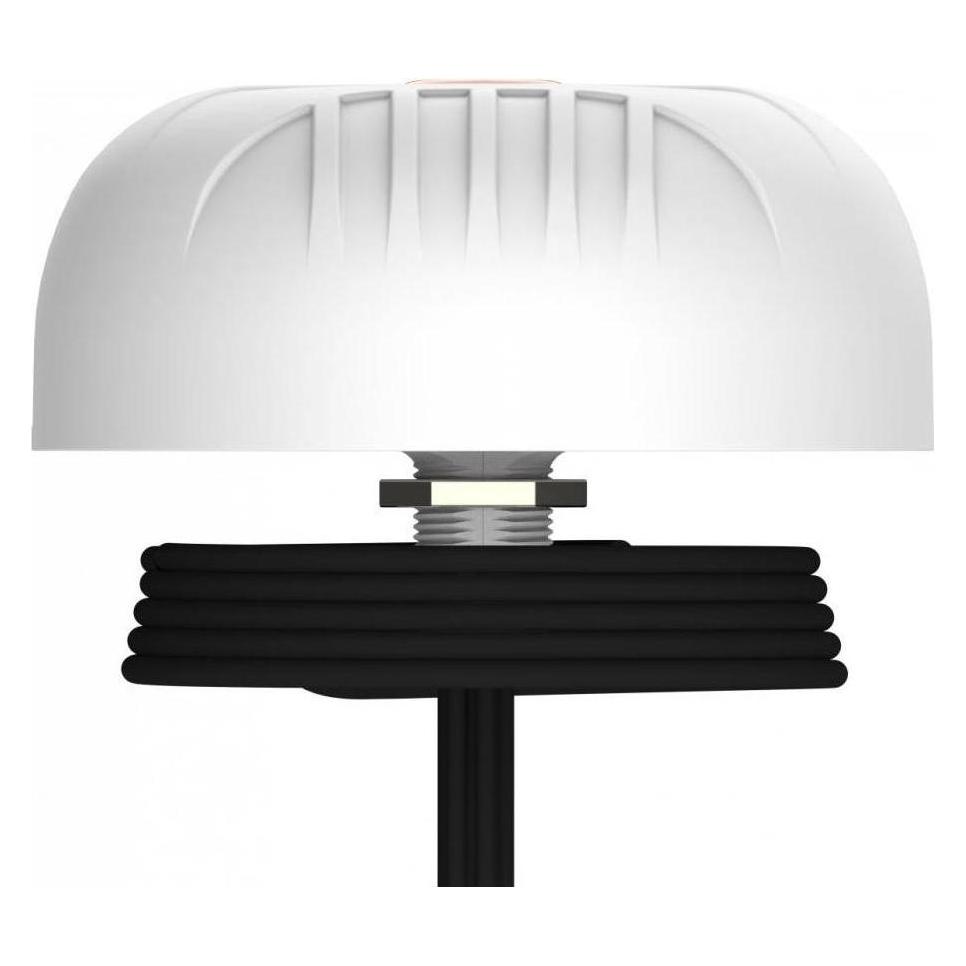
Mimo Antenne 5G/LTE . KFZ/Marine . A-MIMO-0003-V2-17 . weiss SMA (M) & RPSMA Adapter . max 6.2dBi (5G, GPS) (A-MIMO-0003-V2-17)Mimo Antenne 5G/LTE . KFZ/Marine . A-MIMO-0003-V2-17 . weiss SMA (M) & RPSMA Adapter . max 6.2dBi (5G, GPS) (A-MIMO-0003-V2-17)325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Navilock NL-400 Multiband GNSS 5G LTE-MIMO WLAN-MIMO 802.11Diese hochwertige Multiband Antenne besteht aus fünf physisch getrennten Sende- und Empfangseinheiten. Die GNSS Patchantenne empfängt die Signale der Globalen Navigations Satelliten Systeme GPS, GALILEO und GLONASS. Zwei PCB Antennen arbeiten im MIMO Betrieb in allen gängigen 5G und LTE Bändern. Zwei weitere PCB Antennen im MIMO Betrieb decken den WLAN Bereich im Dualband vollständig ab. Weiterhin ist diese Multiband Antenne in der Lage, GSM, UMTS, Bluetooth, Z-Wave und ZigBee Signale zu übertragen. Die NL-400 eignet sich auf Grund ihrer robusten Outdooreigenschaften hervorragend für den rauen Alltag in den Bereichen Transportwesen, Forst- und Landwirtschaft, Bauwesen sowie im maritimen Bereich. Sie ist wasserdicht, stoßgeschützt und im erweiterten Temperaturbereich einsetzbar. Die NL-400 liefert und übermittelt Signale unter allen Umständen zuverlässig, schnell und genau. Auf einen BlickAnschlüsse5 x RP-SMA SteckerGNSS GPS GALILEO GLONASSFrequenzbereich:, GPS, GALILEO: L1, 1,575420...220,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MIMO-150A Aktiv-BühnenmonitorDer PSSO MIMO-150A ist ein äußerst kompakter Aktiv-Monitorlautsprecher von PSSO, der für Live- und Playback-Anwendungen entwickelt wurde. Der Monitorlautsprecher überzeugt durch einen effizienten Class-D-Verstärker mit einer Leistung von 150 Watt, der eine hohe Klangqualität bietet.444,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Wie programmiere ich MIMO?
MIMO steht für Multiple Input Multiple Output und bezieht sich auf eine Technologie in der drahtlosen Kommunikation. Um MIMO zu programmieren, müssen Sie in der Regel auf die entsprechenden APIs und Bibliotheken zurückgreifen, die von den Herstellern der drahtlosen Geräte oder der Kommunikationsinfrastruktur bereitgestellt werden. Sie können auch auf Open-Source-Bibliotheken wie OpenMIMO oder GNU Radio zurückgreifen, um MIMO-Systeme zu programmieren. Es ist wichtig, die spezifischen Anforderungen und Protokolle der verwendeten MIMO-Technologie zu verstehen, um effektive Programme zu entwickeln. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für T2-MIMO
-
Poynting Antennen . 5G/LTE . KFZ/Marine . A-MIMO-0004-V1-04-W . weiss . SMA (M) . 3,56dBi . 2M SM (A-MIMO-0004-V1-04-W)Poynting Antennen . 5G/LTE . KFZ/Marine . A-MIMO-0004-V1-04-W . weiss . SMA (M) . 3,56dBi . 2M SM (A-MIMO-0004-V1-04-W)199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Paxton, Mark: Das VW Bus (T2) SchrauberhandbuchDas VW Bus (T2) Schrauberhandbuch , Reparieren und Optimieren leicht gemacht , Transportsysteme > Autoteile & Zubehör , Erscheinungsjahr: 20130228, Produktform: Leinen, Autoren: Paxton, Mark, Seitenzahl/Blattzahl: 272, Abbildungen: ca. 1300 farbige Abbildungen, Keyword: Anleitung; Bus; Karosserie; Motor; Oldtimer; Restaurierung; VW, Fachschema: Auto / Ratgeber~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Volkswagen / Bus, Transporter~Wartung~Auto / Technik, Tuning, Fachkategorie: Wartung und Instandhaltung von Fahrzeugen und Handbuch~Fahrzeugbau, Warengruppe: HC/Auto/Motorrad/Moped, Fachkategorie: Autos: Ratgeber, Sachbuch, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Verlag: Heel Verlag GmbH, Länge: 277, Breite: 213, Höhe: 25, Gewicht: 1370, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.