Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Was ist eine TAN Liste?
Eine TAN Liste ist eine Liste von Transaktionsnummern, die von Banken oder anderen Finanzinstituten bereitgestellt wird, um Online-Transaktionen zu autorisieren. Jede TAN ist nur einmal gültig und dient als zusätzliche Sicherheitsschicht, um sicherzustellen, dass nur autorisierte Personen Transaktionen durchführen können. Die TAN Liste kann physisch in Form eines gedruckten Dokuments oder digital in Form einer App oder eines Online-Tools bereitgestellt werden. Bei jeder Transaktion muss der Benutzer eine gültige TAN aus der Liste eingeben, um die Transaktion abzuschließen. Es ist wichtig, die TAN Liste sicher aufzubewahren, um unbefugten Zugriff zu verhindern. **
Wann wird die TAN Liste abgeschafft?
Die TAN Liste wird in Deutschland voraussichtlich ab dem 14. September 2019 abgeschafft. Ab diesem Zeitpunkt müssen Bankkunden für Online-Transaktionen das sogenannte "starke Kundenauthentifizierungsverfahren" nutzen, das unter anderem die Verwendung von TANs per SMS oder App beinhaltet. Die Abschaffung der TAN Liste ist Teil der europäischen Zahlungsdiensterichtlinie PSD2, die die Sicherheit von Online-Zahlungen verbessern soll. Banken sind verpflichtet, ihren Kunden alternative Authentifizierungsmethoden anzubieten, um die Sicherheit ihrer Transaktionen zu gewährleisten. Es wird empfohlen, sich bei der eigenen Bank über die genauen Änderungen und neuen Verfahren zu informieren. **

Ähnliche Suchbegriffe für TAN-Liste
Top-Angebote
Produkte zum Begriff TAN-Liste:
-
Was macht man mit einer TAN-Liste?
Eine TAN-Liste wird verwendet, um Transaktionen im Online-Banking zu autorisieren. Bei jeder Transaktion muss eine TAN aus der Liste eingegeben werden, um die Transaktion zu bestätigen. Die TAN-Liste dient somit als Sicherheitsmaßnahme, um unbefugte Zugriffe auf das Bankkonto zu verhindern. **
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff TAN-Liste:
-
Lila Liste, FachbücherDie "Lila Liste" ist ein umfassendes Fachbuch, das sich durch seine sorgfältige Bearbeitung und Aktualität auszeichnet. Mit einer Seitenzahl von 2234 bietet es eine Fülle an Informationen, die für Fachleute und Interessierte gleichermassen von Bedeutung sind. Die kartonierte Ausgabe gewährleistet eine hohe Langlebigkeit und Benutzerfreundlichkeit. Die Inhalte sind in deutscher Sprache verfasst und decken ein breites Spektrum an Themen ab, die für die Zielgruppe relevant sind. Die neue Auflage, die im November 2025 erscheint, verspricht, die neuesten Entwicklungen und Erkenntnisse in dem jeweiligen Fachgebiet zu integrieren. Zudem besteht die Möglichkeit, zukünftige Aktualisierungen zu abonnieren, um stets auf dem neuesten Stand zu bleiben. Die "Lila Liste" ist somit ein unverzichtbares Nachschlagewerk für alle, die sich intensiv mit dem Thema auseinandersetzen möchten.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
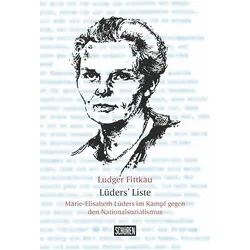
Lüders Liste, Fachbücher von Ludger FittkauDas Buch "Lüders Liste" von Ludger Fittkau beleuchtet die bemerkenswerte Lebensgeschichte von Marie-Elisabeth Lüders, einer Frauenrechtlerin und späteren Alterspräsidentin des Deutschen Bundestages. In den frühen 1950er Jahren legte Lüders eine Liste mit 30 Namen vor, die Personen aus der Frauenbewegung und der liberalen Deutschen Demokratischen Partei der Weimarer Republik umfasst. Diese Liste dokumentiert Lüders' mutige Aktionen während der NS-Zeit, in der sie Jüdinnen und Juden versteckte und ihnen half, das Land zu verlassen. Das Buch bietet einen tiefen Einblick in ein linksliberales Hilfsnetzwerk für NS-Verfolgte und beleuchtet die Rolle von Ernst von Harnack, einem wichtigen Akteur dieses Netzwerks. Mit 384 Seiten bietet das Fachbuch umfassende Informationen und Analysen zu einem oft übersehenen Kapitel der deutschen Geschichte.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine TAN Liste?
Eine TAN Liste ist eine Liste von Transaktionsnummern, die von Banken oder anderen Finanzinstituten bereitgestellt wird, um Online-Transaktionen zu autorisieren. Jede TAN ist nur einmal gültig und dient als zusätzliche Sicherheitsschicht, um sicherzustellen, dass nur autorisierte Personen Transaktionen durchführen können. Die TAN Liste kann physisch in Form eines gedruckten Dokuments oder digital in Form einer App oder eines Online-Tools bereitgestellt werden. Bei jeder Transaktion muss der Benutzer eine gültige TAN aus der Liste eingeben, um die Transaktion abzuschließen. Es ist wichtig, die TAN Liste sicher aufzubewahren, um unbefugten Zugriff zu verhindern. **
-
Wann wird die TAN Liste abgeschafft?
Die TAN Liste wird in Deutschland voraussichtlich ab dem 14. September 2019 abgeschafft. Ab diesem Zeitpunkt müssen Bankkunden für Online-Transaktionen das sogenannte "starke Kundenauthentifizierungsverfahren" nutzen, das unter anderem die Verwendung von TANs per SMS oder App beinhaltet. Die Abschaffung der TAN Liste ist Teil der europäischen Zahlungsdiensterichtlinie PSD2, die die Sicherheit von Online-Zahlungen verbessern soll. Banken sind verpflichtet, ihren Kunden alternative Authentifizierungsmethoden anzubieten, um die Sicherheit ihrer Transaktionen zu gewährleisten. Es wird empfohlen, sich bei der eigenen Bank über die genauen Änderungen und neuen Verfahren zu informieren. **
-
Was macht man mit einer TAN-Liste?
Eine TAN-Liste wird verwendet, um Transaktionen im Online-Banking zu autorisieren. Bei jeder Transaktion muss eine TAN aus der Liste eingegeben werden, um die Transaktion zu bestätigen. Die TAN-Liste dient somit als Sicherheitsmaßnahme, um unbefugte Zugriffe auf das Bankkonto zu verhindern. **
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Ähnliche Suchbegriffe für TAN-Liste
-
Die Liste lesen, Fachbücher von Hanka GrupińskaDas Buch enthält die literarischen Biogramme von 308 namentlich bekannten Aufständischen im Warschauer Ghetto. Es stützt sich auf eine Liste der Aufstandsteilnehmer, die Marek Edelman, einer der Anführer des Aufstands, kurz nach dem Krieg anfertigte und die Hanka Grupinska 2001 in einem Londoner Archiv wiederentdeckte. Die Liste lesen ist das Ergebnis der von Hanka Grupinska über Jahrzehnte geführten Gespräche mit den Überlebenden des Aufstands sowie ihres extensiven Studiums der einschlägigen Fachliteratur. In Polen geniesst das Buch den Status eines Standardwerks zum Aufstand im Warschauer Ghetto.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.