Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was ist eine Extended Coverage Versicherung?
Eine Extended Coverage Versicherung ist eine zusätzliche Versicherungspolice, die über die Standarddeckung hinausgeht und zusätzlichen Schutz bietet. Sie kann für verschiedene Arten von Versicherungen wie Auto-, Haus- oder Gesundheitsversicherungen angeboten werden. Diese Art von Versicherung kann spezifische Risiken abdecken, die in der Standarddeckung nicht enthalten sind, wie z.B. Naturkatastrophen oder Diebstahl. Es ist wichtig, die Bedingungen und Deckungsumfang einer Extended Coverage Versicherung sorgfältig zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und Risiken entspricht. In der Regel ist eine Extended Coverage Versicherung mit höheren Prämien verbunden, bietet aber auch einen erweiterten Schutz im Schadensfall. **
Ähnliche Suchbegriffe für Unfall-Coverage
Top-Angebote
Produkte zum Begriff Unfall-Coverage:
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC5574-20-R)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 2 Jahre - Reparaturzeit: 3 Arbeitstage - für Zebra MC5574119,77 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC309R-20-R)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 2 Jahre - Reparaturzeit: 3 Arbeitstage - für Zebra MC3090-Z196,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
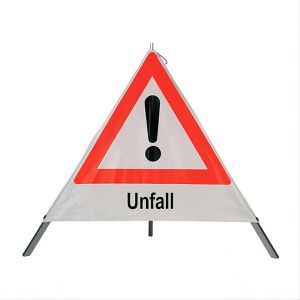
SafetyMarking Faltsignal Gefahrenstelle VZ101, Unfall, tagesleuchtend, Schenkellänge 90 cm3-seitig bedrucktes, strapazierfähiges Kunststoffgewebe (PVC-beschichtet) Tagesleuchtend / Floureszierend - für den Einsatz bei Tageslicht Stativ aus verzinktem Profilstahl Mit Tragebügel und genormter Öffnung zur Aufnahme von Warnleuchten Gewicht: ca. 3,5 kg Maße aufgestellt: 110 x 110 x 90 cm (BxTxH) Länge zusammengefaltet: 115 cm Made in Germany Merkmale: Schenkellänge: 90 cm Warnsymbol: Gefahrenstelle VZ101, Unfall Sichtbarkeit: tagesleuchtend-fluoreszierend weitere Produktinformationen: Lieferung inkl.: Transportetui Lieferung direkt ab Werk!214,19 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
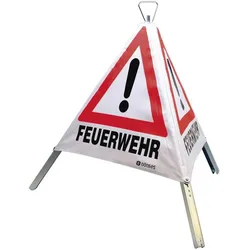
Dönges, Sicherheitskennzeichnung, Faltsignal, 700 mm, retroreflektierend, Feuerwehr, Unfall, ÖlunfallDie hochwertigen Faltsignale zeichnen sich durch hohe Qualität zu günstigen Preisen aus. Alle Ausführungen verfügen über ein sehr stabiles Gestell aus verzinktem U-Stahl mit Federmechanismus. Eine Öse zur Befestigung eines Zusatzgewichtes, ein Normzapfen zur Aufnahme von Blitzleuchten sowie ein Tragegriff an der Spitze des Faltsignals sind ebenfalls Standard. Beide Ausführungen können mit zwei Standardaufdrucken geliefert werden. Optional bieten wir einen Adapter zur Befestigung der Faltsignale auf dem Dreibeinstativ an. Damit kann das Faltsignal auf dem Normzapfen DIN 14640 der Feuerwehrstative befestigt und somit in Höhen bis zu 5 m angebracht werden. Lieferung erfolgt in einer stabilen Transporthülle. Merkmale: - strapazierfähiges, langlebiges Material - schmutzunempfindlich - witterungsbeständiger Druck in schwarz/rot - standsicher durch hohes Gewicht Auswahlkriterien: Höhe: 700 mm Ausführung: retroreflektierend Aufdruck: Feuerwehr, Unfall, Unfall Technische Daten: Gewicht: 3,3 kg.123,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zahlt Vollkasko bei Unfall?
Vollkasko zahlt bei einem Unfall in der Regel die Reparaturkosten am eigenen Fahrzeug, unabhängig davon, wer den Unfall verursacht hat. Auch Vandalismusschäden sind in der Regel abgedeckt. Zudem übernimmt die Vollkasko die Kosten für einen eventuellen Totalschaden des eigenen Fahrzeugs. Allerdings muss in der Regel eine Selbstbeteiligung gezahlt werden. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen. **
-
Wie kann die Coverage einer Versicherungspolice die finanzielle Sicherheit in Notfällen gewährleisten? Welche Faktoren beeinflussen die Coverage einer Versicherung?
Die Coverage einer Versicherungspolice gewährleistet finanzielle Sicherheit in Notfällen, indem sie die Kosten für Schäden oder Verluste übernimmt. Faktoren wie Art der Versicherung, Höhe der Deckungssumme, Selbstbeteiligung und Ausschlüsse beeinflussen die Coverage einer Versicherung. Eine umfassende Police mit angemessener Deckung kann sicherstellen, dass finanzielle Notfälle abgedeckt sind. **
-
Was ist der Unterschied zwischen Statement Coverage und Branch Coverage?
Statement Coverage bezieht sich auf die Messung, wie viele Anweisungen in einem Programm ausgeführt wurden. Es misst, ob jede Zeile des Codes mindestens einmal ausgeführt wurde. Branch Coverage hingegen misst, wie viele Zweige oder Entscheidungen in einem Programm durchlaufen wurden. Es stellt sicher, dass jede mögliche Verzweigung im Code mindestens einmal ausgeführt wurde. **
-
Was zahlt Teilkasko bei Selbstverschuldetem Unfall?
Die Teilkasko zahlt in der Regel nicht bei selbstverschuldeten Unfällen, da sie nur Schäden abdeckt, die nicht durch den Fahrer verursacht wurden. Selbstverschuldete Unfälle sind in der Regel durch die Vollkaskoversicherung abgedeckt. Bei einem selbstverschuldeten Unfall muss der Fahrer daher in der Regel die Reparaturkosten selbst tragen. Es ist wichtig, die genauen Bedingungen der eigenen Versicherungspolice zu prüfen, um sicherzustellen, welche Schäden abgedeckt sind und welche nicht. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit zu erhalten. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Unfall-Coverage:
-
Zebra ZebraCare Select with Comprehensive coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSS-WT41XX-10-R)ZebraCare Select with Comprehensive coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Austausch (für Handhelds) - 1 Jahr - Reparaturzeit: am nächsten Arbeitstag - muss innerhalb von 30 Tagen nach dem Produktkauf erworben werden - für Zebra WT41N0271,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC75XX-30)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 3 Jahre - Reparaturzeit: 3 Arbeitstage - für Symbol MC75A; Zebra MC75, MC75A, MC75A0-HC277,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC5574-20-R)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 2 Jahre - Reparaturzeit: 3 Arbeitstage - für Zebra MC5574119,77 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC309R-20-R)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 2 Jahre - Reparaturzeit: 3 Arbeitstage - für Zebra MC3090-Z196,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was ist eine Extended Coverage Versicherung?
Eine Extended Coverage Versicherung ist eine zusätzliche Versicherungspolice, die über die Standarddeckung hinausgeht und zusätzlichen Schutz bietet. Sie kann für verschiedene Arten von Versicherungen wie Auto-, Haus- oder Gesundheitsversicherungen angeboten werden. Diese Art von Versicherung kann spezifische Risiken abdecken, die in der Standarddeckung nicht enthalten sind, wie z.B. Naturkatastrophen oder Diebstahl. Es ist wichtig, die Bedingungen und Deckungsumfang einer Extended Coverage Versicherung sorgfältig zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und Risiken entspricht. In der Regel ist eine Extended Coverage Versicherung mit höheren Prämien verbunden, bietet aber auch einen erweiterten Schutz im Schadensfall. **
-
Was zahlt Vollkasko bei Unfall?
Vollkasko zahlt bei einem Unfall in der Regel die Reparaturkosten am eigenen Fahrzeug, unabhängig davon, wer den Unfall verursacht hat. Auch Vandalismusschäden sind in der Regel abgedeckt. Zudem übernimmt die Vollkasko die Kosten für einen eventuellen Totalschaden des eigenen Fahrzeugs. Allerdings muss in der Regel eine Selbstbeteiligung gezahlt werden. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen. **
-
Wie kann die Coverage einer Versicherungspolice die finanzielle Sicherheit in Notfällen gewährleisten? Welche Faktoren beeinflussen die Coverage einer Versicherung?
Die Coverage einer Versicherungspolice gewährleistet finanzielle Sicherheit in Notfällen, indem sie die Kosten für Schäden oder Verluste übernimmt. Faktoren wie Art der Versicherung, Höhe der Deckungssumme, Selbstbeteiligung und Ausschlüsse beeinflussen die Coverage einer Versicherung. Eine umfassende Police mit angemessener Deckung kann sicherstellen, dass finanzielle Notfälle abgedeckt sind. **
Ähnliche Suchbegriffe für Unfall-Coverage
-
SafetyMarking Faltsignal Gefahrenstelle VZ101, Unfall, tagesleuchtend, Schenkellänge 90 cm3-seitig bedrucktes, strapazierfähiges Kunststoffgewebe (PVC-beschichtet) Tagesleuchtend / Floureszierend - für den Einsatz bei Tageslicht Stativ aus verzinktem Profilstahl Mit Tragebügel und genormter Öffnung zur Aufnahme von Warnleuchten Gewicht: ca. 3,5 kg Maße aufgestellt: 110 x 110 x 90 cm (BxTxH) Länge zusammengefaltet: 115 cm Made in Germany Merkmale: Schenkellänge: 90 cm Warnsymbol: Gefahrenstelle VZ101, Unfall Sichtbarkeit: tagesleuchtend-fluoreszierend weitere Produktinformationen: Lieferung inkl.: Transportetui Lieferung direkt ab Werk!214,19 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Dönges, Sicherheitskennzeichnung, Faltsignal, 700 mm, retroreflektierend, Feuerwehr, Unfall, ÖlunfallDie hochwertigen Faltsignale zeichnen sich durch hohe Qualität zu günstigen Preisen aus. Alle Ausführungen verfügen über ein sehr stabiles Gestell aus verzinktem U-Stahl mit Federmechanismus. Eine Öse zur Befestigung eines Zusatzgewichtes, ein Normzapfen zur Aufnahme von Blitzleuchten sowie ein Tragegriff an der Spitze des Faltsignals sind ebenfalls Standard. Beide Ausführungen können mit zwei Standardaufdrucken geliefert werden. Optional bieten wir einen Adapter zur Befestigung der Faltsignale auf dem Dreibeinstativ an. Damit kann das Faltsignal auf dem Normzapfen DIN 14640 der Feuerwehrstative befestigt und somit in Höhen bis zu 5 m angebracht werden. Lieferung erfolgt in einer stabilen Transporthülle. Merkmale: - strapazierfähiges, langlebiges Material - schmutzunempfindlich - witterungsbeständiger Druck in schwarz/rot - standsicher durch hohes Gewicht Auswahlkriterien: Höhe: 700 mm Ausführung: retroreflektierend Aufdruck: Feuerwehr, Unfall, Unfall Technische Daten: Gewicht: 3,3 kg.123,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dönges, Sicherheitskennzeichnung, Faltsignal, 700 mm, Tagesleuchtfarbe, Feuerwehr, Unfall, ÖlunfallDie hochwertigen Faltsignale zeichnen sich durch hohe Qualität zu günstigen Preisen aus. Alle Ausführungen verfügen über ein sehr stabiles Gestell aus verzinktem U-Stahl mit Federmechanismus. Eine Öse zur Befestigung eines Zusatzgewichtes, ein Normzapfen zur Aufnahme von Blitzleuchten sowie ein Tragegriff an der Spitze des Faltsignals sind ebenfalls Standard. Beide Ausführungen können mit zwei Standardaufdrucken geliefert werden. Optional bieten wir einen Adapter zur Befestigung der Faltsignale auf dem Dreibeinstativ an. Damit kann das Faltsignal auf dem Normzapfen DIN 14640 der Feuerwehrstative befestigt und somit in Höhen bis zu 5 m angebracht werden. Lieferung erfolgt in einer stabilen Transporthülle. Merkmale: - strapazierfähiges, langlebiges Material - schmutzunempfindlich - witterungsbeständiger Druck in schwarz/rot - standsicher durch hohes Gewicht Auswahlkriterien: Höhe: 700 mm Ausführung: Tagesleuchtfarbe Aufdruck: Feuerwehr, Unfall, Zwischenfall Technische Daten: Gewicht: 3,3 kg.97,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dönges, Sicherheitskennzeichnung, Faltsignal, 900 mm, Tagesleuchtfarbe, Feuerwehr, Unfall, ÖlunfallDie hochwertigen Faltsignale zeichnen sich durch hohe Qualität zu günstigen Preisen aus. Alle Ausführungen verfügen über ein sehr stabiles Gestell aus verzinktem U-Stahl mit Federmechanismus. Eine Öse zur Befestigung eines Zusatzgewichtes, ein Normzapfen zur Aufnahme von Blitzleuchten sowie ein Tragegriff an der Spitze des Faltsignals sind ebenfalls Standard. Beide Ausführungen können mit zwei Standardaufdrucken geliefert werden. Optional bieten wir einen Adapter zur Befestigung der Faltsignale auf dem Dreibeinstativ an. Damit kann das Faltsignal auf dem Normzapfen DIN 14640 der Feuerwehrstative befestigt und somit in Höhen bis zu 5 m angebracht werden. Lieferung erfolgt in einer stabilen Transporthülle. Merkmale: - strapazierfähiges, langlebiges Material - schmutzunempfindlich - witterungsbeständiger Druck in schwarz/rot - standsicher durch hohes Gewicht Auswahlkriterien: Höhe: 900 mm Ausführung: Tagesleuchtfarbe Aufdruck: Feuerwehr, Unfall, Zwischenfall Technische Daten: Gewicht: 4,3 kg Art.-Nummer: JDFS90T-FOEU.116,54 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Statement Coverage und Branch Coverage?
Statement Coverage bezieht sich auf die Messung, wie viele Anweisungen in einem Programm ausgeführt wurden. Es misst, ob jede Zeile des Codes mindestens einmal ausgeführt wurde. Branch Coverage hingegen misst, wie viele Zweige oder Entscheidungen in einem Programm durchlaufen wurden. Es stellt sicher, dass jede mögliche Verzweigung im Code mindestens einmal ausgeführt wurde. **
-
Was zahlt Teilkasko bei Selbstverschuldetem Unfall?
Die Teilkasko zahlt in der Regel nicht bei selbstverschuldeten Unfällen, da sie nur Schäden abdeckt, die nicht durch den Fahrer verursacht wurden. Selbstverschuldete Unfälle sind in der Regel durch die Vollkaskoversicherung abgedeckt. Bei einem selbstverschuldeten Unfall muss der Fahrer daher in der Regel die Reparaturkosten selbst tragen. Es ist wichtig, die genauen Bedingungen der eigenen Versicherungspolice zu prüfen, um sicherzustellen, welche Schäden abgedeckt sind und welche nicht. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit zu erhalten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.