Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Ähnliche Suchbegriffe für Was-bleibt-wenn-wir
Top-Angebote
Produkte zum Begriff Was-bleibt-wenn-wir:



-
Wie lange bleibt eine KFZ Versicherung bestehen?
Eine KFZ-Versicherung bleibt in der Regel für ein Jahr bestehen, wenn sie nicht vorzeitig gekündigt wird. Nach Ablauf des Versicherungsjahres verlängert sie sich automatisch um ein weiteres Jahr, sofern sie nicht fristgerecht gekündigt wird. Die genaue Dauer der Versicherung hängt jedoch von den Vertragsbedingungen ab, die zwischen dem Versicherungsnehmer und der Versicherungsgesellschaft vereinbart wurden. Es ist wichtig, die Vertragslaufzeit und Kündigungsfristen im Versicherungsvertrag zu beachten, um ungewollte Verlängerungen zu vermeiden. In einigen Fällen kann eine KFZ-Versicherung auch vor Ablauf des Vertragsjahres gekündigt werden, beispielsweise bei einem Fahrzeugwechsel oder einem Umzug ins Ausland. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff Was-bleibt-wenn-wir:
-
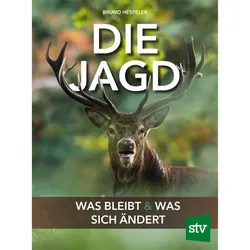
Die Jagd - Was bleibt und was sich ändert„Die Jagd – Was bleibt und was sich ändert“ beleuchtet die Veränderungen, die die Jagd durch verschiedene Einflüsse erfährt. Der Klimawandel, die zunehmende Parzellengröße in der Landwirtschaft, steigender Verkehr, neue Straßen und die wachsende Nutzung der Natur durch Einheimische und Touristen beeinflussen das Verhalten des Wildes. Diese Veränderungen führen zu mehr Wildschäden und einer Forderung nach höherem Abschuss. Gleichzeitig werden traditionelle Jagdmethoden, wie Bewegungsjagden, durch die Fragmentierung der Landschaft immer schwieriger. Doch neue Technologien wie Drohnen, Wildkameras und Nachtsichtgeräte bieten den Jägern neue Möglichkeiten, das Wild zu beobachten und zu erlegen. Diese Technik führt jedoch auch dazu, dass das Wild zunehmend gestresst wird und seine Sichtbarkeit weiter abnimmt. Der Autor geht in seinem Buch auf diese Entwicklungen ein, spricht über veraltete Jagdpraktiken und plädiert für die Einführung von Wildschutzgebieten, wie sie bereits in Ländern wie der Schweiz, Italien und den USA existieren, aber in Deutschland und Österreich noch nicht verbreitet sind. In deutscher Sprache verfasst.33,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
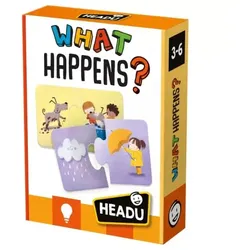
Headu: Was passiert, wenn? – Logik-SteckspielEntdecke spielerisch Ursache-Wirkungs-Zusammenhänge mit dem Headu: Was passiert, wenn? – Logisches Zuordnungsspiel! Das Spiel regt Kinder dazu an, die Bilder genau zu betrachten, die Beziehungen zwischen ihnen zu erkennen und durch das richtige Kombinieren der Teile die logische Lösung zu finden. Beim Zuordnen der Bilder und Erkennen der Reihenfolge von Ereignissen kann dein Kind spielerisch Denken, Beobachtungsgabe und Schlussfolgern üben. Produkteigenschaften Marke: Headu Produktkategorie: Lernspiel / logisches Zuordnungsspiel Empfohlenes Alter: für Kleinkinder Hauptfunktion: Förderung des logischen Denkens und des Erkennens von Ursache-Wirkungs-Zusammenhängen Material: Karton Maße: Verpackungsgröße: 5 × 15 × 21 cm Weitere wichtige Eigenschaft: vermittelt mit Hilfe von Bildern das Erkennen von Zusammenhängen zwischen Ereignissen Ausführliche Produktbeschreibung Das Headu: Was passiert, wenn? – Logisches Zuordnungsspiel führt Kinder auf spielerische Weise an das Erkennen von Ursache-Wirkungs-Beziehungen heran. Bei den Aufgaben soll das Kind die dargestellten Situationen auf den Bildern genau beobachten und anschließend die Teile auswählen, die logisch zusammengehören. Ein wichtiger Bestandteil des Spiels ist das Erkennen der Zusammenhänge zwischen den einzelnen Ereignissen. Das Kind kann lernen zu beobachten, welche Folgen eine bestimmte Handlung haben kann und welches Bild logisch auf das vorherige folgt. Während der Zuordnungsaufgaben verbessern sich auch die Beobachtungsgabe und das Erkennen von Details. Das Kind muss sich jedes Bild genau anschauen, um die Beziehung zwischen ihnen zu finden. Beim richtigen Zusammenfügen der Teile werden logisches Denken und Problemlösefähigkeiten gefördert. Das Kind kann selbstständig nach der Lösung suchen und durch das Zusammenstecken überprüfen, ob es richtig gedacht hat. Das Spiel lädt außerdem zu Gesprächen ein. Gemeinsam mit einem Erwachsenen kann das Kind erzählen, was es auf den Bildern sieht, was in den einzelnen Situationen passiert und warum seiner Meinung nach ein Ereignis auf das andere folgt. Das unterstützt auch den Aufbau des Wortschatzes und die Ausdrucksfähigkeit. Dank der einfachen, bildgestützten Aufgaben kann das Kind selbstständig spielen, das Spiel eignet sich aber genauso gut für gemeinsame Eltern-Kind-Aktivitäten. Erfolgreich gelöste Aufgaben schenken Erfolgserlebnisse und motivieren das Kind zu weiterem Nachdenken. Für wen ist das Spiel geeignet? Das Headu: Was passiert, wenn? – Logisches Zuordnungsspiel ist für alle Kleinkinder geeignet, die gerne mit Bildern, Zuordnungsaufgaben und einfachen logischen Rätseln spielen. Es ist eine gute Wahl, um logisches Denken, Beobachtungsgabe und das Erkennen von Ursache-Wirkungs-Zusammenhängen spielerisch zu üben – sowohl alleine als auch gemeinsam mit den Eltern. Verpackungsgröße: 5 × 15 × 21 cm9,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
-
Wie lange bleibt eine KFZ Versicherung bestehen?
Eine KFZ-Versicherung bleibt in der Regel für ein Jahr bestehen, wenn sie nicht vorzeitig gekündigt wird. Nach Ablauf des Versicherungsjahres verlängert sie sich automatisch um ein weiteres Jahr, sofern sie nicht fristgerecht gekündigt wird. Die genaue Dauer der Versicherung hängt jedoch von den Vertragsbedingungen ab, die zwischen dem Versicherungsnehmer und der Versicherungsgesellschaft vereinbart wurden. Es ist wichtig, die Vertragslaufzeit und Kündigungsfristen im Versicherungsvertrag zu beachten, um ungewollte Verlängerungen zu vermeiden. In einigen Fällen kann eine KFZ-Versicherung auch vor Ablauf des Vertragsjahres gekündigt werden, beispielsweise bei einem Fahrzeugwechsel oder einem Umzug ins Ausland. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für Was-bleibt-wenn-wir
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.