Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **


Ähnliche Suchbegriffe für Zum
Top-Angebote
Produkte zum Begriff Zum:
-
KFZ TURTLE 53162 - KFZ - Autowachs zum Sprühen, Carnaubawachs, 500 mlTurtle Wax Hybrid Sealant Wax Nach der Versiegelung mit diesem Sprühwachs fällt Ihnen das Waschen und Trocknen zukünftig viel leichter. Die wasserabweisenden Inhaltsstoffe zusammen mit Wachsen für intensiven Glanz ergeben einen tollen Versiegler. Dieses Mittel enthält natürliches Carnauba-Wachs - das ist das härteste Wachs in der Natur und wird den Lack Ihres Fahrzeuges deutlich widerstandsfähiger machen. Durch das super wasserabweisende Finish perlt Flüssigkeit einfach ab. Es kann auf nasser und trockener Oberfläche angewendet werden – übrigens auch in direkter Sonne. Ultimative Methode für lange wasserabweisende Wirkung von 6 bis 12 Monaten. Verleiht hervorragenden Glanz und Schutz. Verhindert, dass sich wieder Staub auf der Oberfläche ansammelt, und das Auto sieht länger neu und sauberer aus.10,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum AußensteuergesetzKommentar zum Außensteuergesetz , Dieser Praxiskommentar der Herausgeber Adrian Cloer und Tobias Hagemann enthält eine kompakte, praxisnahe und wissenschaftlich fundierte Analyse der Vorschriften des Außensteuergesetzes. Ausgehend von Aufbau, Gegenstand, Zweck und Stellung der jeweiligen Norm in der Rechtsordnung erfolgt eine systematische Kommentierung des Gesetzestextes. Eine detaillierte Darstellung der Auffassungen von Exekutive und Judikative sowie des Schrifttums versetzt Berater:innen in die Lage, den jeweiligen Inhalt der Norm zu erkennen und diese in der Praxis rechtssicher anzuwenden. Erläuterungen zu verfahrensrechtlichen Aspekten und Gestaltungshinweise für die Praxis runden den Kommentar ab. Das AStG besteht aus sieben Teilen: Erster Teil: Internationale Verflechtungen (§ 1 AStG) Zweiter Teil: Wohnsitzwechsel in niedrig besteuerte Gebiete (§§ 2-5 AStG) Dritter Teil: Behandlung einer Beteiligung im Sinne des § 17 EStG bei Wohnsitzwechsel ins Ausland (§ 6 AStG) Vierter Teil: Hinzurechnungsbesteuerung (§§ 7-14 AStG) Fünfter Teil: Familienstiftungen (§ 15 AStG) Sechster Teil: Ermittlung und Verfahren (§§ 16-18 AStG) Siebter Teil: Schlussvorschriften (§§ 19-22 AStG) , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250320, Titel der Reihe: Haufe Fachbuch##, Redaktion: Cloer, Adrian~Hagemann, Tobias, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 600, Keyword: AStG; Adrian Cloer; Ausland; Außensteuergesetz; Familienstiftung; Kommentar; Rechtssicher; Schlussvorschrift; Steuerberater; Tobias Hagemann; Verfahren; Vorschrift; Wohnsitzwechsel; Zwischengesellschaft, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 52, Gewicht: 1564, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wellner:BGH-Rechtsprechung zum Kfz-Sach, Fachbücher von Wolfgang WellnerDie Neuauflage verschafft Ihnen einen raschen Überblick über das sich ständig wandelnde Kfz-Schadensersatzrecht. Die einzigartige BGH-Entscheidungssammlung zum Kfz-Sachschaden liefert alle aktuell relevanten Entscheidungen so, dass Sie diese blitzschnell finden und verstehen können. In diesem Werk spielt Wolfgang Wellner als langjähriges Mitglied des VI. BGH-Zivilsenats und jetzt als Rechtsanwalt seine ganze Kompetenz und Erfahrung aus und vermittelt Ihnen die neuesten, aber auch grundlegende ältere Entscheidungen zum Schadensrecht. Als erfahrener Referent, Herausgeber und Autor verschiedener juristischer Fachpublikationen weiss er bestens, wie er die unübersichtliche Rechtsprechung aufbereiten muss, damit Anwälte in der Praxis erfolgreich damit arbeiten können. Alle Urteile sind komprimiert auf das Wesentliche und gut verständlich wiedergegeben. Jede Entscheidung hat der Autor so bearbeitet, dass die zugrunde liegende Problematik leicht und rechtssicher auf die eigenen Fälle übertragen werden kann. Der Inhalt ist thematisch, unter Angabe des Aktenzeichens, geordnet - ein Blick ins Inhaltsverzeichnis genügt, um die richtige Entscheidung zu finden. Beispiele zu aktuellen Entscheidungen aus dem Inhalt: - Reparaturkosten: fiktive und konkrete Schadensabrechnung - Kostenfaktoren: Ersatz einer Covid-19-Pauschale - Restwertproblematik: Bestimmung des Restwerts bei Leasingfahrzeugen - Werkstattrisiko: Umfang, Wirtschaftlichkeit, Klage aus abgetretenem Recht - Mietwagenkosten: Unfall mit Pkw ohne TÜV - Nutzungsausfallentschädigung: Vorhandensein eines Zweitwagens, Zurverfügungstellen eines billigeren Fahrzeugs, Berechnungsgrundlage für merkantilen Minderwert - Sachverständigenkosten: Wirksamkeitsvoraussetzungen für Zession und Ermittlung der Höhe, Sachverständigenrisiko - Rückstufungsschaden: GAP-Versicherung und Höherstufung - Halter- und Fahrerhaftung: Auseinanderfallen von Halter und Eigentümer, Fälle mit Anhängern, Unfälle bei Vorbeifahren, Brandfälle, Kraftfahrzeug.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **

Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Zum:
-
Berechnung einer risikoadäquaten Versicherungsprämie zur Deckung der Haftpflichtrisiken, die aus dem Betrieb von Kernkraftwerken resultieren,Berechnung Einer Risikoadäquaten Versicherungsprämie Zur Deckung Der Haftpflichtrisiken, Die Aus Dem Betrieb Von Kernkraftwerken Resultieren, Taschenbuch Von Benjamin Günther,torsten Karau,walter Warmuth,eva-maria Kastner, Grin, 978-3-656-03082-9,...52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / §§ 149 - 158a VVG (Allgemeine Haftpflichtversicherung ohneKommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / §§ 149 - 158a Vvg (allgemeine Haftpflichtversicherung Ohne Kraftverkehrsversicherung Und Andere Pflichtversicherungen), Gebundene Ausgabe Von, De Gruyter,...154,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KFZ TURTLE 53162 - KFZ - Autowachs zum Sprühen, Carnaubawachs, 500 mlTurtle Wax Hybrid Sealant Wax Nach der Versiegelung mit diesem Sprühwachs fällt Ihnen das Waschen und Trocknen zukünftig viel leichter. Die wasserabweisenden Inhaltsstoffe zusammen mit Wachsen für intensiven Glanz ergeben einen tollen Versiegler. Dieses Mittel enthält natürliches Carnauba-Wachs - das ist das härteste Wachs in der Natur und wird den Lack Ihres Fahrzeuges deutlich widerstandsfähiger machen. Durch das super wasserabweisende Finish perlt Flüssigkeit einfach ab. Es kann auf nasser und trockener Oberfläche angewendet werden – übrigens auch in direkter Sonne. Ultimative Methode für lange wasserabweisende Wirkung von 6 bis 12 Monaten. Verleiht hervorragenden Glanz und Schutz. Verhindert, dass sich wieder Staub auf der Oberfläche ansammelt, und das Auto sieht länger neu und sauberer aus.10,70 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum AußensteuergesetzKommentar zum Außensteuergesetz , Dieser Praxiskommentar der Herausgeber Adrian Cloer und Tobias Hagemann enthält eine kompakte, praxisnahe und wissenschaftlich fundierte Analyse der Vorschriften des Außensteuergesetzes. Ausgehend von Aufbau, Gegenstand, Zweck und Stellung der jeweiligen Norm in der Rechtsordnung erfolgt eine systematische Kommentierung des Gesetzestextes. Eine detaillierte Darstellung der Auffassungen von Exekutive und Judikative sowie des Schrifttums versetzt Berater:innen in die Lage, den jeweiligen Inhalt der Norm zu erkennen und diese in der Praxis rechtssicher anzuwenden. Erläuterungen zu verfahrensrechtlichen Aspekten und Gestaltungshinweise für die Praxis runden den Kommentar ab. Das AStG besteht aus sieben Teilen: Erster Teil: Internationale Verflechtungen (§ 1 AStG) Zweiter Teil: Wohnsitzwechsel in niedrig besteuerte Gebiete (§§ 2-5 AStG) Dritter Teil: Behandlung einer Beteiligung im Sinne des § 17 EStG bei Wohnsitzwechsel ins Ausland (§ 6 AStG) Vierter Teil: Hinzurechnungsbesteuerung (§§ 7-14 AStG) Fünfter Teil: Familienstiftungen (§ 15 AStG) Sechster Teil: Ermittlung und Verfahren (§§ 16-18 AStG) Siebter Teil: Schlussvorschriften (§§ 19-22 AStG) , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2025, Erscheinungsjahr: 20250320, Titel der Reihe: Haufe Fachbuch##, Redaktion: Cloer, Adrian~Hagemann, Tobias, Auflage: 25001, Auflage/Ausgabe: 1. Auflage 2025, Seitenzahl/Blattzahl: 600, Keyword: AStG; Adrian Cloer; Ausland; Außensteuergesetz; Familienstiftung; Kommentar; Rechtssicher; Schlussvorschrift; Steuerberater; Tobias Hagemann; Verfahren; Vorschrift; Wohnsitzwechsel; Zwischengesellschaft, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 52, Gewicht: 1564, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Zum
-
Wellner:BGH-Rechtsprechung zum Kfz-Sach, Fachbücher von Wolfgang WellnerDie Neuauflage verschafft Ihnen einen raschen Überblick über das sich ständig wandelnde Kfz-Schadensersatzrecht. Die einzigartige BGH-Entscheidungssammlung zum Kfz-Sachschaden liefert alle aktuell relevanten Entscheidungen so, dass Sie diese blitzschnell finden und verstehen können. In diesem Werk spielt Wolfgang Wellner als langjähriges Mitglied des VI. BGH-Zivilsenats und jetzt als Rechtsanwalt seine ganze Kompetenz und Erfahrung aus und vermittelt Ihnen die neuesten, aber auch grundlegende ältere Entscheidungen zum Schadensrecht. Als erfahrener Referent, Herausgeber und Autor verschiedener juristischer Fachpublikationen weiss er bestens, wie er die unübersichtliche Rechtsprechung aufbereiten muss, damit Anwälte in der Praxis erfolgreich damit arbeiten können. Alle Urteile sind komprimiert auf das Wesentliche und gut verständlich wiedergegeben. Jede Entscheidung hat der Autor so bearbeitet, dass die zugrunde liegende Problematik leicht und rechtssicher auf die eigenen Fälle übertragen werden kann. Der Inhalt ist thematisch, unter Angabe des Aktenzeichens, geordnet - ein Blick ins Inhaltsverzeichnis genügt, um die richtige Entscheidung zu finden. Beispiele zu aktuellen Entscheidungen aus dem Inhalt: - Reparaturkosten: fiktive und konkrete Schadensabrechnung - Kostenfaktoren: Ersatz einer Covid-19-Pauschale - Restwertproblematik: Bestimmung des Restwerts bei Leasingfahrzeugen - Werkstattrisiko: Umfang, Wirtschaftlichkeit, Klage aus abgetretenem Recht - Mietwagenkosten: Unfall mit Pkw ohne TÜV - Nutzungsausfallentschädigung: Vorhandensein eines Zweitwagens, Zurverfügungstellen eines billigeren Fahrzeugs, Berechnungsgrundlage für merkantilen Minderwert - Sachverständigenkosten: Wirksamkeitsvoraussetzungen für Zession und Ermittlung der Höhe, Sachverständigenrisiko - Rückstufungsschaden: GAP-Versicherung und Höherstufung - Halter- und Fahrerhaftung: Auseinanderfallen von Halter und Eigentümer, Fälle mit Anhängern, Unfälle bei Vorbeifahren, Brandfälle, Kraftfahrzeug.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
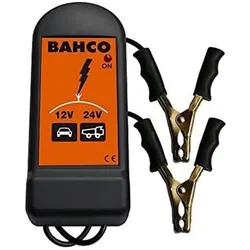
Bahco, Autobatterie Zubehör, Kfz-Schalter zum Schutz vor Wechselströmen 12VSchützt das Fahrzeug vor den höchsten Spannungen oder Strömen, die durch Schweissen, Batterieladen oder andere Arbeiten verursacht werden. Funktioniert mit 12- und 24-V-Fahrzeugen, daher ist der Einsatzbereich des Geräts sehr breit. Erkennt die Spannung automatisch, ohne dass der Benutzer dies einstellen muss. Funktioniert, wenn es an jeden Batteriepol angeschlossen wird. Intuitives Design und einfach zu bedienen. Kompatibel mit CAN-Bus. CE-Zertifikat.63,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insolvenzsicherungssysteme von Versicherungsunternehmen in Deutschland und Großbritannien im Vergleich am Beispiel der Kfz-Haftpflichtversicherung,Insolvenzsicherungssysteme Von Versicherungsunternehmen In Deutschland Und Großbritannien Im Vergleich Am Beispiel Der Kfz-haftpflichtversicherung, Taschenbuch Von Markus Küppers, Diplomica Verlag Gmbh, 978-3-8366-5369-5, Seitenanzahl: 11638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Was kostet eine Vollkasko Kfz Versicherung?
Was kostet eine Vollkasko Kfz Versicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugtyp, dem Alter des Fahrers, dem Wohnort und der Schadenfreiheitsklasse. Generell sind die Kosten für eine Vollkasko Versicherung höher als für eine Teilkasko oder Haftpflichtversicherung, da sie einen umfassenderen Schutz bietet. Es ist empfehlenswert, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Rabatte oder Sonderkonditionen je nach Versicherer eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.