Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was ist der Unterschied zwischen "write through" und "write back" bei Caches?
"Write through" und "write back" sind zwei verschiedene Schreibstrategien, die in Caches verwendet werden. Bei "write through" werden Daten sowohl im Cache als auch im Hauptspeicher aktualisiert, während bei "write back" die Aktualisierung nur im Cache erfolgt und der Hauptspeicher erst später aktualisiert wird. "Write through" bietet eine höhere Datensicherheit, da die Daten immer im Hauptspeicher gespeichert sind, während "write back" eine höhere Leistung bietet, da weniger Schreibzugriffe auf den Hauptspeicher erforderlich sind. **

Ähnliche Suchbegriffe für Write
Top-Angebote
Produkte zum Begriff Write:
-
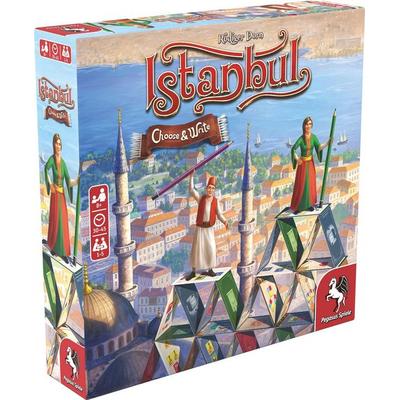
Istanbul - Choose & WriteIstanbul - Choose & Write , Willkommen zurück auf dem Basar von Istanbul ! Einmal mehr schlüpfen die Spielenden in die Rollen gewiefter Kaufleute, deren Ziel es ist, Waren und Lira zu ergattern und diese in wertvolle Rubine einzutauschen. Doch dieses Mal hat jede*r den Basar als eigenen Spielplan vor sich liegen. Und die Orte darauf können nur begrenzt oft besucht werden. Im eigenen Zug wählt dazu jede*r eine Karte: Ortskarten erlauben allen Kaufleuten, die dortige Aktion oder die Aktion eines angrenzenden Ortes auszuführen. Um die Mitspielenden mit leeren Händen zurückzulassen, können die Spielenden alternativ eine Gildenkarte ausspielen, deren Nutzung sie zwar mit wertvollen Lira bezahlen müssen, deren Aktion aber nur ihnen zur Verfügung steht. Fans der Istanbul -Spielreihe werden bei Istanbul - Choose & Write einige Orte wie den Großen Markt oder den Edelsteinhändler wiedererkennen. Dank des neuartigen Mechanismus spielt sich der Besuch auf dem Basar jedoch gänzlich anders als in früheren Titeln der Reihe. , > , Erscheinungsjahr: 20230201, Produktform: Spiele, Fachschema: Non Books / Spiele / Kartenspiele~Non Books / Spielkarte~Spiel / Kartenspiele, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: NB/Spielen/Raten, UNSPSC: 95044000, Warenverzeichnis für die Außenhandelsstatistik: 95044000, Sender’s product category: NONBO, Länge: 202, Breite: 201, Höhe: 49, Gewicht: 554, Produktform: Spiele, Genre: Spiele, PBS,25,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Write:
-
Istanbul - Choose & WriteWillkommen Zurück Auf Dem Basar Von Istanbul! Einmal Mehr Schlüpfen Die Spielenden In Die Rollen Gewiefter Kaufleute, Deren Ziel Es Ist, Waren Und Lira Zu Ergattern Und Diese In Wertvolle Rubine Einzutauschen. Doch Dieses Mal Hat Jede*r Den Basar...27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Istanbul - Choose & WriteIstanbul - Choose & Write , Willkommen zurück auf dem Basar von Istanbul ! Einmal mehr schlüpfen die Spielenden in die Rollen gewiefter Kaufleute, deren Ziel es ist, Waren und Lira zu ergattern und diese in wertvolle Rubine einzutauschen. Doch dieses Mal hat jede*r den Basar als eigenen Spielplan vor sich liegen. Und die Orte darauf können nur begrenzt oft besucht werden. Im eigenen Zug wählt dazu jede*r eine Karte: Ortskarten erlauben allen Kaufleuten, die dortige Aktion oder die Aktion eines angrenzenden Ortes auszuführen. Um die Mitspielenden mit leeren Händen zurückzulassen, können die Spielenden alternativ eine Gildenkarte ausspielen, deren Nutzung sie zwar mit wertvollen Lira bezahlen müssen, deren Aktion aber nur ihnen zur Verfügung steht. Fans der Istanbul -Spielreihe werden bei Istanbul - Choose & Write einige Orte wie den Großen Markt oder den Edelsteinhändler wiedererkennen. Dank des neuartigen Mechanismus spielt sich der Besuch auf dem Basar jedoch gänzlich anders als in früheren Titeln der Reihe. , > , Erscheinungsjahr: 20230201, Produktform: Spiele, Fachschema: Non Books / Spiele / Kartenspiele~Non Books / Spielkarte~Spiel / Kartenspiele, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: NB/Spielen/Raten, UNSPSC: 95044000, Warenverzeichnis für die Außenhandelsstatistik: 95044000, Sender’s product category: NONBO, Länge: 202, Breite: 201, Höhe: 49, Gewicht: 554, Produktform: Spiele, Genre: Spiele, PBS,25,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was ist der Unterschied zwischen "write through" und "write back" bei Caches?
"Write through" und "write back" sind zwei verschiedene Schreibstrategien, die in Caches verwendet werden. Bei "write through" werden Daten sowohl im Cache als auch im Hauptspeicher aktualisiert, während bei "write back" die Aktualisierung nur im Cache erfolgt und der Hauptspeicher erst später aktualisiert wird. "Write through" bietet eine höhere Datensicherheit, da die Daten immer im Hauptspeicher gespeichert sind, während "write back" eine höhere Leistung bietet, da weniger Schreibzugriffe auf den Hauptspeicher erforderlich sind. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Write
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.