Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Warum piept der Rauchmelder alle 5 Minuten?
Ein Rauchmelder piept normalerweise alle 5 Minuten, wenn er eine niedrige Batteriespannung hat. Dies ist ein Warnsignal, dass die Batterie ausgetauscht werden muss, um sicherzustellen, dass der Rauchmelder ordnungsgemäß funktioniert. Es ist wichtig, die Batterie so schnell wie möglich zu wechseln, um die Sicherheit zu gewährleisten. **
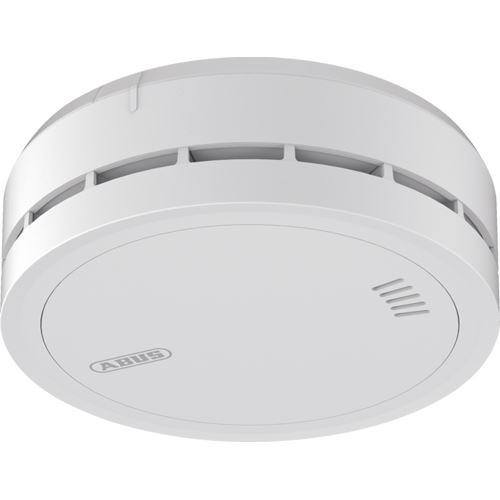
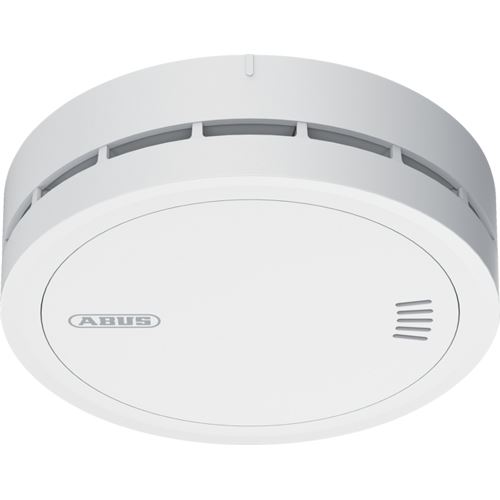
Ähnliche Suchbegriffe für ABUS-PREFIRA-5-Rauchmelder
Top-Angebote
Produkte zum Begriff ABUS-PREFIRA-5-Rauchmelder:
-
Abus, Gefahrenmelder, PREFIRA 10 Rauchmelder, 1 St.Schützt viele Jahre. Der Prefira 10 warnt vor Rauch und Feuer – Tag und Nacht, Jahr für Jahr. Dank festverbauter 10-Jahres-Batterie bietet er langlebigen Brandschutz ohne Batteriewechsel. Das spart Aufwand und schenkt ein gutes Gefühl. Der Q-Label zertifizierte Rauchmelder erfüllt hohe Qualitätsanforderungen und steht für geprüfte Langlebigkeit, zuverlässige Funktion und geringe Fehlalarmquote. Wie alle Prefira-Modelle setzt auch der Prefira 10 auf intelligente Fehlalarmreduzierung: - Ein Insektenschutzgitter um die Rauchkammer verhindert unerwünschte Alarmauslösung durch kleinste Tiere. - Die Verschmutzungskompensation sorgt für eine Rekalibrierung der Rauchkammer und gleicht so Verschmutzungen durch Staub und andere Partikel aus – für eine anhaltend präzise Raucherkennung. Sein dezentes, zeitloses Design fügt sich harmonisch in nahezu jeden Wohnraum ein. Die grossflächige Prüftaste auf der Unterseite ermöglicht eine einfache Funktionsprüfung und Stummschaltung des Alarms – bequem erreichbar, auch mit einem Hilfsmittel wie einem Stab oder Besenstiel. Ob zu Hause oder unterwegs im Wohnmobil – der Prefira 10 ist schnell montiert und bereit, bei Rauchentwicklung frühzeitig und laut zu warnen.25,04 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
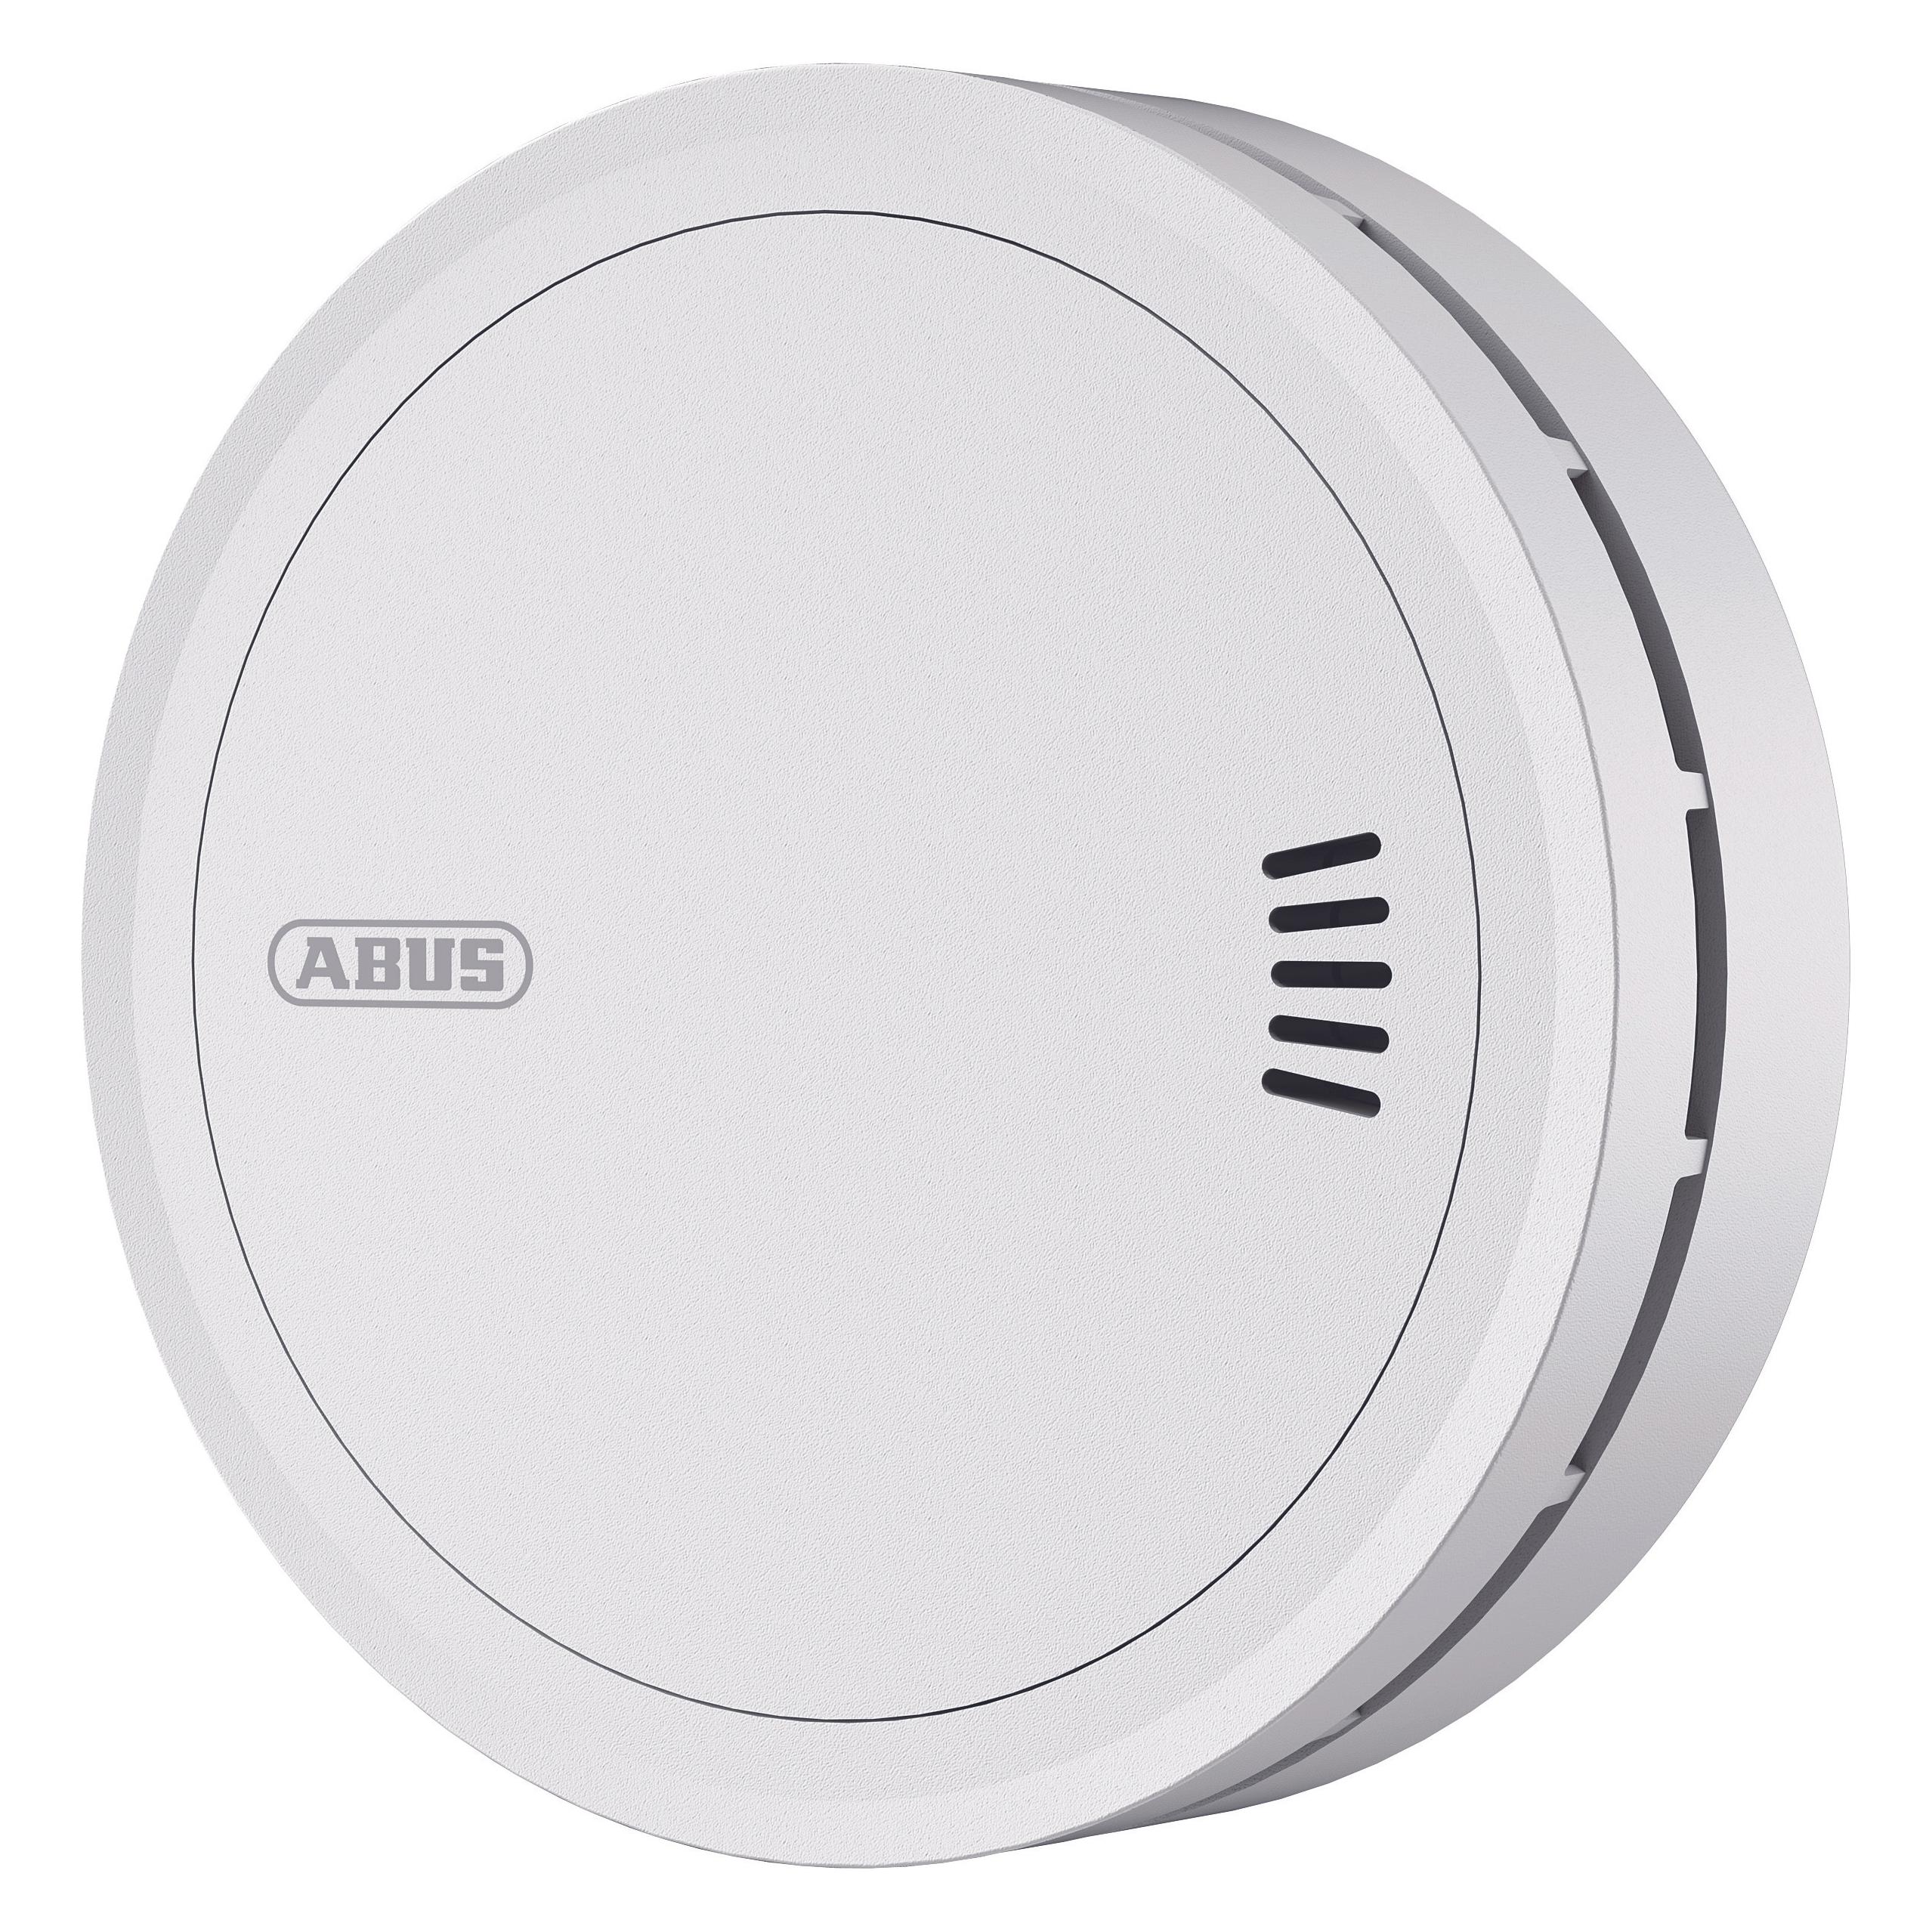
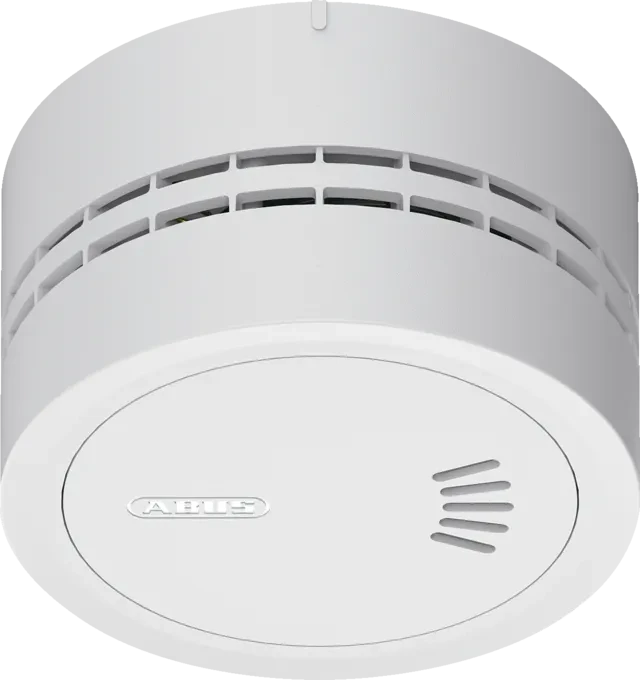
ABUS PREFIRA SLIM Rauchmelder, Rauchmelder - Modell: PREFIRA | nach Richtlinien: Q-Label, EN 14604:2005/AC:2008 | mit PRauchmelder - Modell: Prefira | Nach Richtlinien: Q-label, En 14604:2005/ac:2008 | Mit Prüftaste Zum Testen: Ja | Funktionen: Selbstüberwachung, Stummschaltung, Batteriestatus, Schlafzimmertauglich (keine Led Blinkt), Batterie-selbsttest,...35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet es, 5 Rauchmelder zu wechseln?
Der Preis für den Wechsel von 5 Rauchmeldern kann je nach Anbieter und Art der Rauchmelder variieren. In der Regel liegen die Kosten pro Rauchmelder zwischen 10 und 50 Euro. Daher könnte der Wechsel von 5 Rauchmeldern insgesamt zwischen 50 und 250 Euro kosten. **
-
Warum brummt mein Rauchmelder von Ista alle 5 Sekunden?
Ein Rauchmelder brummt normalerweise, wenn die Batterie schwach ist. Es könnte also sein, dass die Batterie ausgetauscht werden muss. Wenn das Brummen jedoch alle 5 Sekunden erfolgt, könnte dies auch auf einen Defekt des Rauchmelders hinweisen. In diesem Fall wäre es ratsam, den Rauchmelder zu überprüfen oder gegebenenfalls den Kundendienst von Ista zu kontaktieren. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff ABUS-PREFIRA-5-Rauchmelder:
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Warum piept der Rauchmelder alle 5 Minuten?
Ein Rauchmelder piept normalerweise alle 5 Minuten, wenn er eine niedrige Batteriespannung hat. Dies ist ein Warnsignal, dass die Batterie ausgetauscht werden muss, um sicherzustellen, dass der Rauchmelder ordnungsgemäß funktioniert. Es ist wichtig, die Batterie so schnell wie möglich zu wechseln, um die Sicherheit zu gewährleisten. **
-
Wie viel kostet es, 5 Rauchmelder zu wechseln?
Der Preis für den Wechsel von 5 Rauchmeldern kann je nach Anbieter und Art der Rauchmelder variieren. In der Regel liegen die Kosten pro Rauchmelder zwischen 10 und 50 Euro. Daher könnte der Wechsel von 5 Rauchmeldern insgesamt zwischen 50 und 250 Euro kosten. **
-
Warum brummt mein Rauchmelder von Ista alle 5 Sekunden?
Ein Rauchmelder brummt normalerweise, wenn die Batterie schwach ist. Es könnte also sein, dass die Batterie ausgetauscht werden muss. Wenn das Brummen jedoch alle 5 Sekunden erfolgt, könnte dies auch auf einen Defekt des Rauchmelders hinweisen. In diesem Fall wäre es ratsam, den Rauchmelder zu überprüfen oder gegebenenfalls den Kundendienst von Ista zu kontaktieren. **
Ähnliche Suchbegriffe für ABUS-PREFIRA-5-Rauchmelder
-
Abus, Gefahrenmelder, PREFIRA 10 Rauchmelder, 1 St.Schützt viele Jahre. Der Prefira 10 warnt vor Rauch und Feuer – Tag und Nacht, Jahr für Jahr. Dank festverbauter 10-Jahres-Batterie bietet er langlebigen Brandschutz ohne Batteriewechsel. Das spart Aufwand und schenkt ein gutes Gefühl. Der Q-Label zertifizierte Rauchmelder erfüllt hohe Qualitätsanforderungen und steht für geprüfte Langlebigkeit, zuverlässige Funktion und geringe Fehlalarmquote. Wie alle Prefira-Modelle setzt auch der Prefira 10 auf intelligente Fehlalarmreduzierung: - Ein Insektenschutzgitter um die Rauchkammer verhindert unerwünschte Alarmauslösung durch kleinste Tiere. - Die Verschmutzungskompensation sorgt für eine Rekalibrierung der Rauchkammer und gleicht so Verschmutzungen durch Staub und andere Partikel aus – für eine anhaltend präzise Raucherkennung. Sein dezentes, zeitloses Design fügt sich harmonisch in nahezu jeden Wohnraum ein. Die grossflächige Prüftaste auf der Unterseite ermöglicht eine einfache Funktionsprüfung und Stummschaltung des Alarms – bequem erreichbar, auch mit einem Hilfsmittel wie einem Stab oder Besenstiel. Ob zu Hause oder unterwegs im Wohnmobil – der Prefira 10 ist schnell montiert und bereit, bei Rauchentwicklung frühzeitig und laut zu warnen.25,04 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
ABUS PREFIRA SLIM Rauchmelder, Rauchmelder - Modell: PREFIRA | nach Richtlinien: Q-Label, EN 14604:2005/AC:2008 | mit PRauchmelder - Modell: Prefira | Nach Richtlinien: Q-label, En 14604:2005/ac:2008 | Mit Prüftaste Zum Testen: Ja | Funktionen: Selbstüberwachung, Stummschaltung, Batteriestatus, Schlafzimmertauglich (keine Led Blinkt), Batterie-selbsttest,...35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.