Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Sind Rauchwarnmelder Umlagefähig?
Die Frage, ob Rauchwarnmelder umlagefähig sind, hängt von verschiedenen Faktoren ab. In vielen Bundesländern sind Vermieter gesetzlich verpflichtet, Rauchwarnmelder in ihren Mietwohnungen zu installieren. Die Kosten für die Anschaffung und Installation können in der Regel auf die Mieter umgelegt werden. Allerdings sollte dies im Mietvertrag klar geregelt sein. Es ist ratsam, sich vorab über die genauen rechtlichen Bestimmungen in der jeweiligen Region zu informieren, um Missverständnisse zu vermeiden. Letztendlich liegt die Entscheidung darüber, ob Rauchwarnmelder umlagefähig sind, beim Vermieter und sollte transparent kommuniziert werden. **
Ähnliche Suchbegriffe für Abus-Rauchwarnmelder-PREFIRA-SLIM
Top-Angebote
Produkte zum Begriff Abus-Rauchwarnmelder-PREFIRA-SLIM:
-
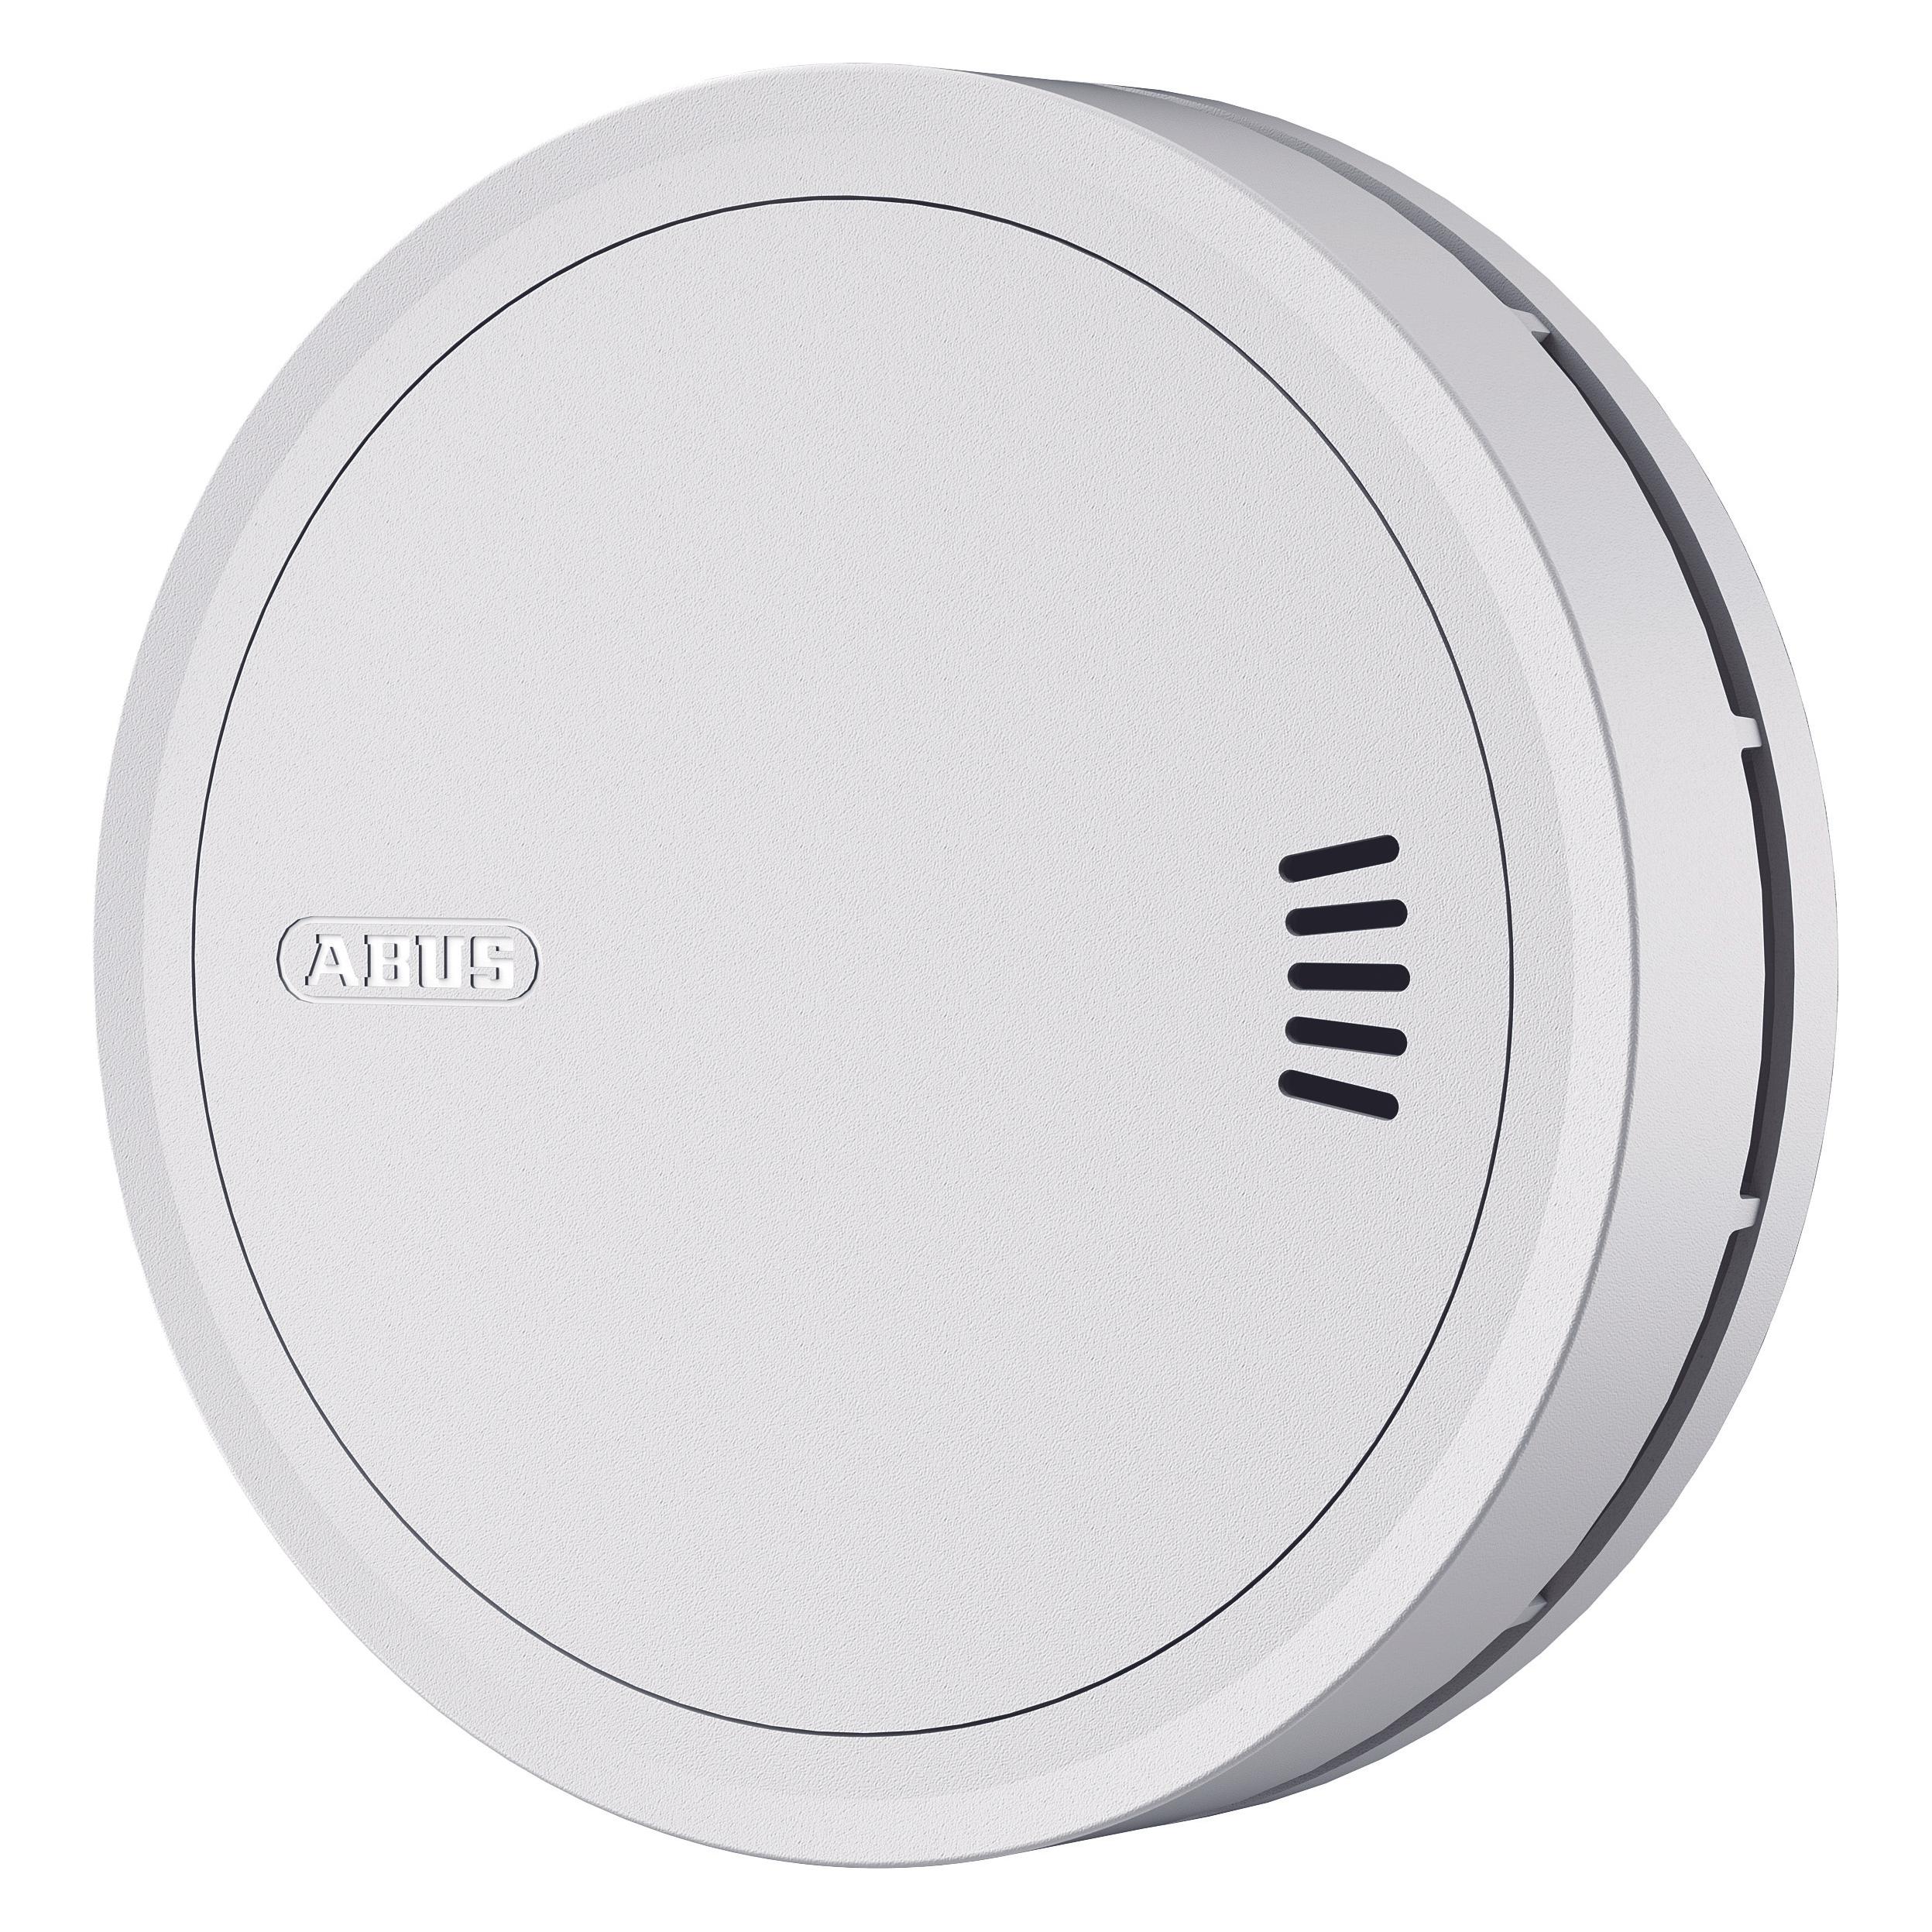
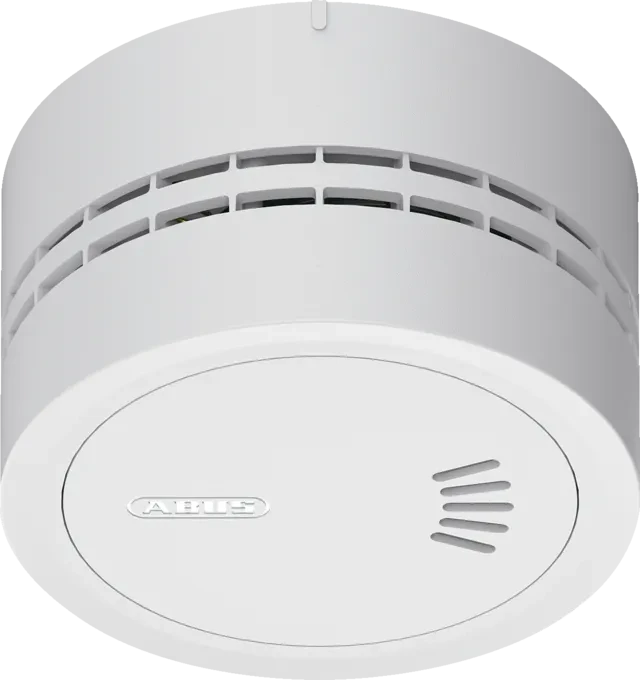
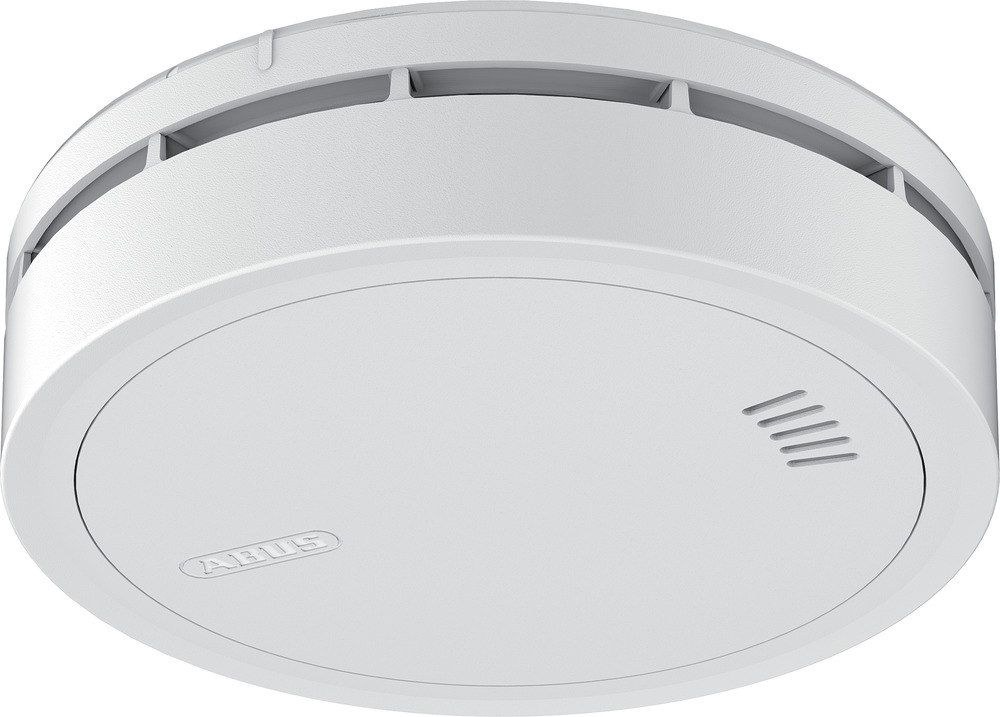
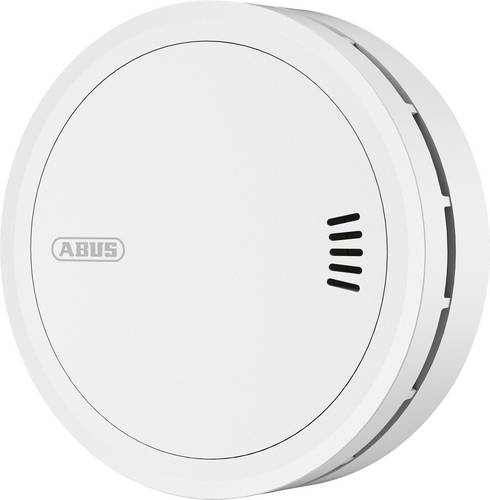
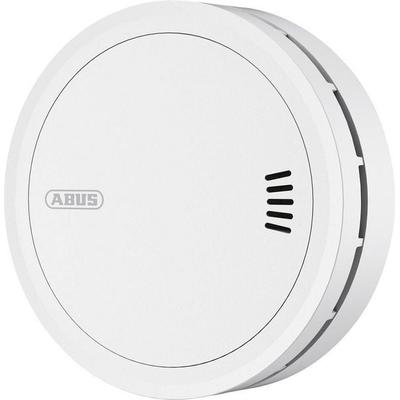
ABUS PREFIRA Basic Rauchwarnmelder (Ø x H) 110mm x 36mmDer PREFIRA 5 Rauchmelder sorgt für zuverlässigen Brandschutz in Wohnräumen und im Camper. Er erkennt sichtbare Rauchpartikel und warnt im Ernstfall mit einem lauten 85 dB Alarm sowie Blinksignal. Austauschbare AAA-Batterien bieten bis zu 5 Jahre Laufzeit. Zwei clevere Funktionen reduzieren Fehlalarme: Ein Insektenschutzgitter schützt die Rauchkammer vor Kleintieren, die automatische Rekalibrierung kompensiert Verschmutzung durch Staub. Die großflächige Prüftaste ist leicht erreichbar - auch mit Hilfsmitteln. Zertifiziert nach EN 14604.11,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ABUS ABUS PREFIRA Basic Rauchwarnmelder (Ø x H) 110 mm x 36 mmDer Prefira 5 Rauchmelder Sorgt Für Zuverlässigen Brandschutz In Wohnräumen Und Im Camper. Er Erkennt Sichtbare Rauchpartikel Und Warnt Im Ernstfall Mit Einem Lauten 85 Db Alarm Sowie Blinksignal. Austauschbare Aaa-batterien Bieten Bis Zu 5 Jahre...16,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
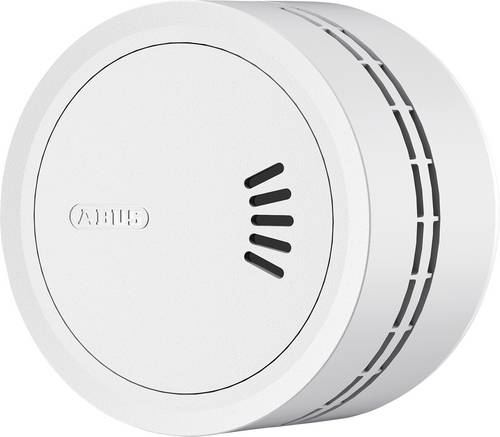
ABUS PREFIRA Mini Plus Rauchwarnmelder (Ø x H) 70mm x 44mmRauchmelder - Modell: PREFIRA | nach Richtlinien: Q-Label, EN 14604:2005/AC:2008 | mit Prüftaste zum Testen: Ja | Funktionen: Selbstüberwachung, Stummschaltung, Batteriestatus, Schlafzimmertauglich (keine LED blinkt), Batterie-Selbsttest, Funktionstest, Akustischer und optischer Alarm | Batterie wechselbar: Nein | Batterielebensdauer max. 10 Jahre | Vernetzbar: Nein | Montagemöglichkeit: Deckenmontage | Farbe: Weiß BESCHREIBUNG ABUS PREFIRA MINI Rauchmelder Produktbesonderheiten: Mini Design: der besonders kleine Melder in ansprechender Optik hat einen geringen Durchmesser von 7 cm Rauchwarnfunktion: der Melder erkennt sichtbare Rauchpartikel in der Luft und löst bei Gefahr einen lauten Alarm aus - für die frühzeitige Warnung bei Bränden Verbesserte Rauchkammertechnologie: die automatische Verschmutzungskompensation und zwei Infrarot-LEDs in der Rauchkammer ermöglichen eine präzisere Raucherkennung und reduzieren effektiv Fehlalarme durch Staub und andere Partikel Insektenschutzgitter: feinmaschiges Gitter, das Fehlalarme durch das Eindringen von Insekten und anderen kleinen Tieren in die Rauchkammer vermeidet Durchscheinende LED: für eine angenehme Lichtwirkung ist die Status-LED unter dem Gehäuse des Warnmelders angebracht - für eine harmonische Optik ohn28,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Techem Rauchwarnmelder?
Techem Rauchwarnmelder sind spezielle Geräte, die in Wohnungen und Häusern installiert werden, um frühzeitig vor Bränden zu warnen. Sie reagieren auf Rauchpartikel in der Luft und geben dann einen lauten Alarmton ab, um die Bewohner zu alarmieren. Techem ist ein Unternehmen, das verschiedene Produkte und Dienstleistungen im Bereich Energie- und Wassermanagement anbietet, einschließlich Rauchwarnmeldern. **
-
Glaubt ihr an Rauchwarnmelder?
Als KI habe ich keine eigenen Überzeugungen oder Glaubenssysteme. Allerdings ist es wissenschaftlich erwiesen, dass Rauchwarnmelder äußerst effektiv sind, um frühzeitig vor Bränden zu warnen und somit Leben zu retten. Es wird dringend empfohlen, Rauchwarnmelder in Wohnungen und Häusern zu installieren. **
-
Wer darf Rauchwarnmelder prüfen?
Rauchwarnmelder dürfen in der Regel von qualifizierten Fachkräften oder Brandschutzexperten geprüft werden. Dies können beispielsweise Elektriker, Brandschutzbeauftragte oder Mitarbeiter von Wartungsunternehmen sein. Es ist wichtig, dass die Personen über das nötige Fachwissen und die entsprechende Ausbildung verfügen, um die Rauchwarnmelder fachgerecht zu prüfen. Zudem sollten sie mit den geltenden Vorschriften und Normen im Bereich Brandschutz vertraut sein. Die regelmäßige Prüfung der Rauchwarnmelder ist entscheidend, um sicherzustellen, dass sie im Ernstfall einwandfrei funktionieren und Leben retten können. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Top-Angebote
Produkte zum Begriff Abus-Rauchwarnmelder-PREFIRA-SLIM:
-
ABUS PREFIRA Basic Rauchwarnmelder (Ø x H) 110mm x 36mmDer PREFIRA 5 Rauchmelder sorgt für zuverlässigen Brandschutz in Wohnräumen und im Camper. Er erkennt sichtbare Rauchpartikel und warnt im Ernstfall mit einem lauten 85 dB Alarm sowie Blinksignal. Austauschbare AAA-Batterien bieten bis zu 5 Jahre Laufzeit. Zwei clevere Funktionen reduzieren Fehlalarme: Ein Insektenschutzgitter schützt die Rauchkammer vor Kleintieren, die automatische Rekalibrierung kompensiert Verschmutzung durch Staub. Die großflächige Prüftaste ist leicht erreichbar - auch mit Hilfsmitteln. Zertifiziert nach EN 14604.11,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Sind Rauchwarnmelder Umlagefähig?
Die Frage, ob Rauchwarnmelder umlagefähig sind, hängt von verschiedenen Faktoren ab. In vielen Bundesländern sind Vermieter gesetzlich verpflichtet, Rauchwarnmelder in ihren Mietwohnungen zu installieren. Die Kosten für die Anschaffung und Installation können in der Regel auf die Mieter umgelegt werden. Allerdings sollte dies im Mietvertrag klar geregelt sein. Es ist ratsam, sich vorab über die genauen rechtlichen Bestimmungen in der jeweiligen Region zu informieren, um Missverständnisse zu vermeiden. Letztendlich liegt die Entscheidung darüber, ob Rauchwarnmelder umlagefähig sind, beim Vermieter und sollte transparent kommuniziert werden. **
-
Was sind Techem Rauchwarnmelder?
Techem Rauchwarnmelder sind spezielle Geräte, die in Wohnungen und Häusern installiert werden, um frühzeitig vor Bränden zu warnen. Sie reagieren auf Rauchpartikel in der Luft und geben dann einen lauten Alarmton ab, um die Bewohner zu alarmieren. Techem ist ein Unternehmen, das verschiedene Produkte und Dienstleistungen im Bereich Energie- und Wassermanagement anbietet, einschließlich Rauchwarnmeldern. **
-
Glaubt ihr an Rauchwarnmelder?
Als KI habe ich keine eigenen Überzeugungen oder Glaubenssysteme. Allerdings ist es wissenschaftlich erwiesen, dass Rauchwarnmelder äußerst effektiv sind, um frühzeitig vor Bränden zu warnen und somit Leben zu retten. Es wird dringend empfohlen, Rauchwarnmelder in Wohnungen und Häusern zu installieren. **
Ähnliche Suchbegriffe für Abus-Rauchwarnmelder-PREFIRA-SLIM
-
ABUS ABUS PREFIRA Basic Rauchwarnmelder (Ø x H) 110 mm x 36 mmDer Prefira 5 Rauchmelder Sorgt Für Zuverlässigen Brandschutz In Wohnräumen Und Im Camper. Er Erkennt Sichtbare Rauchpartikel Und Warnt Im Ernstfall Mit Einem Lauten 85 Db Alarm Sowie Blinksignal. Austauschbare Aaa-batterien Bieten Bis Zu 5 Jahre...16,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
ABUS PREFIRA Mini Plus Rauchwarnmelder (Ø x H) 70mm x 44mmRauchmelder - Modell: PREFIRA | nach Richtlinien: Q-Label, EN 14604:2005/AC:2008 | mit Prüftaste zum Testen: Ja | Funktionen: Selbstüberwachung, Stummschaltung, Batteriestatus, Schlafzimmertauglich (keine LED blinkt), Batterie-Selbsttest, Funktionstest, Akustischer und optischer Alarm | Batterie wechselbar: Nein | Batterielebensdauer max. 10 Jahre | Vernetzbar: Nein | Montagemöglichkeit: Deckenmontage | Farbe: Weiß BESCHREIBUNG ABUS PREFIRA MINI Rauchmelder Produktbesonderheiten: Mini Design: der besonders kleine Melder in ansprechender Optik hat einen geringen Durchmesser von 7 cm Rauchwarnfunktion: der Melder erkennt sichtbare Rauchpartikel in der Luft und löst bei Gefahr einen lauten Alarm aus - für die frühzeitige Warnung bei Bränden Verbesserte Rauchkammertechnologie: die automatische Verschmutzungskompensation und zwei Infrarot-LEDs in der Rauchkammer ermöglichen eine präzisere Raucherkennung und reduzieren effektiv Fehlalarme durch Staub und andere Partikel Insektenschutzgitter: feinmaschiges Gitter, das Fehlalarme durch das Eindringen von Insekten und anderen kleinen Tieren in die Rauchkammer vermeidet Durchscheinende LED: für eine angenehme Lichtwirkung ist die Status-LED unter dem Gehäuse des Warnmelders angebracht - für eine harmonische Optik ohn28,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Prill, Jonathan: Künstliche Intelligenz und VersicherungKünstliche Intelligenz und Versicherung , Eine zivil-, datenschutz- und versicherungsrechtliche Analyse des bestehenden und geplanten Rechts mit Blick auf Chancen und Hürden von KI für die Versicherungswirtschaft , Montageteile, Halterungen & Befestigungen > Beleuchtung , Erscheinungsjahr: 20240304, Titel der Reihe: Berliner Reihe (VVW)#63#, Autoren: Prill, Jonathan, Redaktion: Armbrüster, Christian~Gründl, Helmut~Schirmer, Helmut~Schwintowski, Hans-Peter~Brömmelmeyer, Christoph, Keyword: AI Act; Datenschutz; Deep Learning; Digitalisierung; Künstliche Intelligenz; Maschinelles Lernen; Silent AI; Versicherung; autonome Systeme; elektronische Person, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Versicherung - Versicherungskaufmann, Warengruppe: HC/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 645, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Rauchwarnmelder prüfen?
Rauchwarnmelder dürfen in der Regel von qualifizierten Fachkräften oder Brandschutzexperten geprüft werden. Dies können beispielsweise Elektriker, Brandschutzbeauftragte oder Mitarbeiter von Wartungsunternehmen sein. Es ist wichtig, dass die Personen über das nötige Fachwissen und die entsprechende Ausbildung verfügen, um die Rauchwarnmelder fachgerecht zu prüfen. Zudem sollten sie mit den geltenden Vorschriften und Normen im Bereich Brandschutz vertraut sein. Die regelmäßige Prüfung der Rauchwarnmelder ist entscheidend, um sicherzustellen, dass sie im Ernstfall einwandfrei funktionieren und Leben retten können. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.