Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Kann man jederzeit von Vollkasko auf Teilkasko wechseln?
Kann man jederzeit von Vollkasko auf Teilkasko wechseln? Ja, grundsätzlich ist es möglich, von einer Vollkaskoversicherung auf eine Teilkaskoversicherung zu wechseln. Allerdings sollte man beachten, dass dies meistens nur zum Ende der Vertragslaufzeit oder bei einer Beitragserhöhung möglich ist. Zudem können dabei bestimmte Fristen und Kündigungsmodalitäten gelten. Es empfiehlt sich daher, vor einem Wechsel die genauen Bedingungen und Kosten zu prüfen, um eine informierte Entscheidung zu treffen. **

Ähnliche Suchbegriffe für Auf-Wellenlänge-Taschenbuch-von
Top-Angebote
Produkte zum Begriff Auf-Wellenlänge-Taschenbuch-von:
-
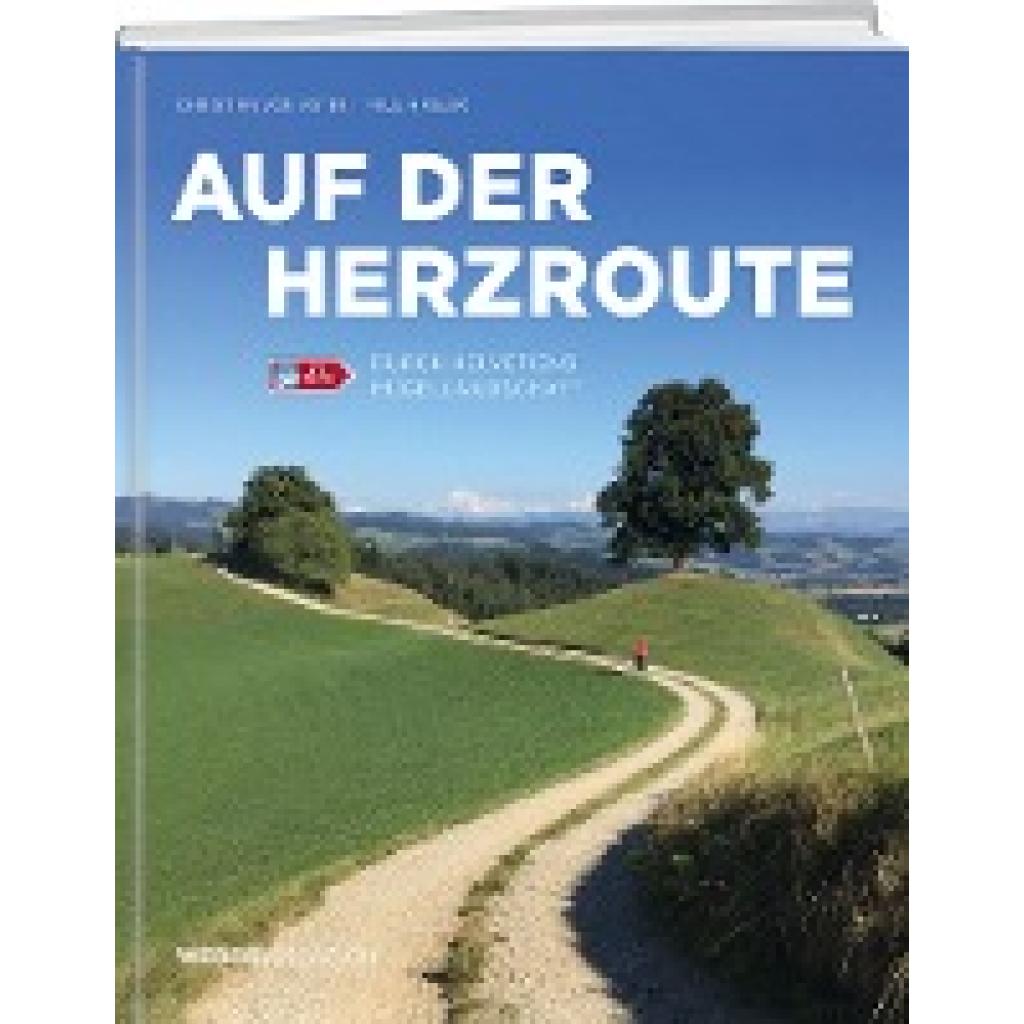
Aster, Christian von: Auf der HerzrouteAuf der Herzroute , Christian von Aster, hoch motivierter Wortakrobat und Flachlandvelofahrer, wird auf eine 14-tägige Velotour durch die Schweiz geschickt. Ausgestattet mit einem E-Bike, soll er auf 720 Kilometern Herzroute das Land kennen- und verstehen lernen. Hilfe bekommt er dabei von seinem Freund und Herzroute-Begründer Paul Dominik Hasler und einer Auswahl mehr oder weniger prominenter Persönlichkeiten, die ihn ein Stück begleiten, zum Tee empfangen oder beim Abendessen über die unterschiedlichen Aspekte helvetischer Befindlichkeit ins Bild zu setzen versuchen. So genährt, verbringt er die besten zwei Wochen seines Lebens, staunt über vieles, wundert sich über manches und sucht zwischen den Hügeln nach Antworten. Der Leser, die Leserin wird auf eine Reise mitgenommen, welche nicht nur die Schweiz erklärt, sondern auch die Magie dieser reizvollsten aller Velorouten dieses Landes. Eine Liebeserklärung in 13 Etappen. , Luftfilter > Luft- & Kraftstoffversorgung , Erscheinungsjahr: 202307, Produktform: Leinen, Autoren: Aster, Christian von~Hasler, Paul Dominik, Seitenzahl/Blattzahl: 288, Keyword: Helvetien; Herzroute; Hügel; Land und Leute; Velo; Velorouten, Fachkategorie: Memoiren, Berichte/Erinnerungen~Reise: Sachbuch, Ratgeber~Reiseführer: Roadtrips~Reiseberichte, Reiseliteratur, Thema: Orientieren, Warengruppe: HC/Reiseberichte/Reiseerzählungen, Fachkategorie: Travel guides: routes and ways, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Weber Verlag, Verlag: Weber Verlag, Verlag: Weber Verlag AG, Länge: 235, Breite: 171, Höhe: 27, Gewicht: 730, Produktform: Gebunden, Genre: Reise, Genre: Reise, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitus Fast Ethernet Multimode auf Singlemode Medien Konverter SC auf SC Wellenlänge 1310nm, Data ConverterDie Medienkonverter von DIGITUS stellen eine optimale Lösung für die Migration von Glasfasersignalen dar. Ab sofort können Sie auf die Glasfasertechnik zugreifen und mehrere Kilometer überbrücken, ohne ihre komplette Netzwerkverkabelung auszutauschen. Die intuitive Bedienung garantiert eine schnelle und einfache Installation. Highlights: - Standalone Konverter mit externem Netzteil - Perfekte Lösung für optische Datenübertragung - Konvertiert zwischen Single- und Multimode Glasfaser - Reichweite Multimode bis zu 2 km und Singlemode bis zu 20 km - Betriebstemperaturbereich von -10 bis 55 Grad Celsius - Diagnose-LEDs für die Status- und Aktivitätsüberwachung - Geeignet für 50/125μm, 62,5/125μm und 100/140μm Glasfaserkabel (Multimode) - Geeignet für 8,3/125μm, 8,7/125μm, 9/125μm und 10/125μm Glasfaserkabel (Singlemode) Produkttyp: - Stecker/Verbinder - ear-Kategorie (ElektroG): relevant, Kategorie 5: Kleingeräte < 50 cm (alle Seiten), Kleingeräte B2C Spezifikationen: - Einsatzgebiet: Indoor Grundeigenschaften: - Farbe: Schwarz - Höhe: 26 mm - Länge/Tiefe: 95 mm - Breite: 70 mm - Gewicht: 0.3 kg Technische Beschreibung: - Betriebstemperatur: -10 bis 55 Grad Celsius - Reichweite Multimode: 2 km - Reichweite Singlemode: 20 km - Wellenlänge: 1310 nm - Anschlüsse: 2 x 100Base-FX SC; Glasfaserkabel Multimode: 50/125 μm, 62,5/125 μm, 100/140 μm; Glasfaserkabel Singlemode: 8,3/125 μm, 8,7/125 μm, 10/125 μm Lieferumfang: - DIGITUS Fast Ethernet Multimode/Singlemode Medienkonverter - Schnellstartanleitung - Netzteil.45,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann kann man von Vollkasko auf Teilkasko wechseln?
Man kann von Vollkasko auf Teilkasko wechseln, wenn man sein Fahrzeug nicht mehr in vollem Umfang versichern möchte. Dies kann beispielsweise der Fall sein, wenn das Fahrzeug älter wird und der Wert sinkt. Ein Wechsel von Vollkasko auf Teilkasko ist in der Regel zum Ende der Vertragslaufzeit oder bei einer Vertragsverlängerung möglich. Es ist ratsam, vor einem Wechsel die individuellen Bedürfnisse und Risiken zu prüfen, um die passende Versicherungsart auszuwählen. Es empfiehlt sich auch, mit der Versicherungsgesellschaft zu sprechen, um alle Optionen und Auswirkungen des Wechsels zu klären. **
-
Wann sollte man von Vollkasko auf Teilkasko wechseln?
Man sollte von Vollkasko auf Teilkasko wechseln, wenn das Fahrzeug bereits älter ist und der Zeitwert des Autos nicht mehr so hoch ist. In diesem Fall lohnt es sich oft nicht mehr, die höheren Beiträge für die Vollkaskoversicherung zu zahlen. Wenn man das Risiko eines Totalschadens selbst tragen kann oder möchte, kann der Wechsel auf Teilkasko sinnvoll sein. Auch wenn man insgesamt die Versicherungskosten senken möchte, kann ein Wechsel auf Teilkasko eine gute Option sein. Es ist ratsam, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, bevor man die Entscheidung trifft. **
-
Wie lautet der Wechsel von Vollkasko auf Teilkasko?
Der Wechsel von Vollkasko auf Teilkasko bedeutet, dass man seine Versicherungsdeckung von einer umfassenden Deckung auf eine begrenztere Deckung umstellt. Die Vollkasko-Versicherung deckt Schäden am eigenen Fahrzeug ab, unabhängig davon, wer den Unfall verursacht hat, während die Teilkasko-Versicherung nur bestimmte Schäden wie Diebstahl, Brand, Glasbruch oder Wildunfälle abdeckt. Der Wechsel kann sinnvoll sein, wenn man Kosten sparen möchte und das Risiko für Schäden am eigenen Fahrzeug als geringer einschätzt. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden werden von der Teilkasko-Versicherung abgedeckt?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. **

Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Auf-Wellenlänge-Taschenbuch-von:
-
Zoch Dreamteam auf einer WellenlängeSurfen kann man nicht nur auf dem Meer oder im Internet. Bei Dream Team surfen Wildfremde und Engvertraute gemeinsam auf der Wellenlänge ihrer Inspiration. Dabei ist Übereinstimmung gefragt – auch wenn man grundverschieden denkt. Im Alltag, im Urlaub, im Märchen ... wer sich darauf einlässt, die Wahrnehmung seines Teampartners zu entschlüsseln, erfährt verblüffende Dinge – gerade auch über sich selbst. Es gilt, zu ganz unterschiedlichen Themen das Hineindenken und Hineindenken-lassen zu trainieren. Dabei entsteht jede Menge Spaß und so manche Brücke zwischen den Persönlichkeiten. Da verwundert es kaum noch, dass sich oft die unterschiedlichsten Charaktere sich als echtes Dream Team entpuppen. Anders denken – gleich verstehen. Bei Dream Team surft man mit spielerischer Leichtigkeit über den eigenen Tellerrand hinaus.39,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Aster, Christian von: Auf der HerzrouteAuf der Herzroute , Christian von Aster, hoch motivierter Wortakrobat und Flachlandvelofahrer, wird auf eine 14-tägige Velotour durch die Schweiz geschickt. Ausgestattet mit einem E-Bike, soll er auf 720 Kilometern Herzroute das Land kennen- und verstehen lernen. Hilfe bekommt er dabei von seinem Freund und Herzroute-Begründer Paul Dominik Hasler und einer Auswahl mehr oder weniger prominenter Persönlichkeiten, die ihn ein Stück begleiten, zum Tee empfangen oder beim Abendessen über die unterschiedlichen Aspekte helvetischer Befindlichkeit ins Bild zu setzen versuchen. So genährt, verbringt er die besten zwei Wochen seines Lebens, staunt über vieles, wundert sich über manches und sucht zwischen den Hügeln nach Antworten. Der Leser, die Leserin wird auf eine Reise mitgenommen, welche nicht nur die Schweiz erklärt, sondern auch die Magie dieser reizvollsten aller Velorouten dieses Landes. Eine Liebeserklärung in 13 Etappen. , Luftfilter > Luft- & Kraftstoffversorgung , Erscheinungsjahr: 202307, Produktform: Leinen, Autoren: Aster, Christian von~Hasler, Paul Dominik, Seitenzahl/Blattzahl: 288, Keyword: Helvetien; Herzroute; Hügel; Land und Leute; Velo; Velorouten, Fachkategorie: Memoiren, Berichte/Erinnerungen~Reise: Sachbuch, Ratgeber~Reiseführer: Roadtrips~Reiseberichte, Reiseliteratur, Thema: Orientieren, Warengruppe: HC/Reiseberichte/Reiseerzählungen, Fachkategorie: Travel guides: routes and ways, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Weber Verlag, Verlag: Weber Verlag, Verlag: Weber Verlag AG, Länge: 235, Breite: 171, Höhe: 27, Gewicht: 730, Produktform: Gebunden, Genre: Reise, Genre: Reise, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Kann man jederzeit von Vollkasko auf Teilkasko wechseln?
Kann man jederzeit von Vollkasko auf Teilkasko wechseln? Ja, grundsätzlich ist es möglich, von einer Vollkaskoversicherung auf eine Teilkaskoversicherung zu wechseln. Allerdings sollte man beachten, dass dies meistens nur zum Ende der Vertragslaufzeit oder bei einer Beitragserhöhung möglich ist. Zudem können dabei bestimmte Fristen und Kündigungsmodalitäten gelten. Es empfiehlt sich daher, vor einem Wechsel die genauen Bedingungen und Kosten zu prüfen, um eine informierte Entscheidung zu treffen. **
-
Wann kann man von Vollkasko auf Teilkasko wechseln?
Man kann von Vollkasko auf Teilkasko wechseln, wenn man sein Fahrzeug nicht mehr in vollem Umfang versichern möchte. Dies kann beispielsweise der Fall sein, wenn das Fahrzeug älter wird und der Wert sinkt. Ein Wechsel von Vollkasko auf Teilkasko ist in der Regel zum Ende der Vertragslaufzeit oder bei einer Vertragsverlängerung möglich. Es ist ratsam, vor einem Wechsel die individuellen Bedürfnisse und Risiken zu prüfen, um die passende Versicherungsart auszuwählen. Es empfiehlt sich auch, mit der Versicherungsgesellschaft zu sprechen, um alle Optionen und Auswirkungen des Wechsels zu klären. **
-
Wann sollte man von Vollkasko auf Teilkasko wechseln?
Man sollte von Vollkasko auf Teilkasko wechseln, wenn das Fahrzeug bereits älter ist und der Zeitwert des Autos nicht mehr so hoch ist. In diesem Fall lohnt es sich oft nicht mehr, die höheren Beiträge für die Vollkaskoversicherung zu zahlen. Wenn man das Risiko eines Totalschadens selbst tragen kann oder möchte, kann der Wechsel auf Teilkasko sinnvoll sein. Auch wenn man insgesamt die Versicherungskosten senken möchte, kann ein Wechsel auf Teilkasko eine gute Option sein. Es ist ratsam, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, bevor man die Entscheidung trifft. **
Ähnliche Suchbegriffe für Auf-Wellenlänge-Taschenbuch-von
-
Digitus Fast Ethernet Multimode auf Singlemode Medien Konverter SC auf SC Wellenlänge 1310nm, Data ConverterDie Medienkonverter von DIGITUS stellen eine optimale Lösung für die Migration von Glasfasersignalen dar. Ab sofort können Sie auf die Glasfasertechnik zugreifen und mehrere Kilometer überbrücken, ohne ihre komplette Netzwerkverkabelung auszutauschen. Die intuitive Bedienung garantiert eine schnelle und einfache Installation. Highlights: - Standalone Konverter mit externem Netzteil - Perfekte Lösung für optische Datenübertragung - Konvertiert zwischen Single- und Multimode Glasfaser - Reichweite Multimode bis zu 2 km und Singlemode bis zu 20 km - Betriebstemperaturbereich von -10 bis 55 Grad Celsius - Diagnose-LEDs für die Status- und Aktivitätsüberwachung - Geeignet für 50/125μm, 62,5/125μm und 100/140μm Glasfaserkabel (Multimode) - Geeignet für 8,3/125μm, 8,7/125μm, 9/125μm und 10/125μm Glasfaserkabel (Singlemode) Produkttyp: - Stecker/Verbinder - ear-Kategorie (ElektroG): relevant, Kategorie 5: Kleingeräte < 50 cm (alle Seiten), Kleingeräte B2C Spezifikationen: - Einsatzgebiet: Indoor Grundeigenschaften: - Farbe: Schwarz - Höhe: 26 mm - Länge/Tiefe: 95 mm - Breite: 70 mm - Gewicht: 0.3 kg Technische Beschreibung: - Betriebstemperatur: -10 bis 55 Grad Celsius - Reichweite Multimode: 2 km - Reichweite Singlemode: 20 km - Wellenlänge: 1310 nm - Anschlüsse: 2 x 100Base-FX SC; Glasfaserkabel Multimode: 50/125 μm, 62,5/125 μm, 100/140 μm; Glasfaserkabel Singlemode: 8,3/125 μm, 8,7/125 μm, 10/125 μm Lieferumfang: - DIGITUS Fast Ethernet Multimode/Singlemode Medienkonverter - Schnellstartanleitung - Netzteil.45,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DIGITUS Fast Ethernet Medienkonverter Multi- zu Singlemode SC auf SC, Wellenlänge 1310nmProduktbeschreibung : DIGITUS Professional DN-82024 - Medienkonverter - 100Mb LANGerätetyp : Medienkonverter - SC multi-mode / SC Single-ModusFormfaktor : ExternVerdrahtungstyp : 100Base-FXDatenübertragungsrate : 100 MbpsOptische Wellenlänge : 1310 nmData Link Protocol : 100Mb LANMaximaler Übertragungsbereich : 20 kmAbmessungen (Breite x Tiefe x Höhe) : 9.5 cm x 7 cm x 2.6 cm50,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auf einer Wellenlänge Rovinj Venedig Wien Berlin, Taschenbuch von Sibylle Kaldewey, BoD – Books on Demand, 978-3-7448-7345-1Auf Einer Wellenlänge Rovinj Venedig Wien Berlin, Taschenbuch Von Sibylle Kaldewey, Bod – Books On Demand, 978-3-7448-7345-1, Seitenanzahl: 14824,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet der Wechsel von Vollkasko auf Teilkasko?
Der Wechsel von Vollkasko auf Teilkasko bedeutet, dass man seine Versicherungsdeckung von einer umfassenden Deckung auf eine begrenztere Deckung umstellt. Die Vollkasko-Versicherung deckt Schäden am eigenen Fahrzeug ab, unabhängig davon, wer den Unfall verursacht hat, während die Teilkasko-Versicherung nur bestimmte Schäden wie Diebstahl, Brand, Glasbruch oder Wildunfälle abdeckt. Der Wechsel kann sinnvoll sein, wenn man Kosten sparen möchte und das Risiko für Schäden am eigenen Fahrzeug als geringer einschätzt. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden werden von der Teilkasko-Versicherung abgedeckt?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.