Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden werden von der Teilkasko-Versicherung abgedeckt?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. **

Ähnliche Suchbegriffe für Basiswissen-Palliativmedizin-Taschenbuch-von
Top-Angebote
Produkte zum Begriff Basiswissen-Palliativmedizin-Taschenbuch-von:
-
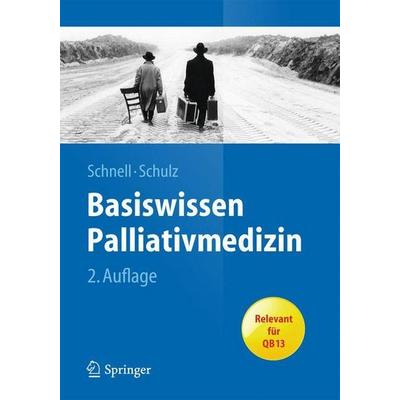
Basiswissen Palliativmedizin, Fachbücher von Martin W. Schnell, Christian Schulz-QuachÜbersichtlich und kompakt bietet Ihnen dieses Lehrbuch einen vollständigen Überblick über alle prüfungsrelevanten Inhalte der Palliativmedizin. Es leitet Sie leicht verständlich und GK-orientiert durch das gesamte Basiswissen und beinhaltet die Therapie, Versorgung und Begleitung Sterbender sowie besondere Situationen wie Notfallsituationen, den Umgang mit Kindern und LSBTI. Profitieren Sie von der langjährigen Erfahrung der Dozenten, die sorgfältig das Wesentliche für Sie ausgewählt und aufbereitet haben. Der Inhalt Das bewährte didaktische Konzept ermöglicht ein effizientes Lernen: · Prüfungsteil – Für eine optimale Vorbereitung auf MC-Fragen und Fallstudien · Kernaussagen – Bringen das Wichtigste auf den Punkt · Fallbeispiele – Stellen einen anschaulichen Bezug zur Praxis her · 29 Videos über die kostenlose MoreMediaApp – Geben einen Einblick in die Arzt- und Patientensituation.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch PalliativmedizinHandbuch Palliativmedizin , Hohe Kompetenz und fundiertes Wissen in der PalliativmedizinDie Palliativmedizin versteht sich als integrative Disziplin, die lange vor dem Lebensende und über den Tod hinaus zum Einsatz kommt. Sie gehört in den Aufgabenbereich von Grundversorgenden und Spezialisten, von Pflegenden sowie Ärzten und ist geprägt vom Bestreben, die Lebensqualität der Patienten vorausschauend mitzugestalten, ihre Autonomie zu stärken und die Würde der Menschen in ihrer Vulnerabilität zu schützen.Die 4. Auflage des seit Jahren erfolgreichen Werkes wurde von einem neuen Herausgeberteam vollständig überarbeitet und erweitert. Folgende Aspekte werden praxisnah dargestellt:Ausführliche Erläuterung von Diagnostik und Therapie aller in der Palliativmedizin relevanten klinischen SymptomeHilfestellung bei komplexen Entscheidungsfindungen im Rahmen einer schweren KrankheitDarstellung der Bedeutung eines Palliativ-Netzwerks aus unterschiedlichen PerspektivenKonkrete Empfehlungen zur Kommunikation und Unterstützung von Betroffenen und AngehörigenAusführlicher Anhang mit hilfreichen Tipps und Service-Adressen Das Handbuch wurde ganz im Sinne der Interprofessionalität von unterschiedlichen Experten aus verschiedensten Berufsfeldern verfasst. Es soll dazu beitragen, die neuesten Erkenntnisse der Palliativmedizin in die tägliche Praxis umzusetzen sowie Fachpersonen in ihrem klinischen Alltag bei der Betreuung von Patienten und deren Angehörigen zu unterstützen. , Polituren & Wachse > Autopflege & Aufbereitung , Auflage: 4., aktual. und ergänzte Aufl. 2021, Erscheinungsjahr: 20210823, Produktform: Leinen, Redaktion: Bally, Klaus~Büche, Daniel~Vayne-Bossert, Petra~Pautex, Sophie~Fusi-Schmidhauser, Tanja, Auflage: 21004, Auflage/Ausgabe: 4., aktual. und ergänzte Aufl. 2021, Seitenzahl/Blattzahl: 576, Keyword: Gesundheitsberufe; Hämatologie; Krebskranke; Onkologie; Palliative Care; Palliativpflege; Patientengeschichte; Schmerzen; Symptome; Weiterbildung, Fachschema: Palliativmedizin~Sozialrecht~Altenpflege~Pflege / Altenpflege~Palliativpflege~Pflege / Palliativpflege, Fachkategorie: Wohlfahrtspflege, Gemeinnützigkeitsrecht~Stationäre und häusliche Pflege~Palliativmedizin~Palliativpflege~Pflegedienste, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 176, Höhe: 32, Gewicht: 1212, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **


Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Basiswissen-Palliativmedizin-Taschenbuch-von:
-
Basiswissen Palliativmedizin, Fachbücher von Martin W. Schnell, Christian Schulz-QuachÜbersichtlich und kompakt bietet Ihnen dieses Lehrbuch einen vollständigen Überblick über alle prüfungsrelevanten Inhalte der Palliativmedizin. Es leitet Sie leicht verständlich und GK-orientiert durch das gesamte Basiswissen und beinhaltet die Therapie, Versorgung und Begleitung Sterbender sowie besondere Situationen wie Notfallsituationen, den Umgang mit Kindern und LSBTI. Profitieren Sie von der langjährigen Erfahrung der Dozenten, die sorgfältig das Wesentliche für Sie ausgewählt und aufbereitet haben. Der Inhalt Das bewährte didaktische Konzept ermöglicht ein effizientes Lernen: · Prüfungsteil – Für eine optimale Vorbereitung auf MC-Fragen und Fallstudien · Kernaussagen – Bringen das Wichtigste auf den Punkt · Fallbeispiele – Stellen einen anschaulichen Bezug zur Praxis her · 29 Videos über die kostenlose MoreMediaApp – Geben einen Einblick in die Arzt- und Patientensituation.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch PalliativmedizinHandbuch Palliativmedizin , Hohe Kompetenz und fundiertes Wissen in der PalliativmedizinDie Palliativmedizin versteht sich als integrative Disziplin, die lange vor dem Lebensende und über den Tod hinaus zum Einsatz kommt. Sie gehört in den Aufgabenbereich von Grundversorgenden und Spezialisten, von Pflegenden sowie Ärzten und ist geprägt vom Bestreben, die Lebensqualität der Patienten vorausschauend mitzugestalten, ihre Autonomie zu stärken und die Würde der Menschen in ihrer Vulnerabilität zu schützen.Die 4. Auflage des seit Jahren erfolgreichen Werkes wurde von einem neuen Herausgeberteam vollständig überarbeitet und erweitert. Folgende Aspekte werden praxisnah dargestellt:Ausführliche Erläuterung von Diagnostik und Therapie aller in der Palliativmedizin relevanten klinischen SymptomeHilfestellung bei komplexen Entscheidungsfindungen im Rahmen einer schweren KrankheitDarstellung der Bedeutung eines Palliativ-Netzwerks aus unterschiedlichen PerspektivenKonkrete Empfehlungen zur Kommunikation und Unterstützung von Betroffenen und AngehörigenAusführlicher Anhang mit hilfreichen Tipps und Service-Adressen Das Handbuch wurde ganz im Sinne der Interprofessionalität von unterschiedlichen Experten aus verschiedensten Berufsfeldern verfasst. Es soll dazu beitragen, die neuesten Erkenntnisse der Palliativmedizin in die tägliche Praxis umzusetzen sowie Fachpersonen in ihrem klinischen Alltag bei der Betreuung von Patienten und deren Angehörigen zu unterstützen. , Polituren & Wachse > Autopflege & Aufbereitung , Auflage: 4., aktual. und ergänzte Aufl. 2021, Erscheinungsjahr: 20210823, Produktform: Leinen, Redaktion: Bally, Klaus~Büche, Daniel~Vayne-Bossert, Petra~Pautex, Sophie~Fusi-Schmidhauser, Tanja, Auflage: 21004, Auflage/Ausgabe: 4., aktual. und ergänzte Aufl. 2021, Seitenzahl/Blattzahl: 576, Keyword: Gesundheitsberufe; Hämatologie; Krebskranke; Onkologie; Palliative Care; Palliativpflege; Patientengeschichte; Schmerzen; Symptome; Weiterbildung, Fachschema: Palliativmedizin~Sozialrecht~Altenpflege~Pflege / Altenpflege~Palliativpflege~Pflege / Palliativpflege, Fachkategorie: Wohlfahrtspflege, Gemeinnützigkeitsrecht~Stationäre und häusliche Pflege~Palliativmedizin~Palliativpflege~Pflegedienste, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 176, Höhe: 32, Gewicht: 1212, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden werden von der Teilkasko-Versicherung abgedeckt?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Basiswissen-Palliativmedizin-Taschenbuch-von
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.