Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden werden von der Teilkasko-Versicherung abgedeckt?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. **

Ähnliche Suchbegriffe für Buch-Entscheidung-Umfeld-von
Top-Angebote
Produkte zum Begriff Buch-Entscheidung-Umfeld-von:
-
Das Jahrzehnt der EntscheidungDas Jahrzehnt der Entscheidung , Deutschland 2030 , Servolenkungssystem & Teile > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20231106, Redaktion: Lindner, Christian~Habeck, Robert~Wintels, Stefan, Seitenzahl/Blattzahl: 360, Keyword: Arbeit; Bildung; Biodiversität; Bürokratieabbau; CO2-Bepreisung; Demografie; Digitalisierung; Elektromobilität; Energiesicherheit; Erneuerbare Energien; Fachkräftemangel; Globalisierung; Green Bonds; Innovation; Klimawandel; Kreislaufwirtschaft; Lieferketten; Mittelstand; Mobilität; Reformen; Resilienz; Ressourcen; Rohstoffe; Solarenergie; Soziale Marktwirtschaft; Versorgungssicherheit; Wettbewerbsfähigkeit; Windenergie; Wirtschaft; Wohnungsbau; grüner Wasserstoff; internationaler Wettbewerb, Fachschema: Geldpolitik~Währung - Währungspolitik~International (Wirtschaft)~Wirtschaft / Fremde Länder, Internationales~Wirtschaftspolitik~System (politisch, gesellschaftlich, wirtschaftlich)~Finanzkrise~Krise (wirtschaftlich, politisch) / Wirtschaftskrise~Wirtschaftskrise - Weltwirtschaftskrise~Agrarwirtschaft~Energiewirtschaft~Transportwesen - Transportwirtschaft, Fachkategorie: Internationale Wirtschaft~Wirtschaftspolitik, politische Ökonomie~Wirtschaftssysteme und -strukturen~Digitale- oder Internetökonomie~Wirtschafts- und Finanzkrisen~Agrarwirtschaft und primärer Sektor~Energiewirtschaft und -versorgung~Transport- und Verkehrswirtschaft, Warengruppe: HC/Politikwissenschaft/Soziologie/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 222, Breite: 142, Höhe: 32, Gewicht: 596, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entscheidung in Paris - zweites Buch, Gebundene Ausgabe von Lynn Lamarr, BoD – Books on Demand, 978-3-696-77752-4Entscheidung In Paris - Zweites Buch, Gebundene Ausgabe Von Lynn Lamarr, Bod – Books On Demand, 978-3-696-77752-4, Seitenanzahl: 72459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entscheidung in Paris - zweites Buch, Gebundene Ausgabe von Lynn Lamarr, BoD – Books on Demand, 978-3-7583-0119-3Entscheidung In Paris - Zweites Buch, Gebundene Ausgabe Von Lynn Lamarr, Bod – Books On Demand, 978-3-7583-0119-3, Seitenanzahl: 70054,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Buch-Entscheidung-Umfeld-von:
-
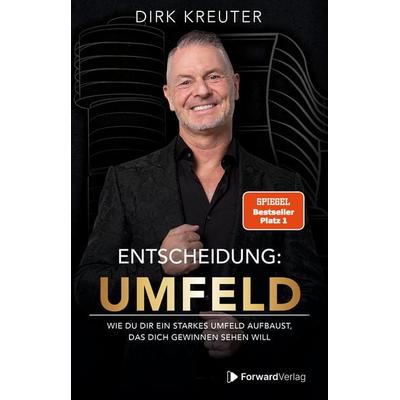
Buch "Entscheidung: Umfeld" von Dirk Kreuter | Versandprodukt„Entscheidung: Umfeld“ – Dein Gamechanger für Erfolg, Karriere & Wachstum Dein Talent ist da. Dein Ehrgeiz auch. Und trotzdem fühlt es sich an, als würdest du mit angezogener Handbremse durchs Leben gehen? Dann liegt es höchstwahrscheinlich nicht an dir – sondern an deinem Umfeld. Das neueste Buch von Dirk Kreuter zeigt dir genau diesen blinden Fleck und liefert dir die praktische Anleitung, wie du ihn ein für alle Mal beseitigst. „Entscheidung: Umfeld“ ist der Nachfolger des Bestsellers „Entscheidung: Erfolg“ – über 400.000-mal verkauft. Auf 136 intensiven Seiten lernst du, wie du dich mit Menschen und Strukturen umgibst, die dich weiterbringen statt zurückhalten. Damit du deine Ziele in Rekordzeit erreichst – selbstbewusst, fokussiert und erfolgreich. Das erwartet dich ✔ Warum dein aktuelles Umfeld dich unbewusst ausbremst ✔ Wie du dich von negativen Einflüssen befreist – ohne Drama ✔ Die 11-Punkte-Strategie für ein echtes Gewinner-Umfeld ✔ Netzwerk-Methoden, die Umsätze und Chancen vervielfachen ✔ Erfolgsgewohnheiten, die dich automatisch auf ein neues Level bringen ✔ Praxisnahe Beispiele von Spitzensportlern, Unternehmern & Kreuter selbst Für wen ist das Buch perfekt? für Unternehmer*innen, die endlich Skalierung erleben wollen für Selbstständige, die raus aus dem Hamsterrad und rein in die Skalierung möchten für Angestellte, die Karriere machen statt stagnieren wollen für Menschen, die bereit sind, ihre Komfortzone zu verlassen und wirklich zu wachsen Wenn du dich weiterentwickeln willst, musst du nicht mehr arbeiten – du musst mit den richtigen Menschen arbeiten. Dieses Buch zeigt dir den schnellsten Weg dorthin. Warum gerade jetzt? Die besten Chancen im Leben entstehen immer durch Kontakte. Die größten Durchbrüche ebenso. Und das richtige Umfeld ist die Abkürzung dorthin. Sichere dir jetzt „Entscheidung: Umfeld“ und erlebe, was möglich wird, wenn die richtigen Menschen an deiner Seite stehen. 📦 Produktdetails 136 Seiten Erfolgswissen Versandkostenfrei Limitierte 1. Auflage (nur 10.000 Exemplare!) Lieferung innerhalb von 3–5 Werktagen Wenn du bereit bist, deine Ziele nicht nur zu träumen, sondern zu erreichen – dann ist dieses Buch dein Startschuss . 👉 Jetzt versandkostenfrei bestellen & Wachstum starten Rechtlicher Hinweis: Diese Seite enthält Affiliate-Links. Wenn du über einen dieser Links einkaufst, erhalten wir eine Provision. Für dich ändert sich der Preis nicht.4,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Das Jahrzehnt der EntscheidungDas Jahrzehnt der Entscheidung , Deutschland 2030 , Servolenkungssystem & Teile > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20231106, Redaktion: Lindner, Christian~Habeck, Robert~Wintels, Stefan, Seitenzahl/Blattzahl: 360, Keyword: Arbeit; Bildung; Biodiversität; Bürokratieabbau; CO2-Bepreisung; Demografie; Digitalisierung; Elektromobilität; Energiesicherheit; Erneuerbare Energien; Fachkräftemangel; Globalisierung; Green Bonds; Innovation; Klimawandel; Kreislaufwirtschaft; Lieferketten; Mittelstand; Mobilität; Reformen; Resilienz; Ressourcen; Rohstoffe; Solarenergie; Soziale Marktwirtschaft; Versorgungssicherheit; Wettbewerbsfähigkeit; Windenergie; Wirtschaft; Wohnungsbau; grüner Wasserstoff; internationaler Wettbewerb, Fachschema: Geldpolitik~Währung - Währungspolitik~International (Wirtschaft)~Wirtschaft / Fremde Länder, Internationales~Wirtschaftspolitik~System (politisch, gesellschaftlich, wirtschaftlich)~Finanzkrise~Krise (wirtschaftlich, politisch) / Wirtschaftskrise~Wirtschaftskrise - Weltwirtschaftskrise~Agrarwirtschaft~Energiewirtschaft~Transportwesen - Transportwirtschaft, Fachkategorie: Internationale Wirtschaft~Wirtschaftspolitik, politische Ökonomie~Wirtschaftssysteme und -strukturen~Digitale- oder Internetökonomie~Wirtschafts- und Finanzkrisen~Agrarwirtschaft und primärer Sektor~Energiewirtschaft und -versorgung~Transport- und Verkehrswirtschaft, Warengruppe: HC/Politikwissenschaft/Soziologie/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 222, Breite: 142, Höhe: 32, Gewicht: 596, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und welche Art von Schäden werden von der Teilkasko-Versicherung abgedeckt?
Die Teilkasko-Versicherung deckt Schäden ab, die durch Ereignisse wie Diebstahl, Brand, Glasbruch, Wildunfälle und Naturkatastrophen verursacht werden. Im Gegensatz dazu deckt die Vollkasko-Versicherung auch Schäden am eigenen Fahrzeug ab, die durch Unfälle verursacht werden, unabhängig davon, wer schuld ist. Die Teilkasko-Versicherung ist in der Regel günstiger als die Vollkasko-Versicherung, da sie weniger Risiken abdeckt. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Buch-Entscheidung-Umfeld-von
-
Entscheidung in Paris - zweites Buch, Gebundene Ausgabe von Lynn Lamarr, BoD – Books on Demand, 978-3-696-77752-4Entscheidung In Paris - Zweites Buch, Gebundene Ausgabe Von Lynn Lamarr, Bod – Books On Demand, 978-3-696-77752-4, Seitenanzahl: 72459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entscheidung in Paris - zweites Buch, Gebundene Ausgabe von Lynn Lamarr, BoD – Books on Demand, 978-3-7583-0119-3Entscheidung In Paris - Zweites Buch, Gebundene Ausgabe Von Lynn Lamarr, Bod – Books On Demand, 978-3-7583-0119-3, Seitenanzahl: 70054,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Entscheidung, Sachbücher von Jens BiskyAls im Oktober 1929 Gustav Stresemann, der erfolgreiche Aussenminister, starb, fragten sich die Zeitgenossen, wie es nun mit der Republik weitergeht. Gerade formierte sich eine faschistische Koalition, die 1933 dann an die Macht kam; Bauern warfen Bomben, die öffentlichen Haushalte litten unter wachsenden Defiziten, bald schien das parlamentarische System gelähmt. Demokratische Republik oder faschistischer Staat – so lautete ab dem Sommer 1930 die Alternative. Was folgte – der Aufstieg radikaler Kräfte, die Pulverisierung der bürgerlichen Milieus, der Aufruhr der Mittelschichten, die Selbstüberschätzung der Konservativen und Nationalisten, die sich einbildeten, Hitler zähmen zu können, Verelendung und Bürgerkriegsfurcht – mündete in die verbrecherischste Diktatur des 20. Jahrhunderts. Jens Bisky erzählt, wie die Weimarer Republik in einem Wirbel aus Not und Erbitterung zerstört wurde. Es kommen Politiker und Journalisten der Zeit zu Wort, erschöpfte Sozialdemokraten, ratlose Liberale, nationalistische Desperados, Literaten, Juristen, Offiziere. Wie nahmen sie die Situation wahr? Welche Möglichkeiten hatten sie? – Das grosse Panorama einer extremen Zeit, die noch immer ihre Schatten auf die Gegenwart wirft.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.