Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Ist 3700 Euro netto viel?
Ob 3700 Euro netto viel sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Lebensstandard, den monatlichen Ausgaben und der Region, in der man lebt. Im Allgemeinen kann man sagen, dass ein Nettoeinkommen von 3700 Euro über dem Durchschnitt liegt und als relativ gut angesehen werden kann. **
Ähnliche Suchbegriffe für Delock-5G-3700
Top-Angebote
Produkte zum Begriff Delock-5G-3700:
-
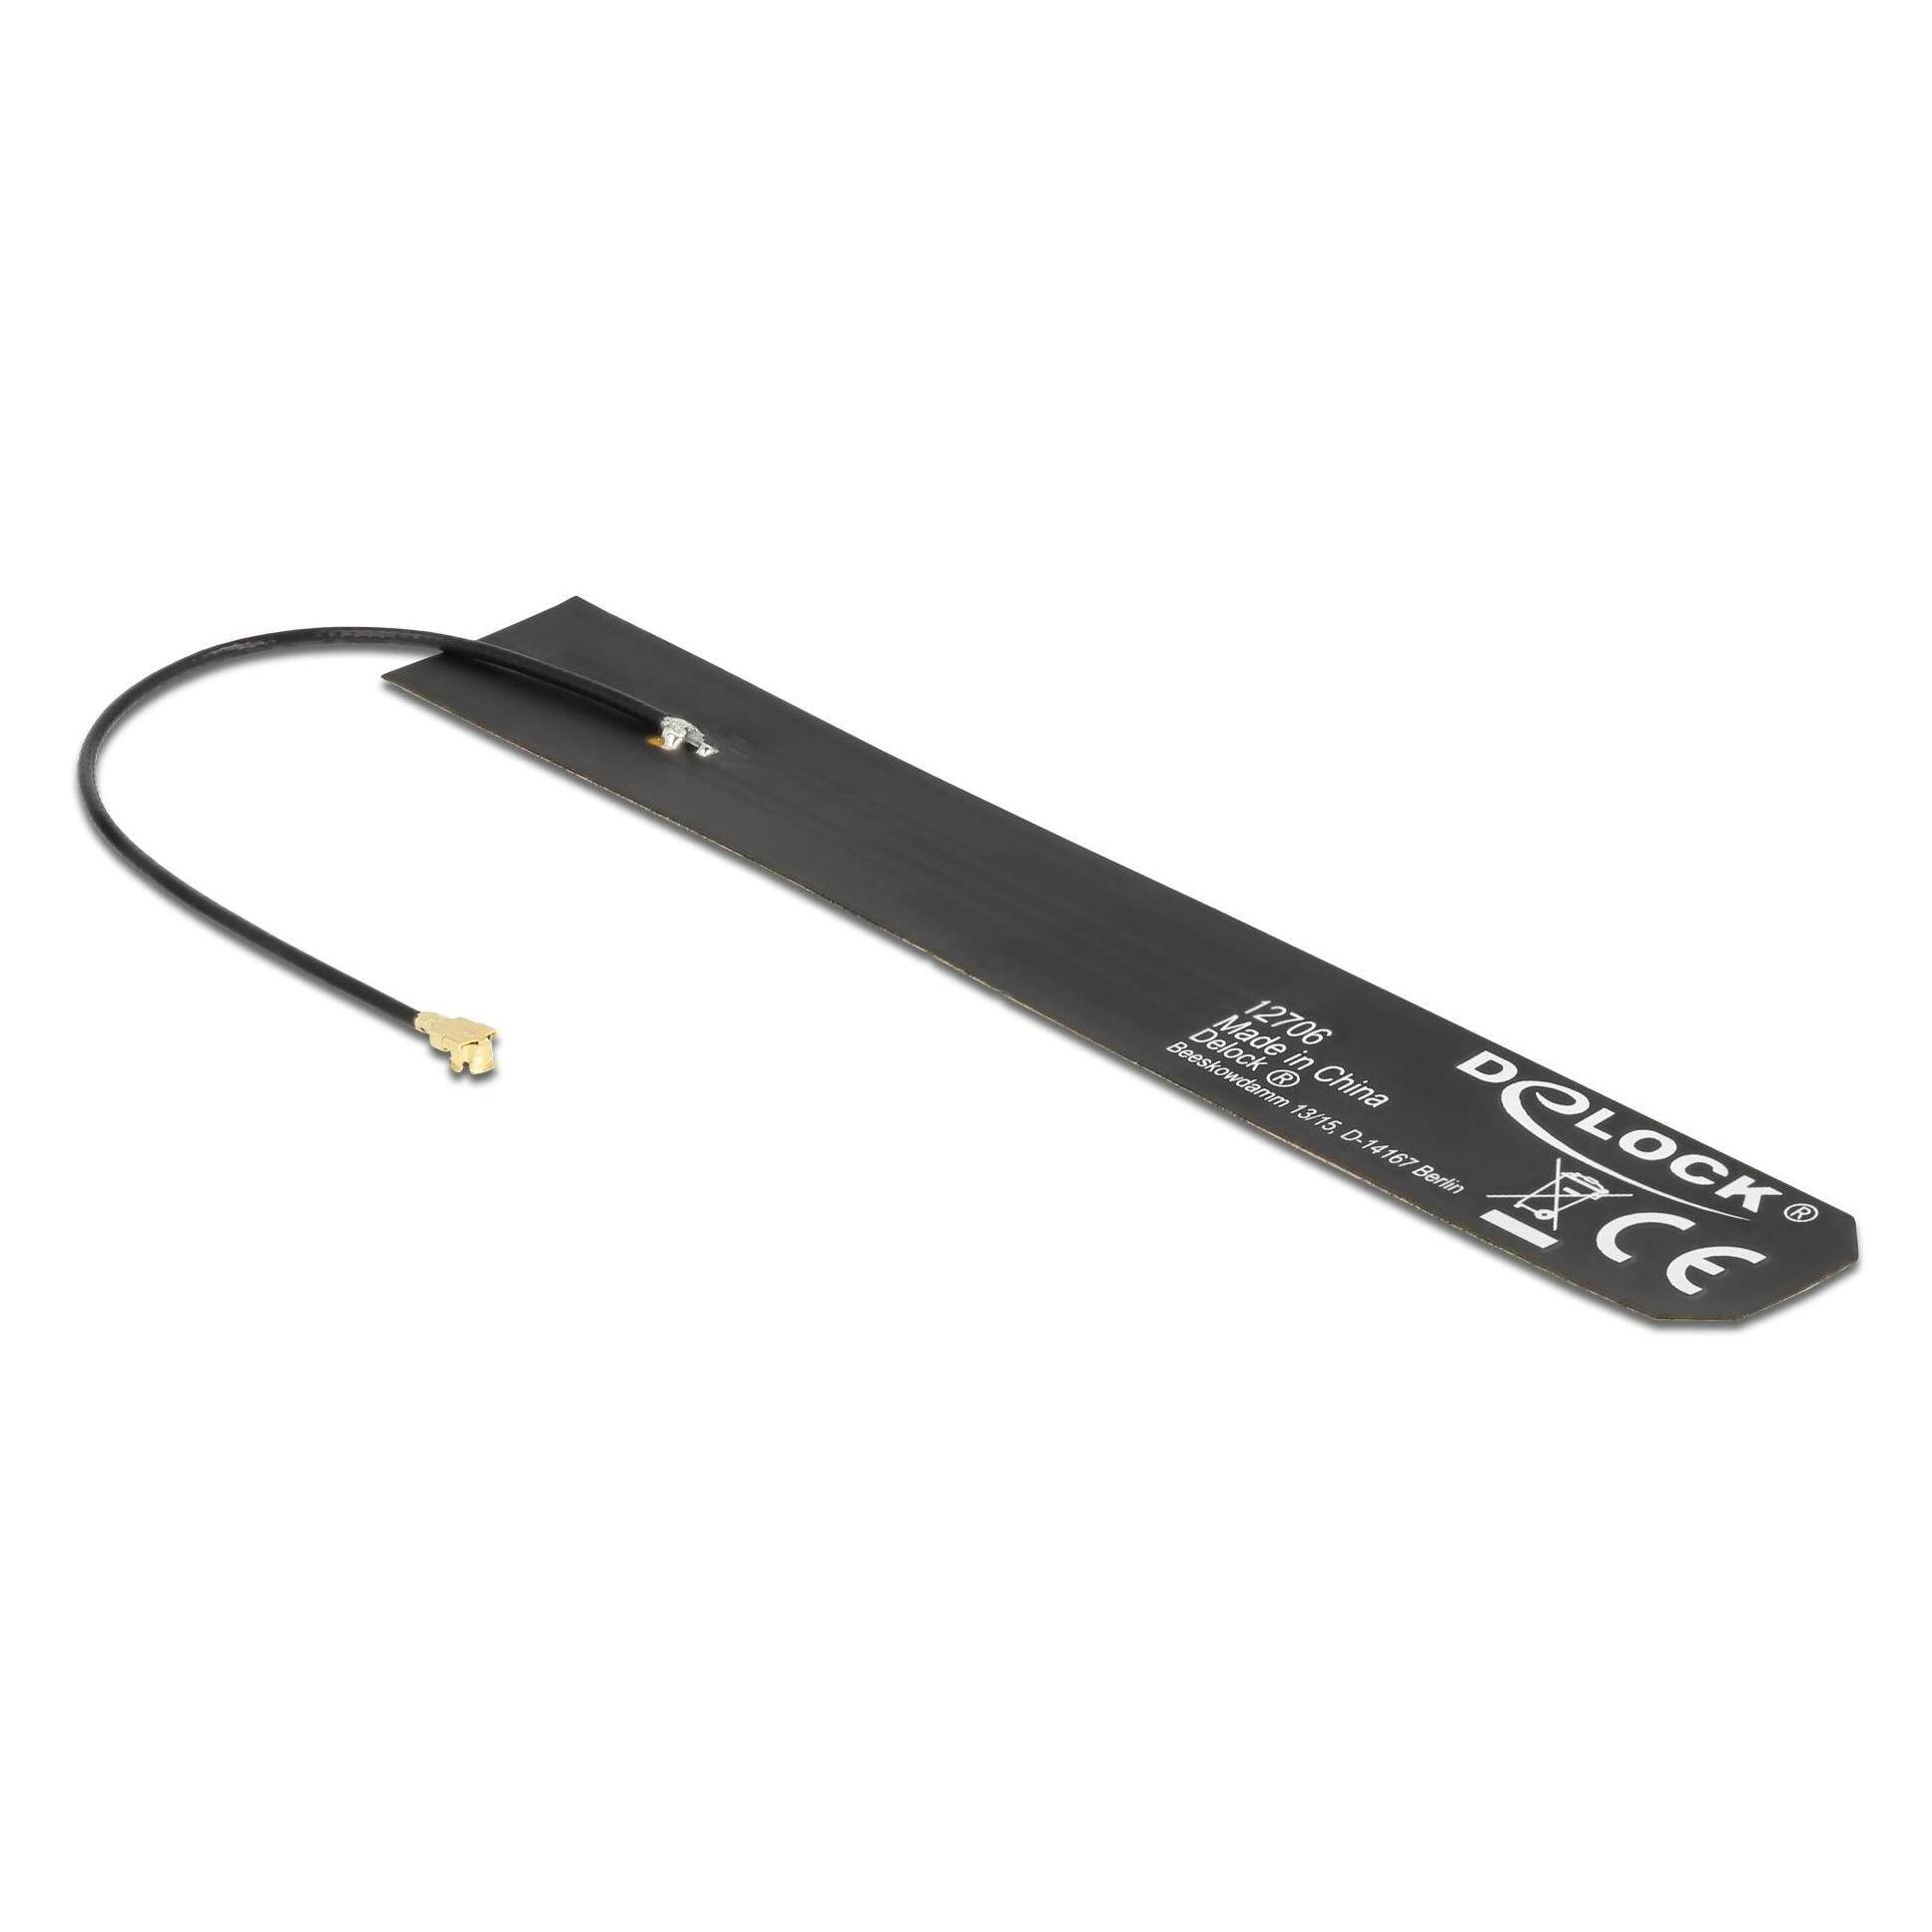
Delock 5G Antenne (5G), NetzwerkantenneDiese 5G LTE-Antenne von Delock ermöglicht die Nutzung verschiedener 5G LTE-Bänder in Innenräumen. Sie ist vollständig kompatibel mit GSM, UMTS, 5G LTE, ZigBee, Z-Wave, NBIoT, WLAN 2,4 GHz, Bluetooth, ISM, DECT und LoRa. Der 5G-Mobilstandard nutzt im Vergleich zu seinen Vorgängern LTE (4G) und UMTS (3G) mehr und breitere Frequenzspektren. Der 5G-Standard verspricht höhere Durchsatzraten, Kapazität und geringe Latenzzeiten. Antennengewinn: -3,3 bis -1,3 dBi.28,86 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
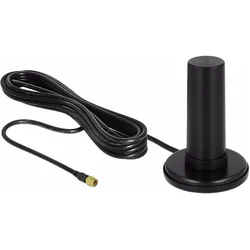
Delock 5G LTE Antenne (5G, DECT, Lora, WLAN), NetzwerkantenneDie Delock 5G LTE Antenne ist eine vielseitige Netzwerkantenne, die sowohl für den Innen- als auch Aussenbereich geeignet ist. Sie bietet eine ungerichtete Empfangsleistung und ist mit einem magnetischen Standfuss ausgestattet, der eine flexible Montage ermöglicht. Diese Antenne unterstützt eine Vielzahl von Frequenzbändern, darunter 5G, LTE, UMTS, GSM und viele andere, was sie zu einer idealen Lösung für verschiedene drahtlose Anwendungen macht. Mit einem Antennengewinn von bis zu 3 dBi und einer robusten Bauweise aus ABS-Kunststoff ist sie sowohl für den privaten als auch für den professionellen Einsatz geeignet. Die Antenne ist mit einem 3 Meter langen Anschlusskabel ausgestattet, das eine einfache Installation ermöglicht. Ihre hohe Betriebstemperaturspanne von -20 °C bis 70 °C sorgt dafür, dass sie unter verschiedenen Bedingungen zuverlässig funktioniert. - Unterstützt eine breite Palette von Frequenzbändern, einschliesslich 5G und LTE - Magnetischer Standfuss für flexible Montageoptionen - Robuste Bauweise aus ABS-Kunststoff für Langlebigkeit - Antennengewinn von bis zu 3 dBi für verbesserte Signalstärke - Geeignet für Innen- und Aussenanwendungen mit IPX5 Schutzart.54,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
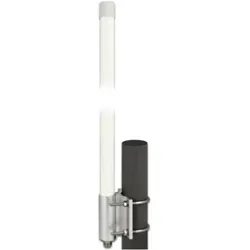
Delock 5G/LTE-Antenne (4G, 5G, Lora, WLAN), NetzwerkantenneDiese wasserdichte Antenne von Delock ermöglicht die Nutzung verschiedener 5G- und LTE-Bänder im Aussenbereich. Sie ist vollständig GSM, UMTS, 5G LTE, ZigBee, Z-Wave, NB-IoT, WLAN 2,4 GHz, Bluetooth, ISM, DECT und LoRa kompatibel.84,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Delock-5G-3700:
-
Delock 5G 3700–4200 MHz Antenne, SMA Stecker, 3 dBi, omnidirektional, starr, Outdoor (5G), NetzwerkantenneDiese 5G Antenne von Delock ermöglicht den Empfang und die Übertragung im 3700–4200 MHz Frequenzbereich im Aussenbereich. Der neue 5G-Standard bietet mehr Durchsatz, Kapazität und geringere Latenz im Vergleich zu früheren Mobilfunkgenerationen. Technische Daten - Anschluss: 1 x SMA Stecker - Frequenzbereich: 3700–4200 MHz - Antennengewinn: 3 dBi - Impedanz: 50 Ohm - VSWR: < 1,6 - Polarisation: linear - Horizontaler Öffnungswinkel: 360° - Vertikaler Öffnungswinkel: 50° - Betriebstemperatur: -40 bis +80 °C - Gehäusematerial: GFK - Farbe: Weiss - Masse (LxD): ca. 10 x 1,8 cm - Gewicht: ca. 31 g Systemvoraussetzungen - Gerät mit freiem SMA Anschluss Packungsinhalt - Antenne Verpackung - Box.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Delock 5G Antenne (5G), NetzwerkantenneDiese 5G LTE-Antenne von Delock ermöglicht die Nutzung verschiedener 5G LTE-Bänder in Innenräumen. Sie ist vollständig kompatibel mit GSM, UMTS, 5G LTE, ZigBee, Z-Wave, NBIoT, WLAN 2,4 GHz, Bluetooth, ISM, DECT und LoRa. Der 5G-Mobilstandard nutzt im Vergleich zu seinen Vorgängern LTE (4G) und UMTS (3G) mehr und breitere Frequenzspektren. Der 5G-Standard verspricht höhere Durchsatzraten, Kapazität und geringe Latenzzeiten. Antennengewinn: -3,3 bis -1,3 dBi.28,86 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Ist 3700 Euro netto viel?
Ob 3700 Euro netto viel sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Lebensstandard, den monatlichen Ausgaben und der Region, in der man lebt. Im Allgemeinen kann man sagen, dass ein Nettoeinkommen von 3700 Euro über dem Durchschnitt liegt und als relativ gut angesehen werden kann. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Delock-5G-3700
-
Delock 5G LTE Antenne (5G, DECT, Lora, WLAN), NetzwerkantenneDie Delock 5G LTE Antenne ist eine vielseitige Netzwerkantenne, die sowohl für den Innen- als auch Aussenbereich geeignet ist. Sie bietet eine ungerichtete Empfangsleistung und ist mit einem magnetischen Standfuss ausgestattet, der eine flexible Montage ermöglicht. Diese Antenne unterstützt eine Vielzahl von Frequenzbändern, darunter 5G, LTE, UMTS, GSM und viele andere, was sie zu einer idealen Lösung für verschiedene drahtlose Anwendungen macht. Mit einem Antennengewinn von bis zu 3 dBi und einer robusten Bauweise aus ABS-Kunststoff ist sie sowohl für den privaten als auch für den professionellen Einsatz geeignet. Die Antenne ist mit einem 3 Meter langen Anschlusskabel ausgestattet, das eine einfache Installation ermöglicht. Ihre hohe Betriebstemperaturspanne von -20 °C bis 70 °C sorgt dafür, dass sie unter verschiedenen Bedingungen zuverlässig funktioniert. - Unterstützt eine breite Palette von Frequenzbändern, einschliesslich 5G und LTE - Magnetischer Standfuss für flexible Montageoptionen - Robuste Bauweise aus ABS-Kunststoff für Langlebigkeit - Antennengewinn von bis zu 3 dBi für verbesserte Signalstärke - Geeignet für Innen- und Aussenanwendungen mit IPX5 Schutzart.54,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Delock 5G/LTE-Antenne (4G, 5G, Lora, WLAN), NetzwerkantenneDiese wasserdichte Antenne von Delock ermöglicht die Nutzung verschiedener 5G- und LTE-Bänder im Aussenbereich. Sie ist vollständig GSM, UMTS, 5G LTE, ZigBee, Z-Wave, NB-IoT, WLAN 2,4 GHz, Bluetooth, ISM, DECT und LoRa kompatibel.84,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Delock 5G LTE Antenne (5G, GSM, Lora, WLAN), NetzwerkantenneDie 5G LTE Antenne von Delock ist eine leistungsstarke Lösung für die Nutzung verschiedener 5G LTE Bänder im Innenbereich. Sie unterstützt eine Vielzahl von Kommunikationsstandards, darunter GSM, UMTS, LTE, ZigBee, Z-Wave, NB-IoT, WLAN 2,4 GHz, Bluetooth, ISM und LoRa. Mit einem Antennengewinn von 3 dBi und einer breiten Frequenzabdeckung von 600 MHz bis 6000 MHz ist diese Antenne ideal für Anwendungen, die eine hohe Datenübertragungsrate und geringe Latenz erfordern. Die Antenne ist mit einem SMA Stecker ausgestattet und bietet eine einfache Installation an Geräten mit einer freien SMA Buchse. Das robuste Gehäuse aus ABS und die Fähigkeit, extremen Temperaturen von -40 °C bis 70 °C standzuhalten, machen sie zu einer zuverlässigen Wahl für verschiedene Umgebungen. Die Antenne wird mit einem 3 Meter langen RG-174 Kabel geliefert, das eine flexible Platzierung ermöglicht. - Vielseitige Kompatibilität mit verschiedenen Mobilfunkstandards - Breiter Frequenzbereich von 600 MHz bis 6000 MHz - Robustes Gehäuse aus ABS für Langlebigkeit - Betriebstemperaturbereich von -40 °C bis 70 °C - Einfache Installation über SMA Stecker.30,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.