Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Nationalmannschaft 1974 Kader
Gerd MüllerPaul BreitnerHeinz FloheUli HoeneßMehr Ergebnisse **

Ähnliche Suchbegriffe für Drawmer-1974
Top-Angebote
Produkte zum Begriff Drawmer-1974:
-
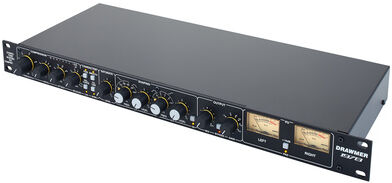
Drawmer 1978Drawmer 1978, zwei Band Stereo FET Compressor, schaltbare Charakteristiken, LF und HF regelbar, Mix/Dry Regelung, XLR Ein und Ausgänge, Klinke Side-Chain, Trennfrequenz Einstellbar, Attack, Release Gain und Threshold Einstellbar, VU Meter, internes Netzteil, 19" 1 HE, Abmessung 482 x 44 x 202 mm (BxHxT), Gewicht mit Verpackung 2,7 Kg.1098,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chronik 1974Chronik 1974 , Tag für Tag in Wort und Bild , Schlingertöpfe > Kraftstoffversorgung , Ausgabe: Jubiläumsband, Erscheinungsjahr: 20150110, Produktform: Leinen, Auflage/Ausgabe: Jubiläumsband, Seitenzahl/Blattzahl: 240, Fachschema: Geschichte~Historie~Jahrbuch~Lexikon (Jahrbuch), Fachkategorie: Geschichte, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Warengruppe: HC/Nachschlagewerke/Lexika, Fachkategorie: Enzyklopädien und Nachschlagewerke, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Tessloff Verlag, Verlag: Tessloff Verlag, Verlag: Tessloff Verlag, Verlag: 1Buch GmbH, WEEE Nummer: DE33769925, Länge: 299, Breite: 240, Höhe: 27, Gewicht: 1574, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drawmer CMC2Drawmer CMC2, kompakter Monitor Controller, geräuscharm, Grundfläche von nur 180 x160 mm, 2x Stereo-Symetrische-Line-Eingänge auf Stereo-Klinke, 3,5mm-Aux- Eingang mit Level Control für MP3, Smartphone, Tablet usw., 2x Lautsprecherausgänge, 1x Mono-Subwoofer-Ausgang mit Zeitrelaisschutz, Kopfhörerausgang, Dim, Phase Reverse, Mono und Mute, max. Ein- und Ausgangspegel 21 dBu, Dynamikbereich 115 dB, Crosstalk: > 80dB, Frequenzgang 20 Hz - 20 kHz, Abmessungen 183 x 45 x 164 mm, Gewicht 1,1kg349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Top-Angebote
Produkte zum Begriff Drawmer-1974:
-
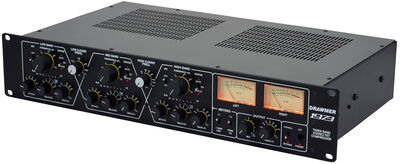
Drawmer 1974Drawmer 1974; Stereo parametrischer 4-Band-Equalizer mit Vintage-Klang; variable Hoch- und Tiefpassfilter zur perfekten Ausgrenzung unerwünschter Signalanteile; Eingangsimpedanz: > 20k Ohm; Eingangspegel max. +26 dBu; Ausgangsimpedanz:1089,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drawmer 1973Drawmer 1973 drei Band Stereo Compressor, XLR Ein und Ausgänge, Trennfrequenz Einstellbar, Attack, Release Gain und Threshold Einstellbar, VU Meter, 19" 2 HE, Abmessung 482 x 132 x 315 mm (BxHxT), Gewicht mit Verpackung 9,7 Kg.1579,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drawmer 1978Drawmer 1978, zwei Band Stereo FET Compressor, schaltbare Charakteristiken, LF und HF regelbar, Mix/Dry Regelung, XLR Ein und Ausgänge, Klinke Side-Chain, Trennfrequenz Einstellbar, Attack, Release Gain und Threshold Einstellbar, VU Meter, internes Netzteil, 19" 1 HE, Abmessung 482 x 44 x 202 mm (BxHxT), Gewicht mit Verpackung 2,7 Kg.1098,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chronik 1974Chronik 1974 , Tag für Tag in Wort und Bild , Schlingertöpfe > Kraftstoffversorgung , Ausgabe: Jubiläumsband, Erscheinungsjahr: 20150110, Produktform: Leinen, Auflage/Ausgabe: Jubiläumsband, Seitenzahl/Blattzahl: 240, Fachschema: Geschichte~Historie~Jahrbuch~Lexikon (Jahrbuch), Fachkategorie: Geschichte, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Warengruppe: HC/Nachschlagewerke/Lexika, Fachkategorie: Enzyklopädien und Nachschlagewerke, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Tessloff Verlag, Verlag: Tessloff Verlag, Verlag: Tessloff Verlag, Verlag: 1Buch GmbH, WEEE Nummer: DE33769925, Länge: 299, Breite: 240, Höhe: 27, Gewicht: 1574, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Nationalmannschaft 1974 Kader
Gerd MüllerPaul BreitnerHeinz FloheUli HoeneßMehr Ergebnisse **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Ähnliche Suchbegriffe für Drawmer-1974
-
Drawmer CMC2Drawmer CMC2, kompakter Monitor Controller, geräuscharm, Grundfläche von nur 180 x160 mm, 2x Stereo-Symetrische-Line-Eingänge auf Stereo-Klinke, 3,5mm-Aux- Eingang mit Level Control für MP3, Smartphone, Tablet usw., 2x Lautsprecherausgänge, 1x Mono-Subwoofer-Ausgang mit Zeitrelaisschutz, Kopfhörerausgang, Dim, Phase Reverse, Mono und Mute, max. Ein- und Ausgangspegel 21 dBu, Dynamikbereich 115 dB, Crosstalk: > 80dB, Frequenzgang 20 Hz - 20 kHz, Abmessungen 183 x 45 x 164 mm, Gewicht 1,1kg349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
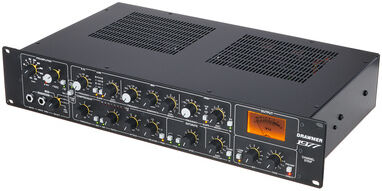
Drawmer 1977Drawmer 1977 - Channel Strip mit Vintage Charakter; besteht aus einem Preamp, einem parametrischen Dreiband-Equalizer, einem Soft-Knee-Kompressor und einer variabler Sättigungsstufe; Wet/Dry-Mixregler; Output Gain-Regler; Fade Regler; beleuchtetes VU-Meter; Preamp-Direct-Schalter; Eingänge: XLR Line, XLR Mic, 48v Phantom power, Instrumenten-ID mit Direktausgang; Eingangsimpedanz (schaltbar): >20 kOhm; Eingangspegel max.: +21dBu; Mikrofon EIN: -130dB; Eingangsverstärkung: 0 - +66dB (Mikrofon), -24 - +42dB (Instrument); Ausgangsimpedanz: < 100 Ohm; Ausgangspegel max: +21dBu (10k Ohm Lastimpedanz); Ausgangsverstärkung: off - +12dB; Frequenzgang: 20Hz - 20kHz +/-0.5dB; Rauschen (Unity Gain, 20Hz - 20kHz): > 93dB; Verzerrung (THD+N @ 1kHz): 0dB: 0,01%, 10dB: 0,01%; Hochpassfilter (variabel): 16Hz - 130Hz; Low Band: 40Hz - 725Hz, Steigung: 6dB / 9dB / 12dB / Peak, Cut/Boost: -12dB - +12dB; Mid Band: 140Hz - 13kHz, Bandbreite: 0,25 - 2,75 Oktaven, Cut/Boost: -12dB - +12dB; High Band: 530Hz - 20kHz, Steilheit: 6dB / 12dB, Cut/Boost: -12dB - +12dB; Kompressor: Threshold (-40.0dB - +20dB), Ratio (1:1 - 10:1), Attack (0,2 ms - 100 ms), Release (0,05 s - 2 s); Stromversorgung: 230 V oder 115V bei 50-60Hz, 30VA; Abmessungen (B x H x T): 482 x 88 x 270 mm; Gewicht: 4,2 kg1589,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.