Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche wallbox für E up?
Welche wallbox für E up? Wenn du eine Wallbox für deinen VW e-up! suchst, solltest du darauf achten, dass sie mit dem Typ 2 Ladekabel des Fahrzeugs kompatibel ist. Außerdem ist es wichtig, dass die Wallbox über die passende Ladeleistung verfügt, um dein Fahrzeug optimal zu laden. Es gibt verschiedene Hersteller von Wallboxen, die unterschiedliche Funktionen und Preise anbieten, daher solltest du deine Anforderungen und Budget berücksichtigen. Es kann auch sinnvoll sein, eine Wallbox mit intelligenter Ladesteuerung zu wählen, um den Ladevorgang effizienter zu gestalten und Energiekosten zu sparen. Es empfiehlt sich, vor dem Kauf einer Wallbox auch die Installation und eventuelle Fördermöglichkeiten zu prüfen. **
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **

Ähnliche Suchbegriffe für E-Mobility-Wallbox-eM4-Twin
Top-Angebote
Produkte zum Begriff E-Mobility-Wallbox-eM4-Twin:
-
Wallbox eM4 (22 kW / Twin / RCBO / Steckdose / Controller / Standard / Schwarz)Wallbox eM4 (22 kW / Twin / RCBO / Steckdose / Controller / Standard / Schwarz) SKU: 100000323 Leistung: 22 kW Anzahl der Ladebuchsen: 2 x Typ-2 Maximale Stromstärke: 32 A pro Ladepunkt Kommunikation: OCPP, LAN, WLAN, LTE2672,50 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
E-Mobility Wallbox eM4 Single, Controller reev ready, 22kW schwarz, 3-phasig, WLAN, Bluetooth, LTE, MID-EnergiezählerLadeleistung: 22 kW Lademodus: IEC 61851-1, Mode 3 Ladepunkt(e): 1 (1x Typ 2-Steckdose) Zugangssicherung: App, QR-Code, RFID1748,00 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
eM4 Twin Controller+ reev readyLeistung: 22 Kilowatt AC-Phasen: 3 KfW (441) förderfähig: Ja Ladeanschluss: Buchse Anzahl der Ladepunkte: 2 Zugangskontrolle: RFID Überschussladen: Nein Energiezähler: Eichrechtskonformer Zähler BMVI förderfähig: Nein4058,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein Mobility Set Pflicht?
Ist ein Mobility Set Pflicht? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Fahrzeugs und den gesetzlichen Vorschriften in Ihrem Land. Ein Mobility Set kann jedoch in vielen Fällen sehr nützlich sein, um im Falle einer Reifenpanne schnell und unkompliziert Hilfe leisten zu können. Es enthält in der Regel Werkzeuge und Materialien, um einen platten Reifen zu reparieren oder zumindest vorübergehend zu flicken. Es ist daher ratsam, ein Mobility Set im Auto zu haben, um im Ernstfall gut vorbereitet zu sein. Letztendlich liegt es jedoch an Ihnen, ob Sie ein Mobility Set als Pflichtausrüstung für Ihr Fahrzeug betrachten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff E-Mobility-Wallbox-eM4-Twin:
-
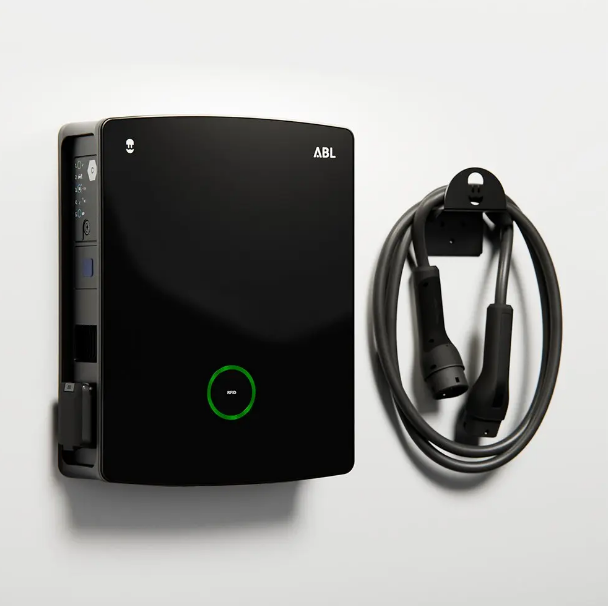
E-Mobility Wallbox eM4 Twin, Extender reev ready, 22kW schwarz, 3-phasig, WLAN, Bluetooth, LTE, MID-EnergiezählerLadeleistung: 22 kW Lademodus: IEC 61851-1, Mode 3 Ladepunkt(e): 2 (2x Typ 2-Steckdose) Zugangssicherung: App, QR-Code, RFID4275,00 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Wallbox eM4 (22 kW / Twin / RCBO / Steckdose / Extender / Standard / Schwarz)SKU: 00000324 Leistung: 22 kW Anzahl der Ladebuchsen: 2 x Typ-2 Maximale Ladeleistung pro Ladepunkt: 11 kW (bei 1-phasiger Versorgung) Lademodus: Mode 3 (AC) Eingangsspannung: 400 V (Drehstrom)2969,90 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
Wallbox eM4 (22 kW / Twin / RCBO / Steckdose / Controller / Standard / Schwarz)Wallbox eM4 (22 kW / Twin / RCBO / Steckdose / Controller / Standard / Schwarz) SKU: 100000323 Leistung: 22 kW Anzahl der Ladebuchsen: 2 x Typ-2 Maximale Stromstärke: 32 A pro Ladepunkt Kommunikation: OCPP, LAN, WLAN, LTE2672,50 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
E-Mobility Wallbox eM4 Single, Controller reev ready, 22kW schwarz, 3-phasig, WLAN, Bluetooth, LTE, MID-EnergiezählerLadeleistung: 22 kW Lademodus: IEC 61851-1, Mode 3 Ladepunkt(e): 1 (1x Typ 2-Steckdose) Zugangssicherung: App, QR-Code, RFID1748,00 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Welche wallbox für E up?
Welche wallbox für E up? Wenn du eine Wallbox für deinen VW e-up! suchst, solltest du darauf achten, dass sie mit dem Typ 2 Ladekabel des Fahrzeugs kompatibel ist. Außerdem ist es wichtig, dass die Wallbox über die passende Ladeleistung verfügt, um dein Fahrzeug optimal zu laden. Es gibt verschiedene Hersteller von Wallboxen, die unterschiedliche Funktionen und Preise anbieten, daher solltest du deine Anforderungen und Budget berücksichtigen. Es kann auch sinnvoll sein, eine Wallbox mit intelligenter Ladesteuerung zu wählen, um den Ladevorgang effizienter zu gestalten und Energiekosten zu sparen. Es empfiehlt sich, vor dem Kauf einer Wallbox auch die Installation und eventuelle Fördermöglichkeiten zu prüfen. **
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Ist ein Mobility Set Pflicht?
Ist ein Mobility Set Pflicht? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwendungszweck des Fahrzeugs und den gesetzlichen Vorschriften in Ihrem Land. Ein Mobility Set kann jedoch in vielen Fällen sehr nützlich sein, um im Falle einer Reifenpanne schnell und unkompliziert Hilfe leisten zu können. Es enthält in der Regel Werkzeuge und Materialien, um einen platten Reifen zu reparieren oder zumindest vorübergehend zu flicken. Es ist daher ratsam, ein Mobility Set im Auto zu haben, um im Ernstfall gut vorbereitet zu sein. Letztendlich liegt es jedoch an Ihnen, ob Sie ein Mobility Set als Pflichtausrüstung für Ihr Fahrzeug betrachten. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Ähnliche Suchbegriffe für E-Mobility-Wallbox-eM4-Twin
-
eM4 Twin Controller+ reev readyLeistung: 22 Kilowatt AC-Phasen: 3 KfW (441) förderfähig: Ja Ladeanschluss: Buchse Anzahl der Ladepunkte: 2 Zugangskontrolle: RFID Überschussladen: Nein Energiezähler: Eichrechtskonformer Zähler BMVI förderfähig: Nein4058,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strietzel, Martin: Mobility GuideMobility Guide , Dieser Mobility Guide widmet sich dem Erhalt von Funktionalität, Beweglichkeit und physischer Gesundheit. Der Leser erhält Material an die Hand, um durch einen aktiven Lebensstil und ein tägliches, 15-minütiges Training seine Beweglichkeit und Gesundheit zu erhalten. In einem ersten Schritt erfährt der Leser anhand von neun Beweglichkeitstests, wo seine Bewegungskompetenzen und wo seine Schwachstellen liegen. Diese Screenings dienen dazu, Beweglichkeitsdefizite, Asymmetrien und Dysbalancen klar zu identifizieren. Anschließend wird nach einem Fünf-Zonen-Modell gezielt trainiert, um die vorhandenen Beweglichkeitsdefizite zu beseitigen. Für alle fünf Zonen (I Kopf/Hals/Nacken, II Schulter/Arm/Hand, III Wirbelsäule, IV Hüftgelenk/Gesäß, V Bein/Sprunggelenk/Zehen) gibt es zunächst eine Übersicht der Beschwerdebilder und allgemeiner Benefits, die durch das Mobilisieren dieser Zone zu erwarten sind. Eine Vielzahl von Übungen bildet das Tool für ein erfolgreiches, tägliches Training, mit dem Ziel, die eigene Bewegung zu verbessern, die festgestellten Restriktionen nachhaltig abzubauen und Körperwahrnehmung und Wohlbefinden zu maximieren. 76 Videos, die mittels QR-Codes abgerufen werden können, dienen als Anschauungsmaterial und unterstützen den Leser zusätzlich bei der Ausführung der Screenings und Übungen. , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 20190916, Produktform: Kartoniert, Autoren: Strietzel, Martin~Walsberger, Florian, Seitenzahl/Blattzahl: 344, Abbildungen: ca. 200 Abbildungen, in Farbe, Keyword: Mobility; abnehmen; beweglichkeit; bewegung; fitnessgeräte; fitnessstudio; fitnesstraining; mobility konzept; mobility tool; mobility trainer; mobility training; mobilitätstraining, Fachschema: Sport / Training~Training (körperlich)~Bodyshaping~Bodywatching~Fitness~Trimmen (fit machen), Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Warengruppe: HC/Gesundheit/Körperpflege/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 195, Höhe: 22, Gewicht: 994, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.